エネルギー供給の動向
EM2617
原油調達の日韓差、韓国が先行した北米シフト
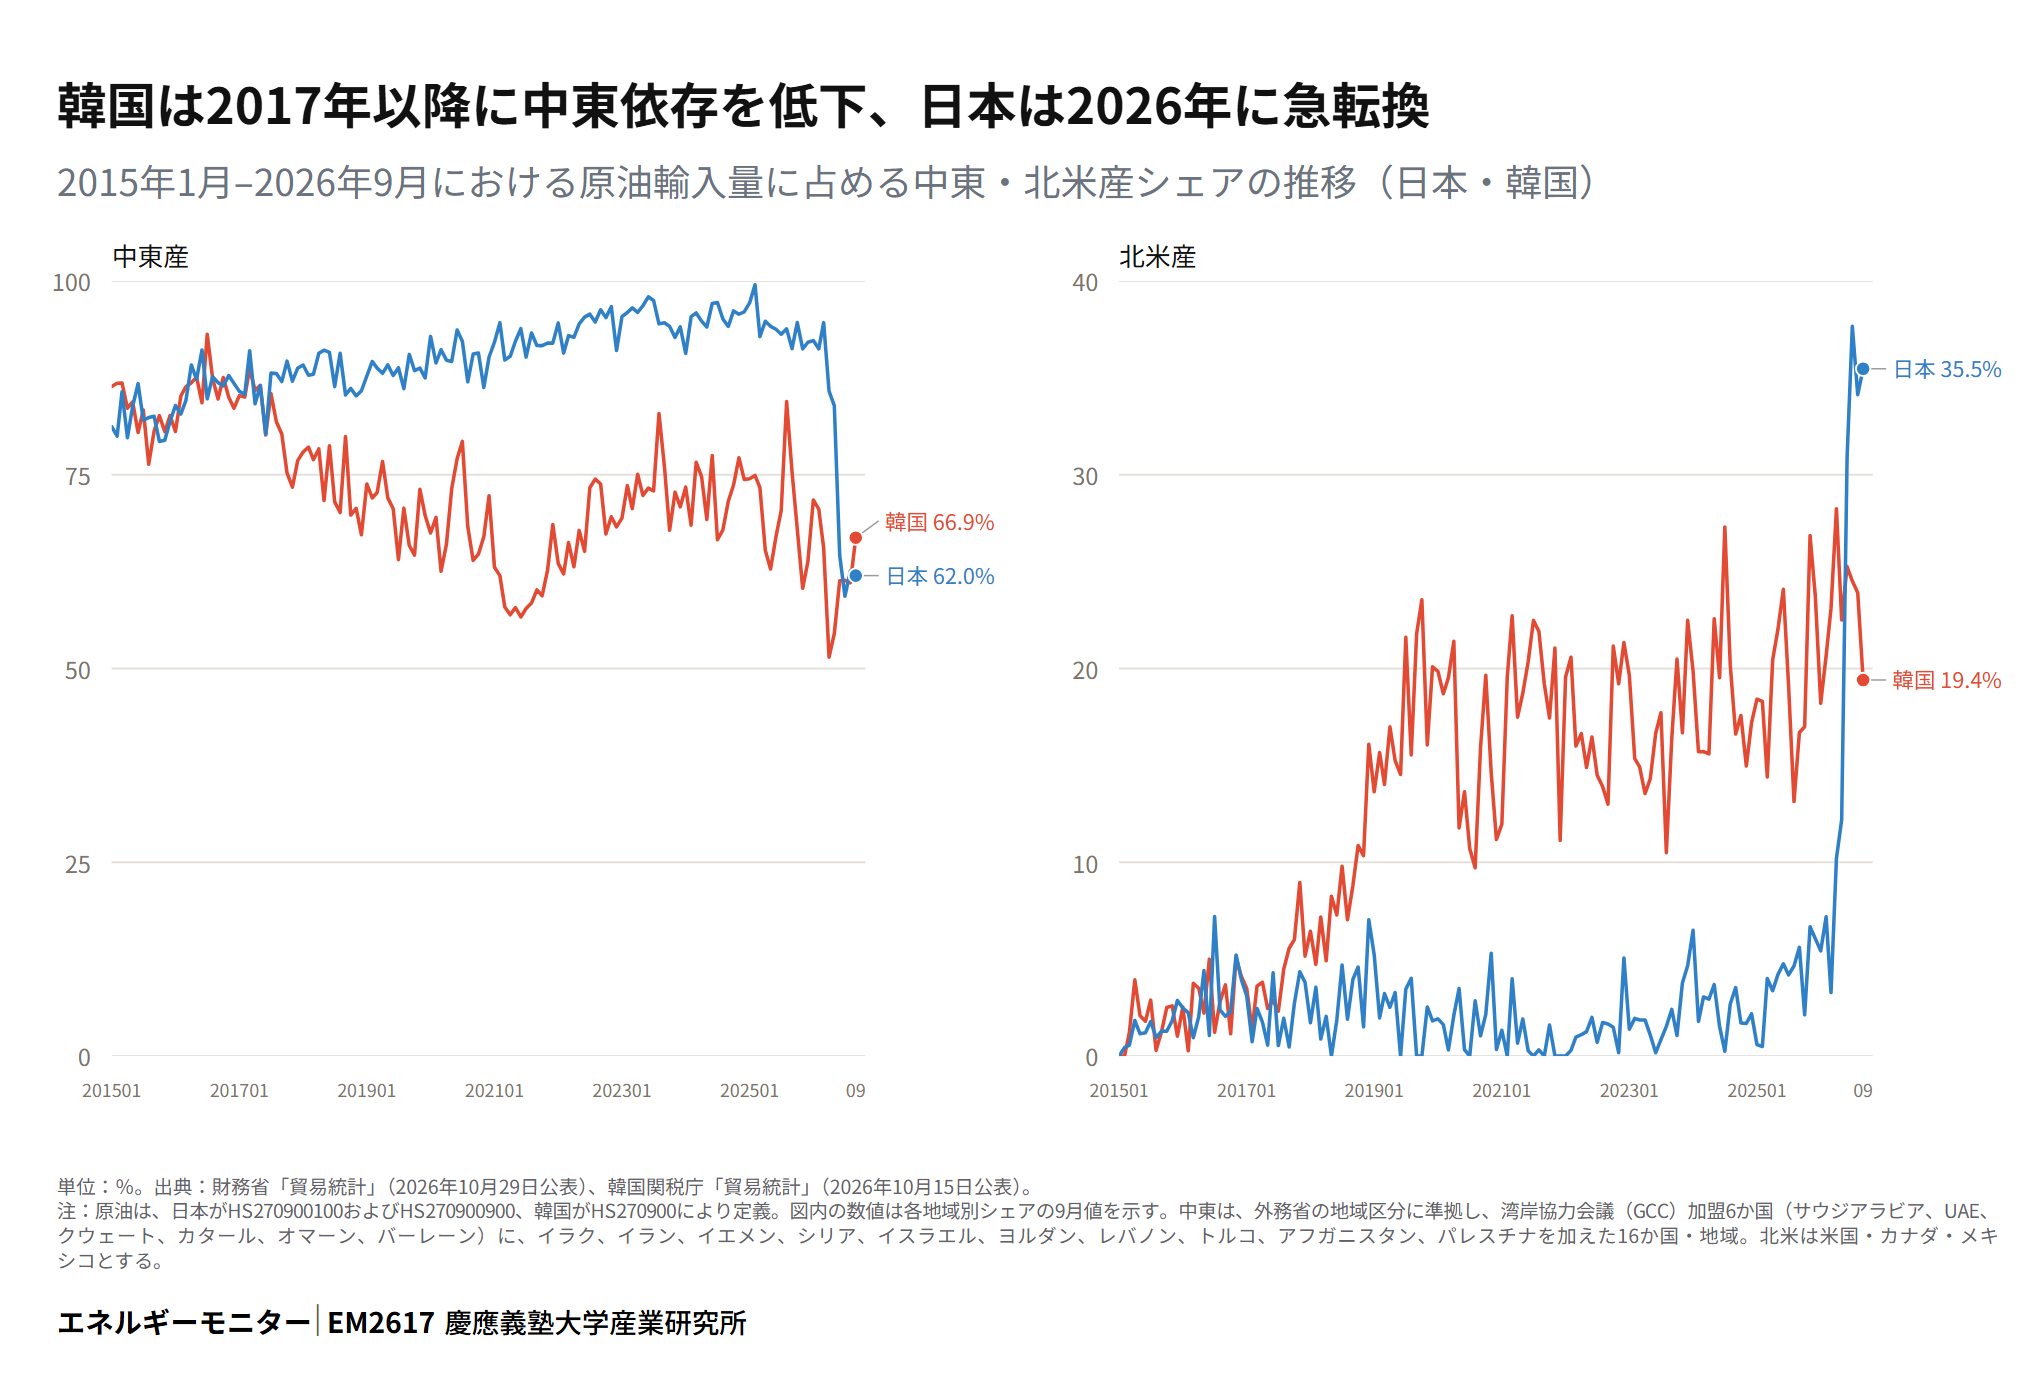
2017年以降、日韓の原油調達構造は大きく分岐した。韓国では、2018年の対イラン制裁などを経て中東依存のリスクが繰り返し意識されるなか、米国産原油の価格競争力を追い風に、北米産の比率が趨勢的に上昇した。一方、日本ではイラン産原油の比率が低下した後も、中東産全体への依存度はむしろ高まり、北米産の比率は長く低位にとどまった。しかし2026年のホルムズ危機を受け、日本は北米調達を急拡大した。8月にはサウジアラビアが首位に復帰した後も米国産が3割超を維持し(EM2608)、9月の日本は北米産35.5%・中東産62.0%で、韓国(北米産19.4%・中東産66.9%)を、北米産では上回り、中東産では下回った。危機下でこれほど短期間に調達先を切り替えられたことは、日本にも代替調達の余地が存在していたことを示している。国内石油需要の減少が前提とされるなかで設備・供給体制の合理化が進められてきた一方、供給先の多様化を十分に実現できていなかったことが、危機への脆弱性を高めていた可能性がある。
利用指標