Energy Monitor エネルギーモニター PDF archive (Zenodo)
4 テーマを表示中 新しい順 古い順 テーマ一覧
エネルギー供給の動向
EM2614

脱炭素電源と経済成長、高所得21か国で関係は弱く

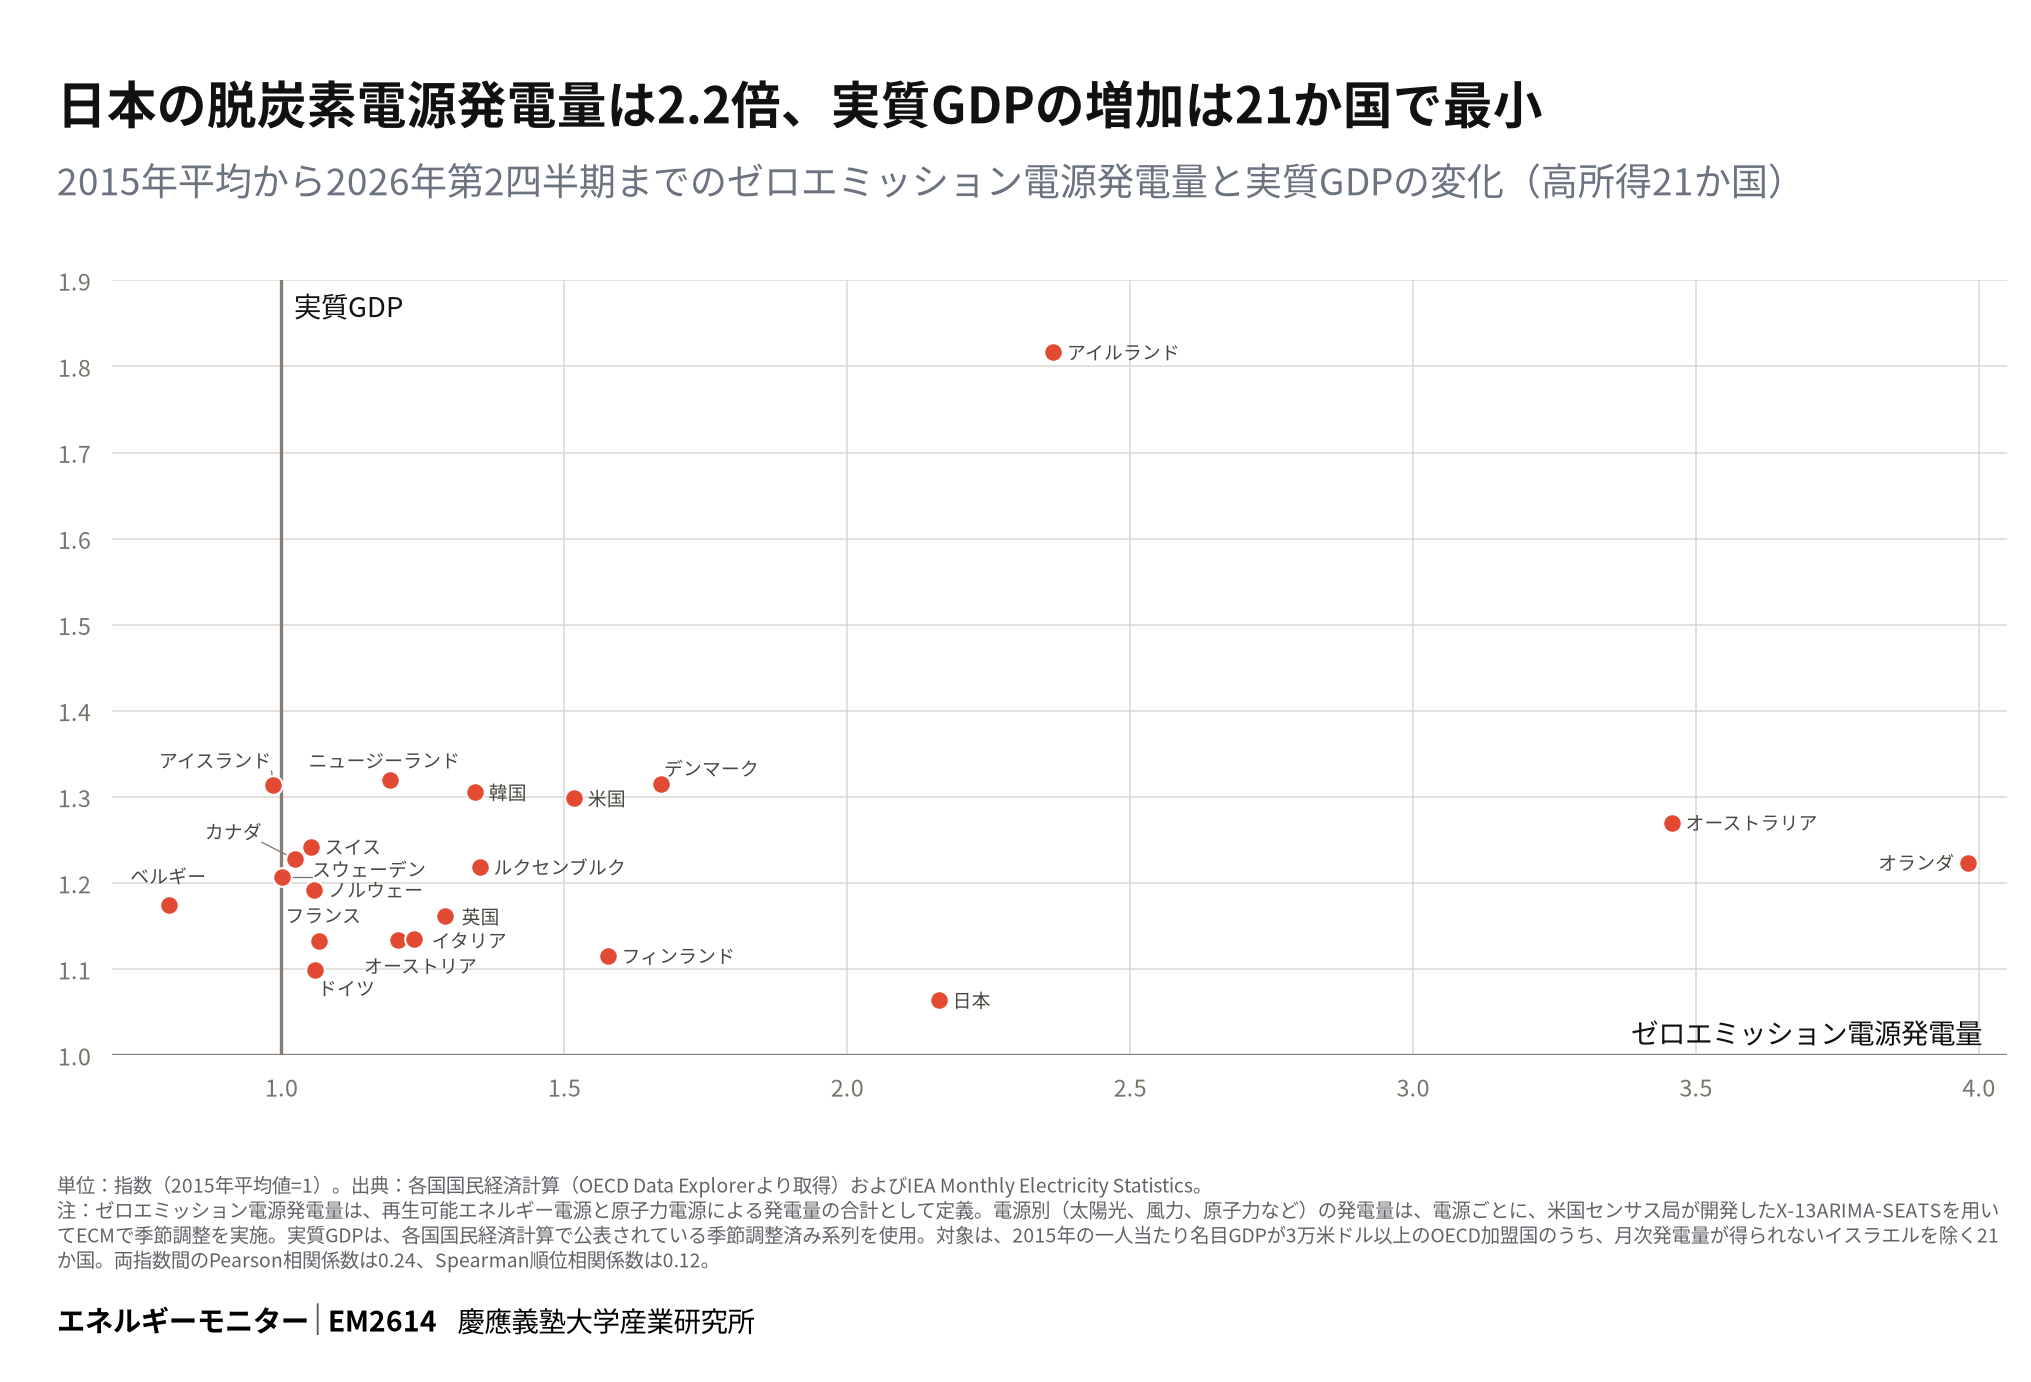
EM2610では、2015年以降の日独米で、日本はゼロエミッション電源発電量の拡大が最大ながら、実質GDPの増加は最小であることを示した。2015年の一人当たり名目GDPが3万米ドル以上のOECD加盟21か国に比較を広げても、同年平均からの両者の変化に明瞭な正の相関はみられない。相関係数は0.24、順位相関係数は0.12で、多国籍企業の影響でGDPが大きく振れるアイルランドを除くと0.09、0.00となる。発電量が2.2倍となった日本のGDP増加は21か国で最小の6%であり、3.5倍のオーストラリア、4.0倍のオランダでは、それぞれ27%、22%であった。成長が電力需要や投資余力を通じて脱炭素電源の拡大を促す逆向きの経路を考慮しても、今回の比較では両者の結びつきは弱い。脱炭素電源の拡大を成長の鍵とする政策には、その条件について具体的な説明が求められる。
日本の脱炭素電源発電量は2.2倍、実質GDPの増加は21か国で最小。2015年平均から2026年第2四半期までのゼロエミッション電源発電量と実質GDPの変化(高所得21か国)。単位:指数(2015年平均値=1)。出典:各国国民経済計算(OECD Data Explorerより取得)およびIEA Monthly Electricity Statistics。
← 横にスクロールすると図の全体が見られます
図を保存PNGSVG
利用指標
    エネルギー供給の動向
    EM2610

    脱炭素電源の拡大と経済成長、日独米の異なる歩み

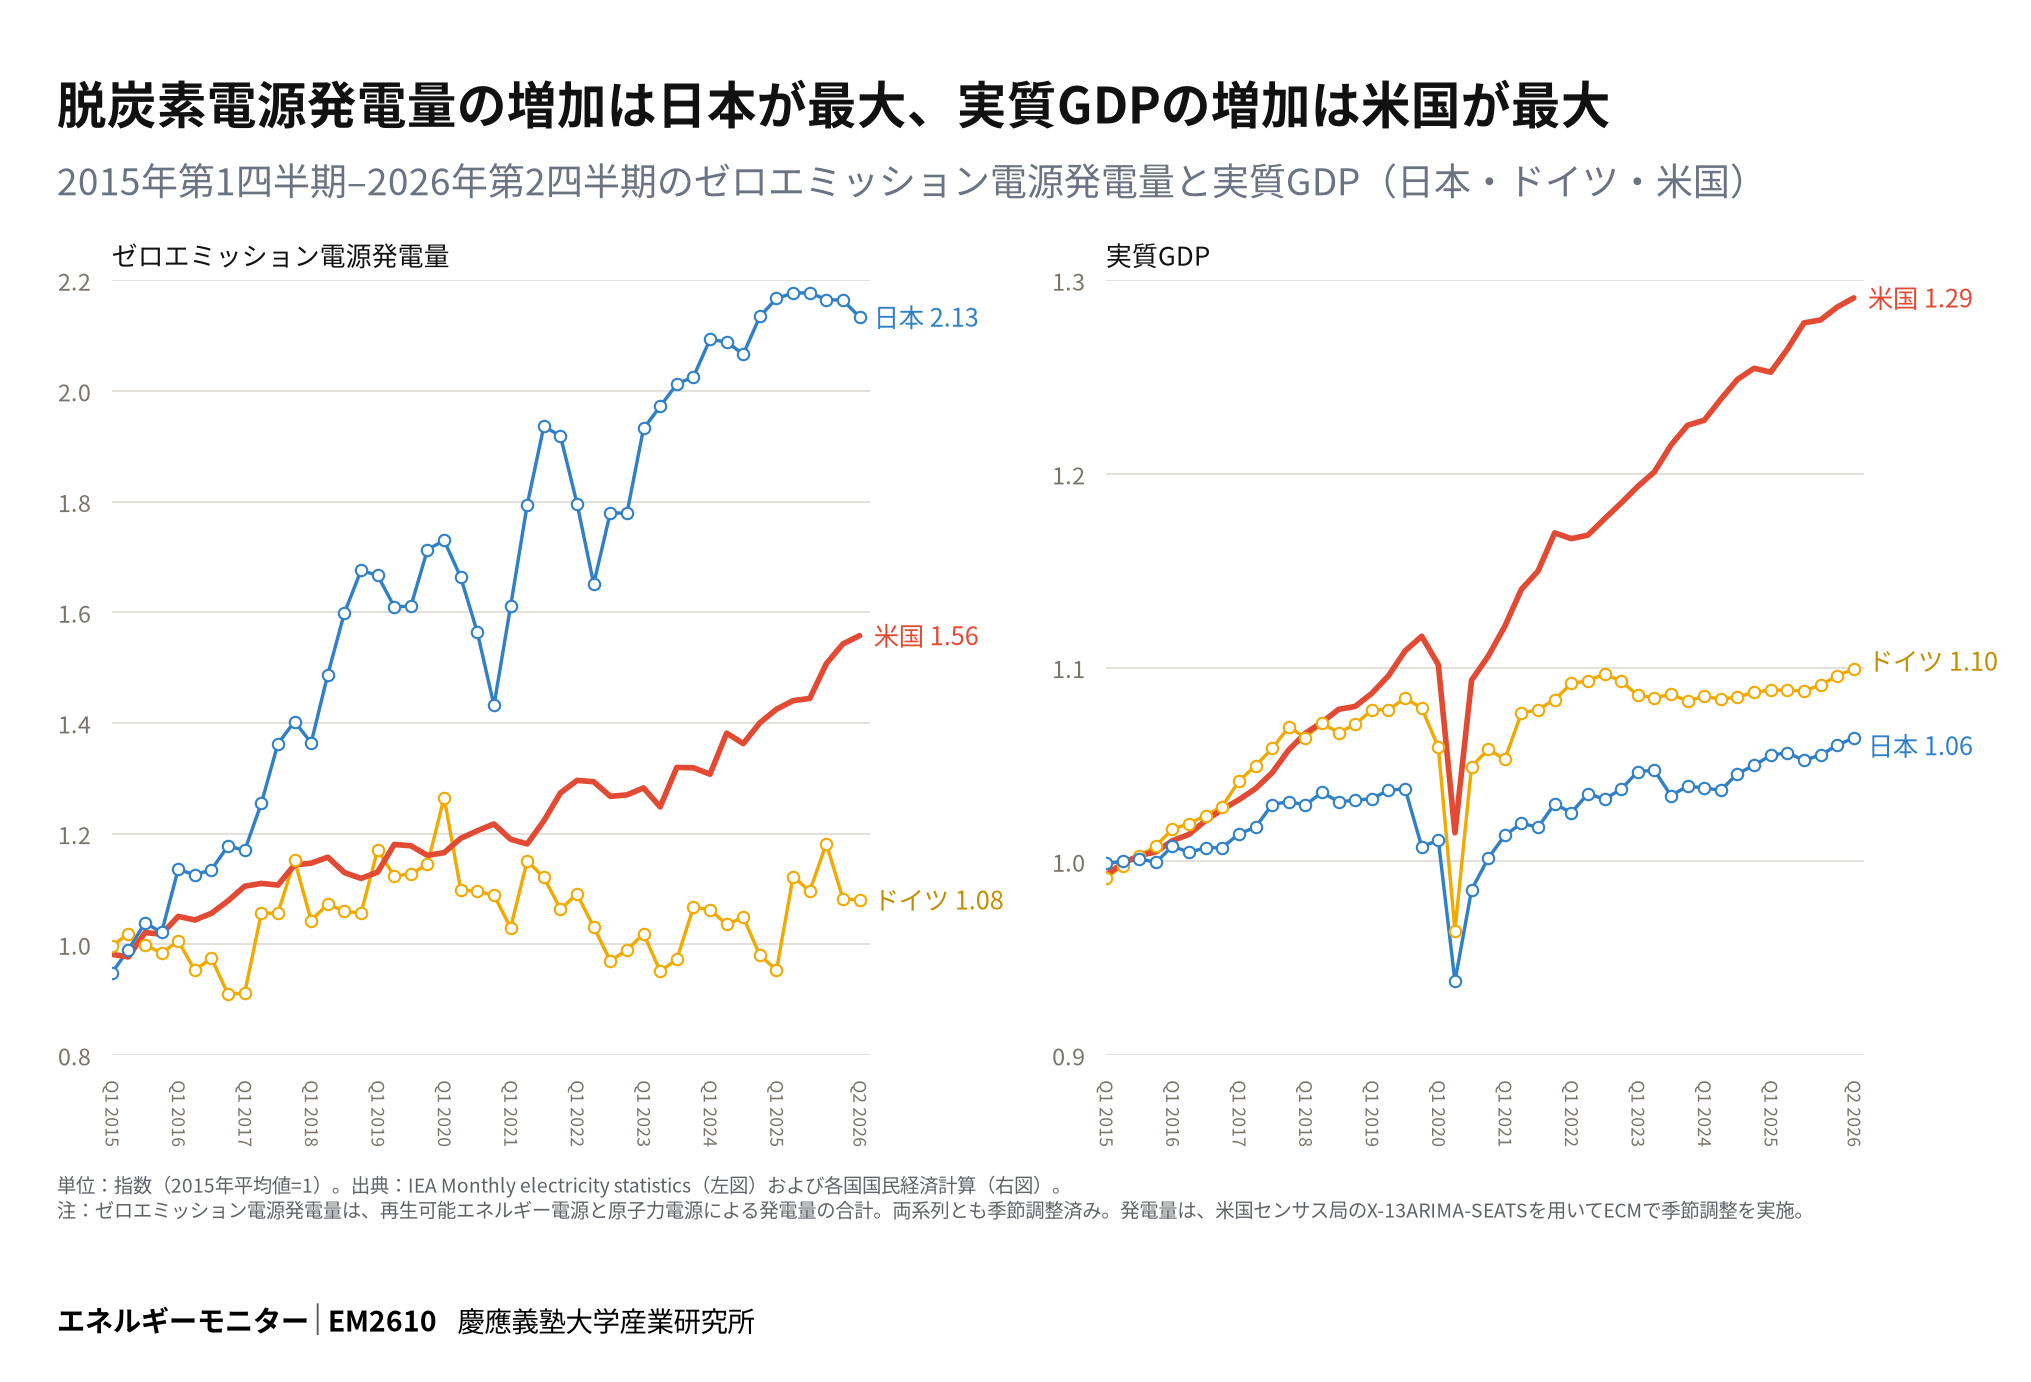
    第7次エネルギー基本計画(2025年2月、p.4)では、「我が国が産業を自国に維持・確保し経済成長できるかは、脱炭素電源を十分確保できるかにかかっている」とされた。2015年以降の日独米では、ゼロエミッション電源発電量と実質GDPに異なる動きがみられる。2015年平均を基準とすると、2026年第2四半期の日本のゼロエミッション電源発電量は、原発再稼働も寄与して2.2倍となった。一方、ドイツでは再エネ発電量の増加の多くが脱原発に伴う減少を補う形となり、同発電量は1.1倍にとどまっている。米国では同発電量が1.5倍となった。この間の実質GDPの増加は、米国が29%、ドイツが10%、日本が6%である。脱炭素電源の確保が経済成長につながる条件とは何か、実効性ある政策の在り方が問われている。

    脱炭素電源発電量の増加は日本が最大、実質GDPの増加は米国が最大。2015年第1四半期–2026年第2四半期のゼロエミッション電源発電量と実質GDP(日本・ドイツ・米国)。単位:指数(2015年平均値=1)。出典:各国国民経済計算(OECD Data Explorerより取得)およびIEA Monthly Electricity Statistics。
    ← 横にスクロールすると図の全体が見られます
    図を保存PNGSVG
    利用指標
      エネルギー供給の動向
      EM2608

      8月の原油調達、サウジ首位復帰と新たな供給先

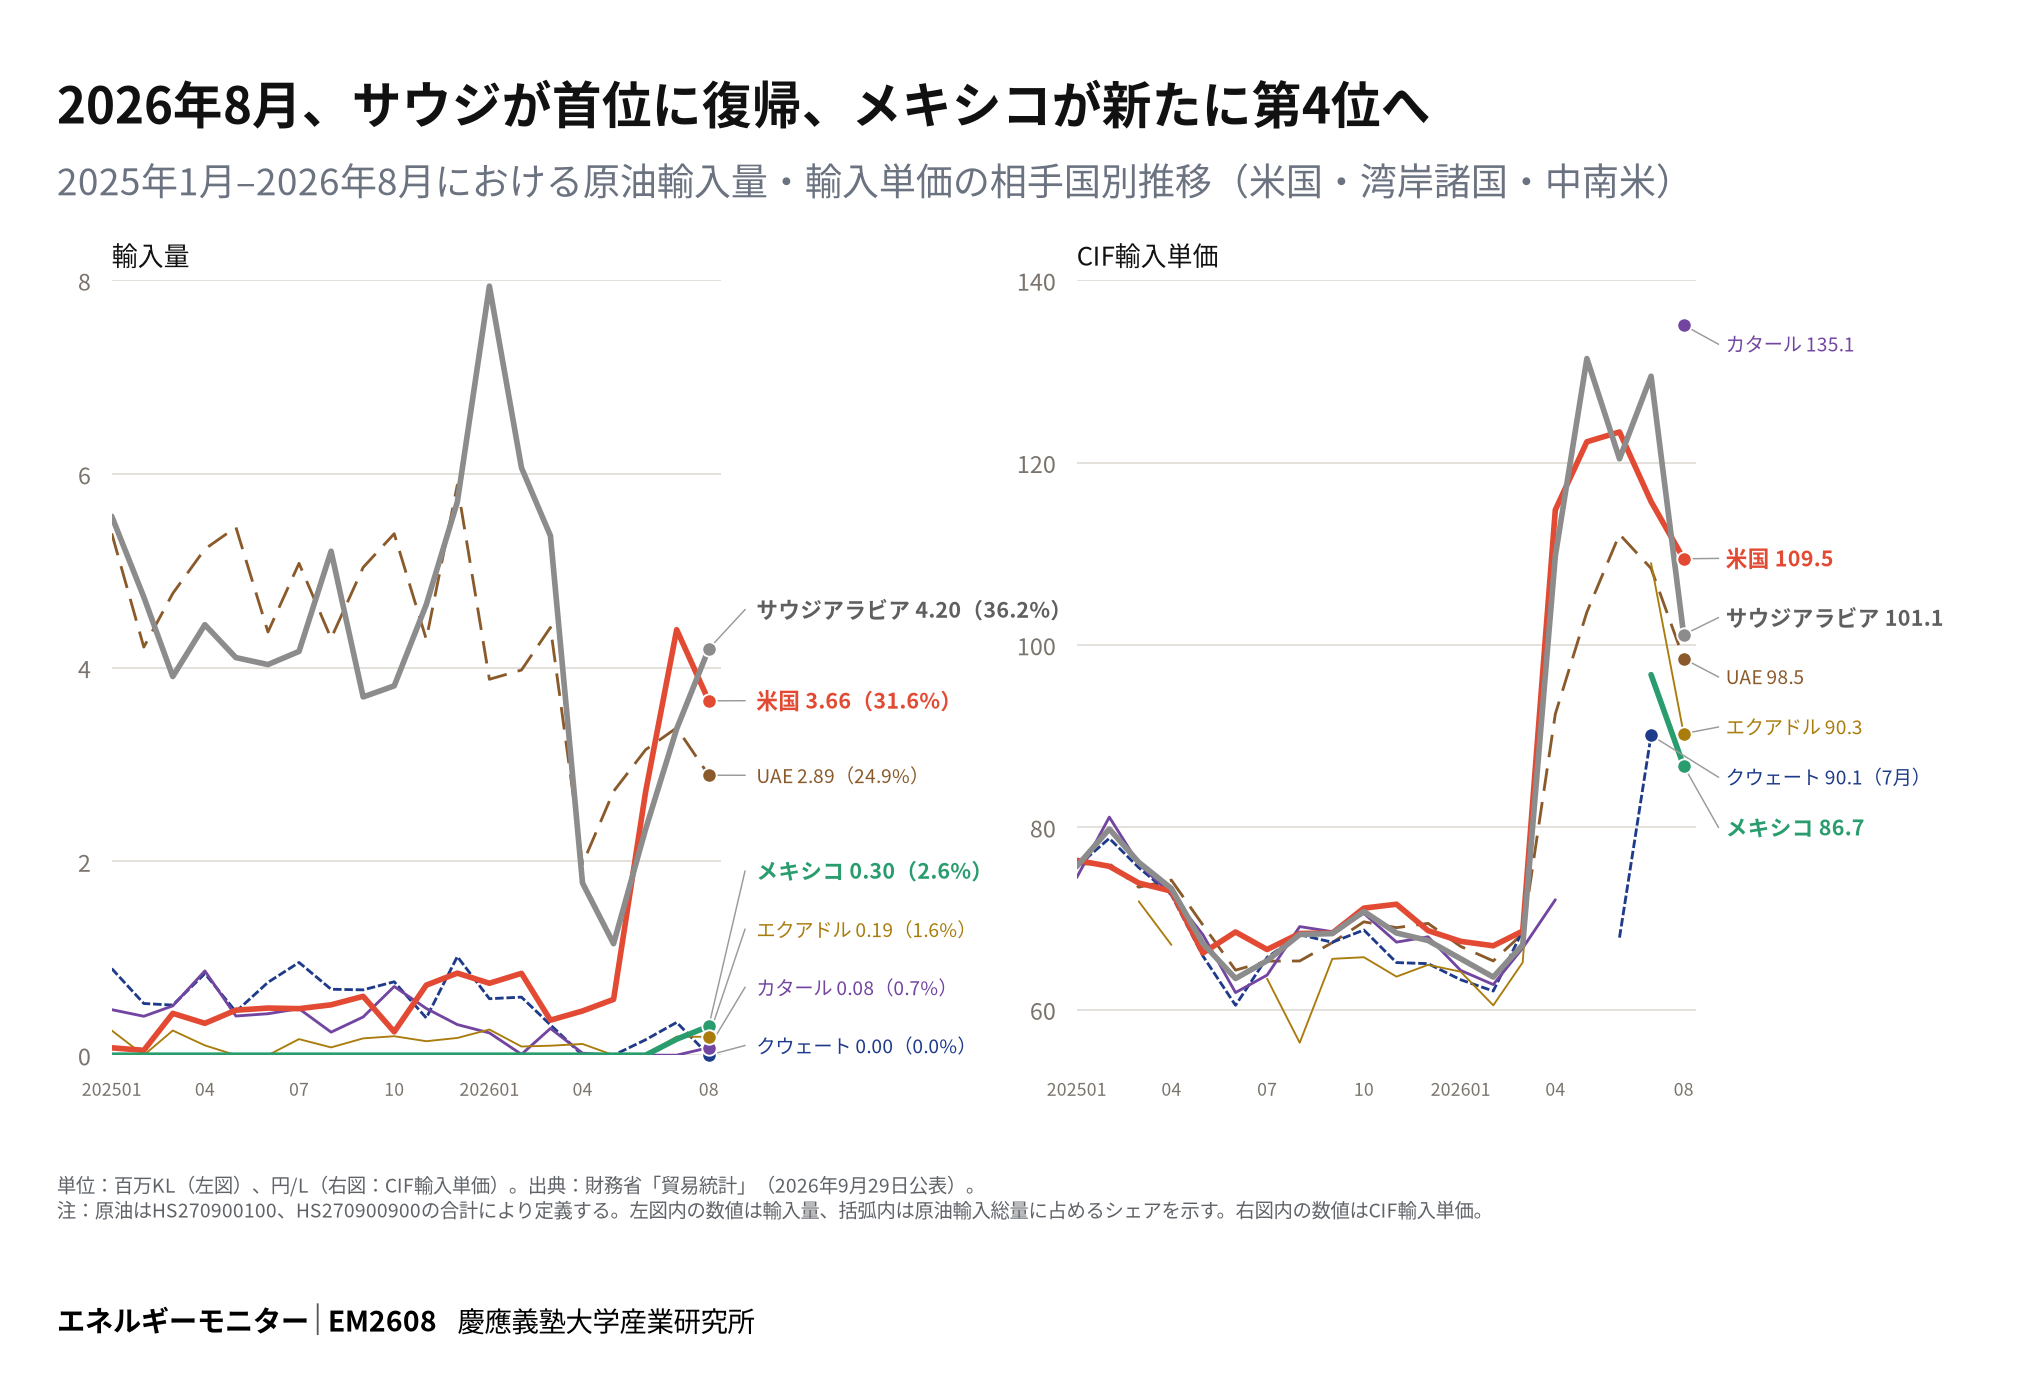
      2026年8月、日本の原油輸入では、サウジアラビアが再び最大の供給国となる一方、米国も3割を超える高いシェアを維持した。ホルムズ海峡の航行制約が続くなか、サウジでは紅海側のヤンブー港などを利用した代替輸送ルートも活用されたが、9月にはこのルートも攻撃を受けるなど不安定性は残る。さらに、6月まで輸入実績のなかったメキシコが2.6%で第4位となり、エクアドルからの調達もみられた。CIF輸入単価をみると、中南米の新たな供給先からの調達は必ずしも高い価格を伴っていない。原油調達の複線化が進む一方、供給経路をめぐるリスクはなお大きい。

      2026年8月、サウジが首位に復帰、メキシコが新たに第4位へ。2025年1月–2026年8月における原油輸入量・輸入単価の相手国別推移(米国・湾岸諸国・中南米)。単位:百万KL(左図)、円/L(右図:CIF輸入単価)。出典:財務省「貿易統計」(2026年9月29日公表)。
      ← 横にスクロールすると図の全体が見られます
      図を保存PNGSVG
      利用指標
        エネルギー供給の動向
        EM2603

        ホルムズ危機が促す原油供給先の分散化

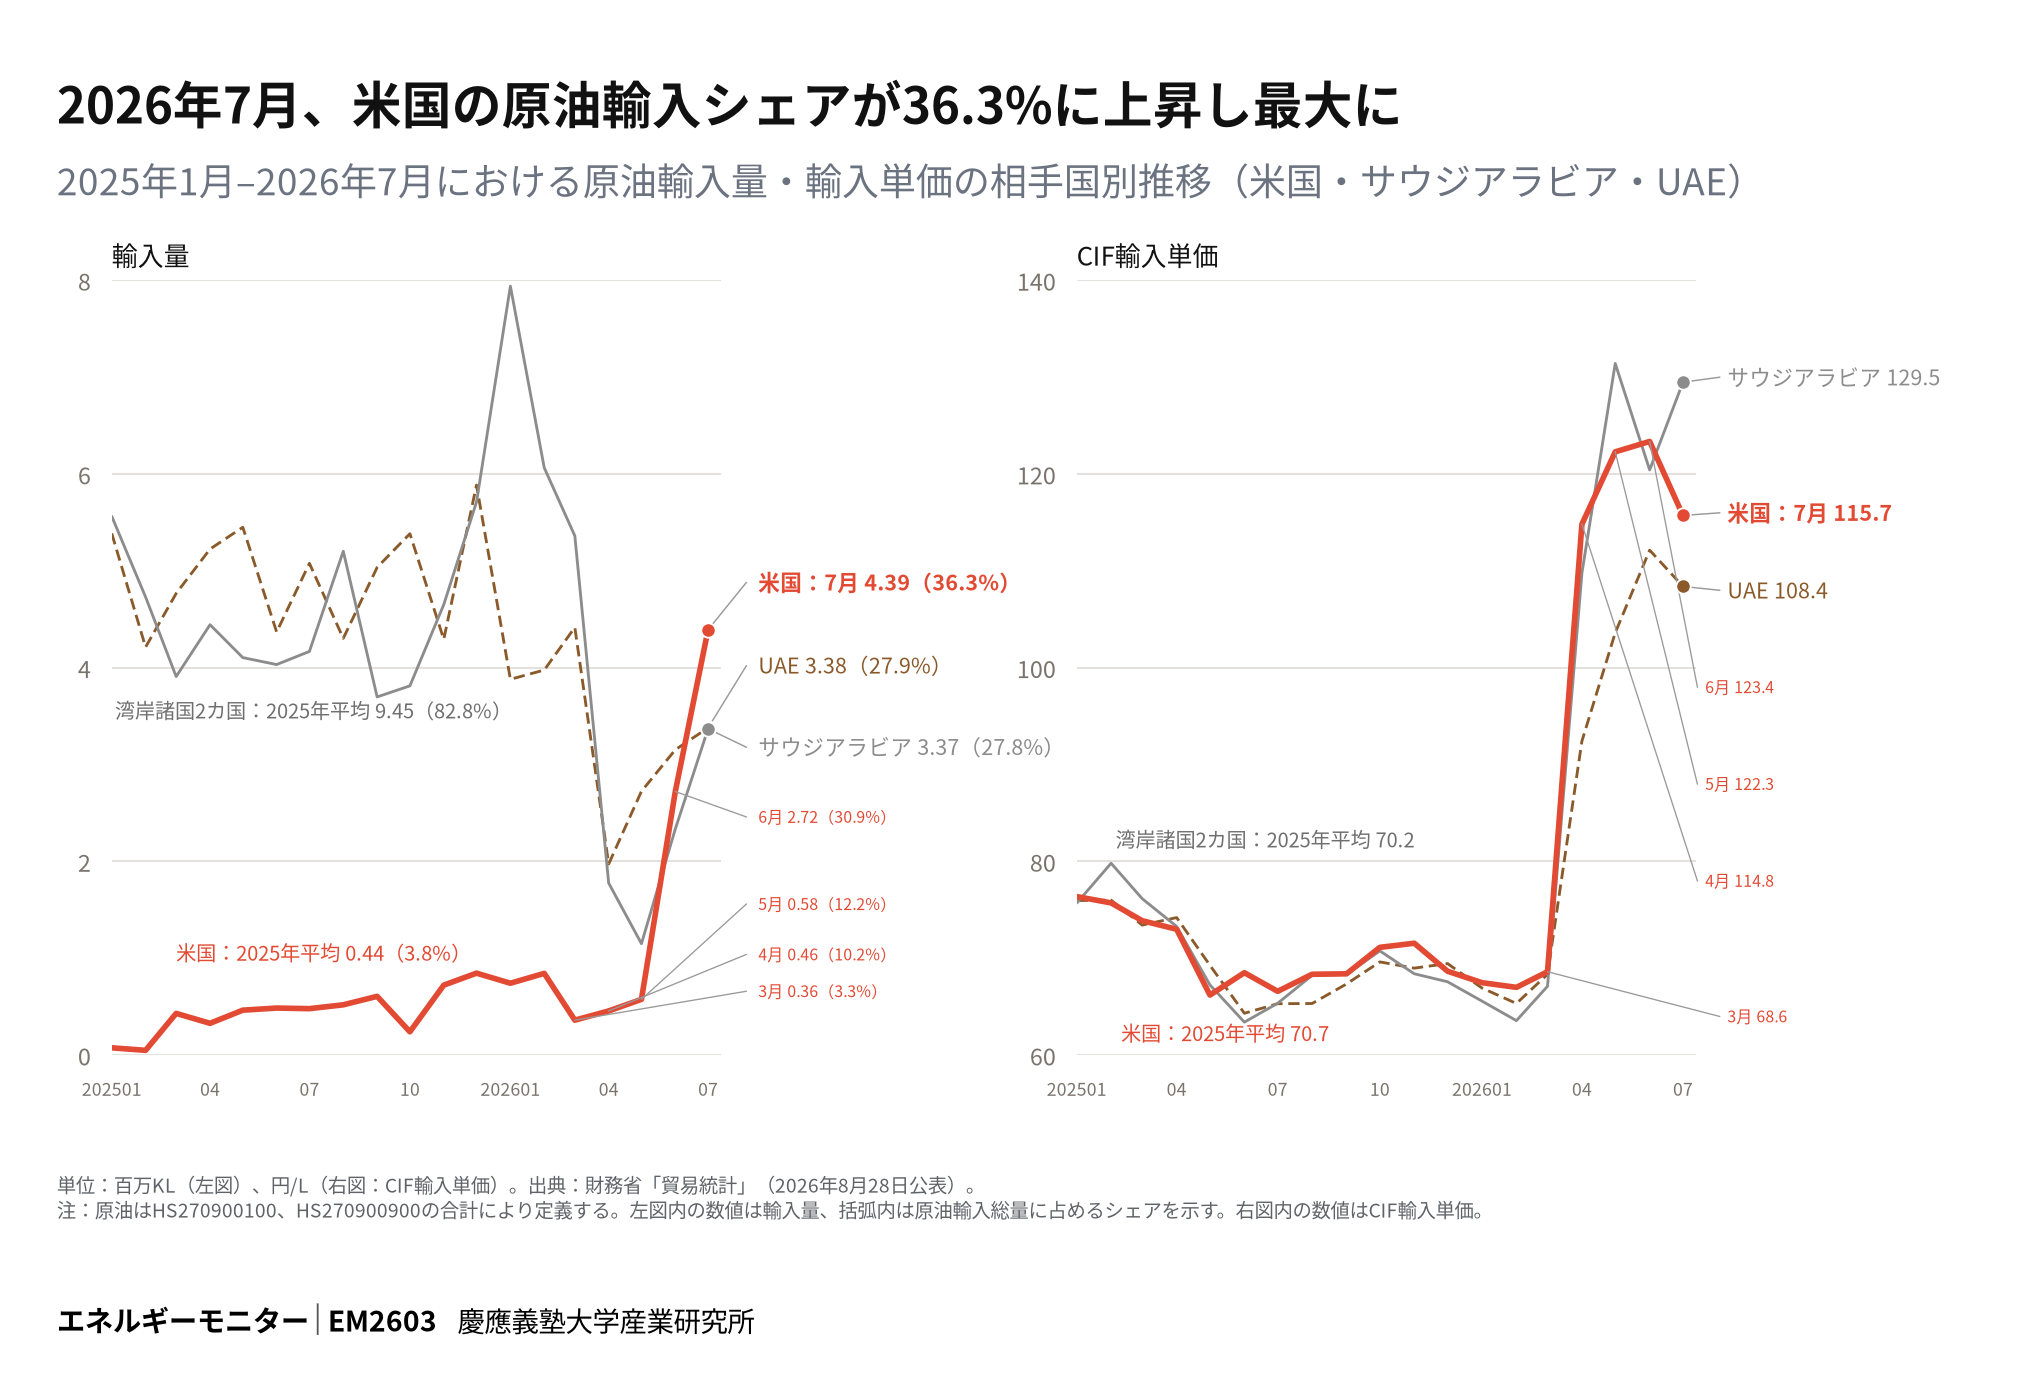
        2026年7月、日本の原油輸入量に占める米国のシェアは36.3%に達し、2015年1月以降で初めてサウジアラビア・アラブ首長国連邦(UAE)を上回り最大の輸入先となった。背景には、2月末のイスラエル・米国によるイラン攻撃を契機としたホルムズ海峡の航行不安があり、日米間では原油調達拡大に向けた協力を確認している(3月の日米首脳会談)。CIF輸入単価は主要供給国いずれも上昇している。しかし、危機下でこれほど急速に調達先を切り替えられた経験は、平時の供給網強化や価格交渉における資産となる可能性がある。

        2026年7月、米国の原油輸入シェアが36.3%に上昇し最大に。2025年1月–2026年7月における原油輸入量・輸入単価の相手国別推移(米国・サウジアラビア・UAE)。単位:百万KL(左図)、円/L(右図:CIF輸入単価)。出典:財務省「貿易統計」(2026年8月28日公表)。
        ← 横にスクロールすると図の全体が見られます
        図を保存PNGSVG
        利用指標
          全4テーマ中 1–4件目(新しい順)

          エネルギーモニターを、
          メールで受け取る。

          新しいテーマの公表時にメールで配信します。