脱炭素電源の拡大と経済成長、日独米の異なる歩み
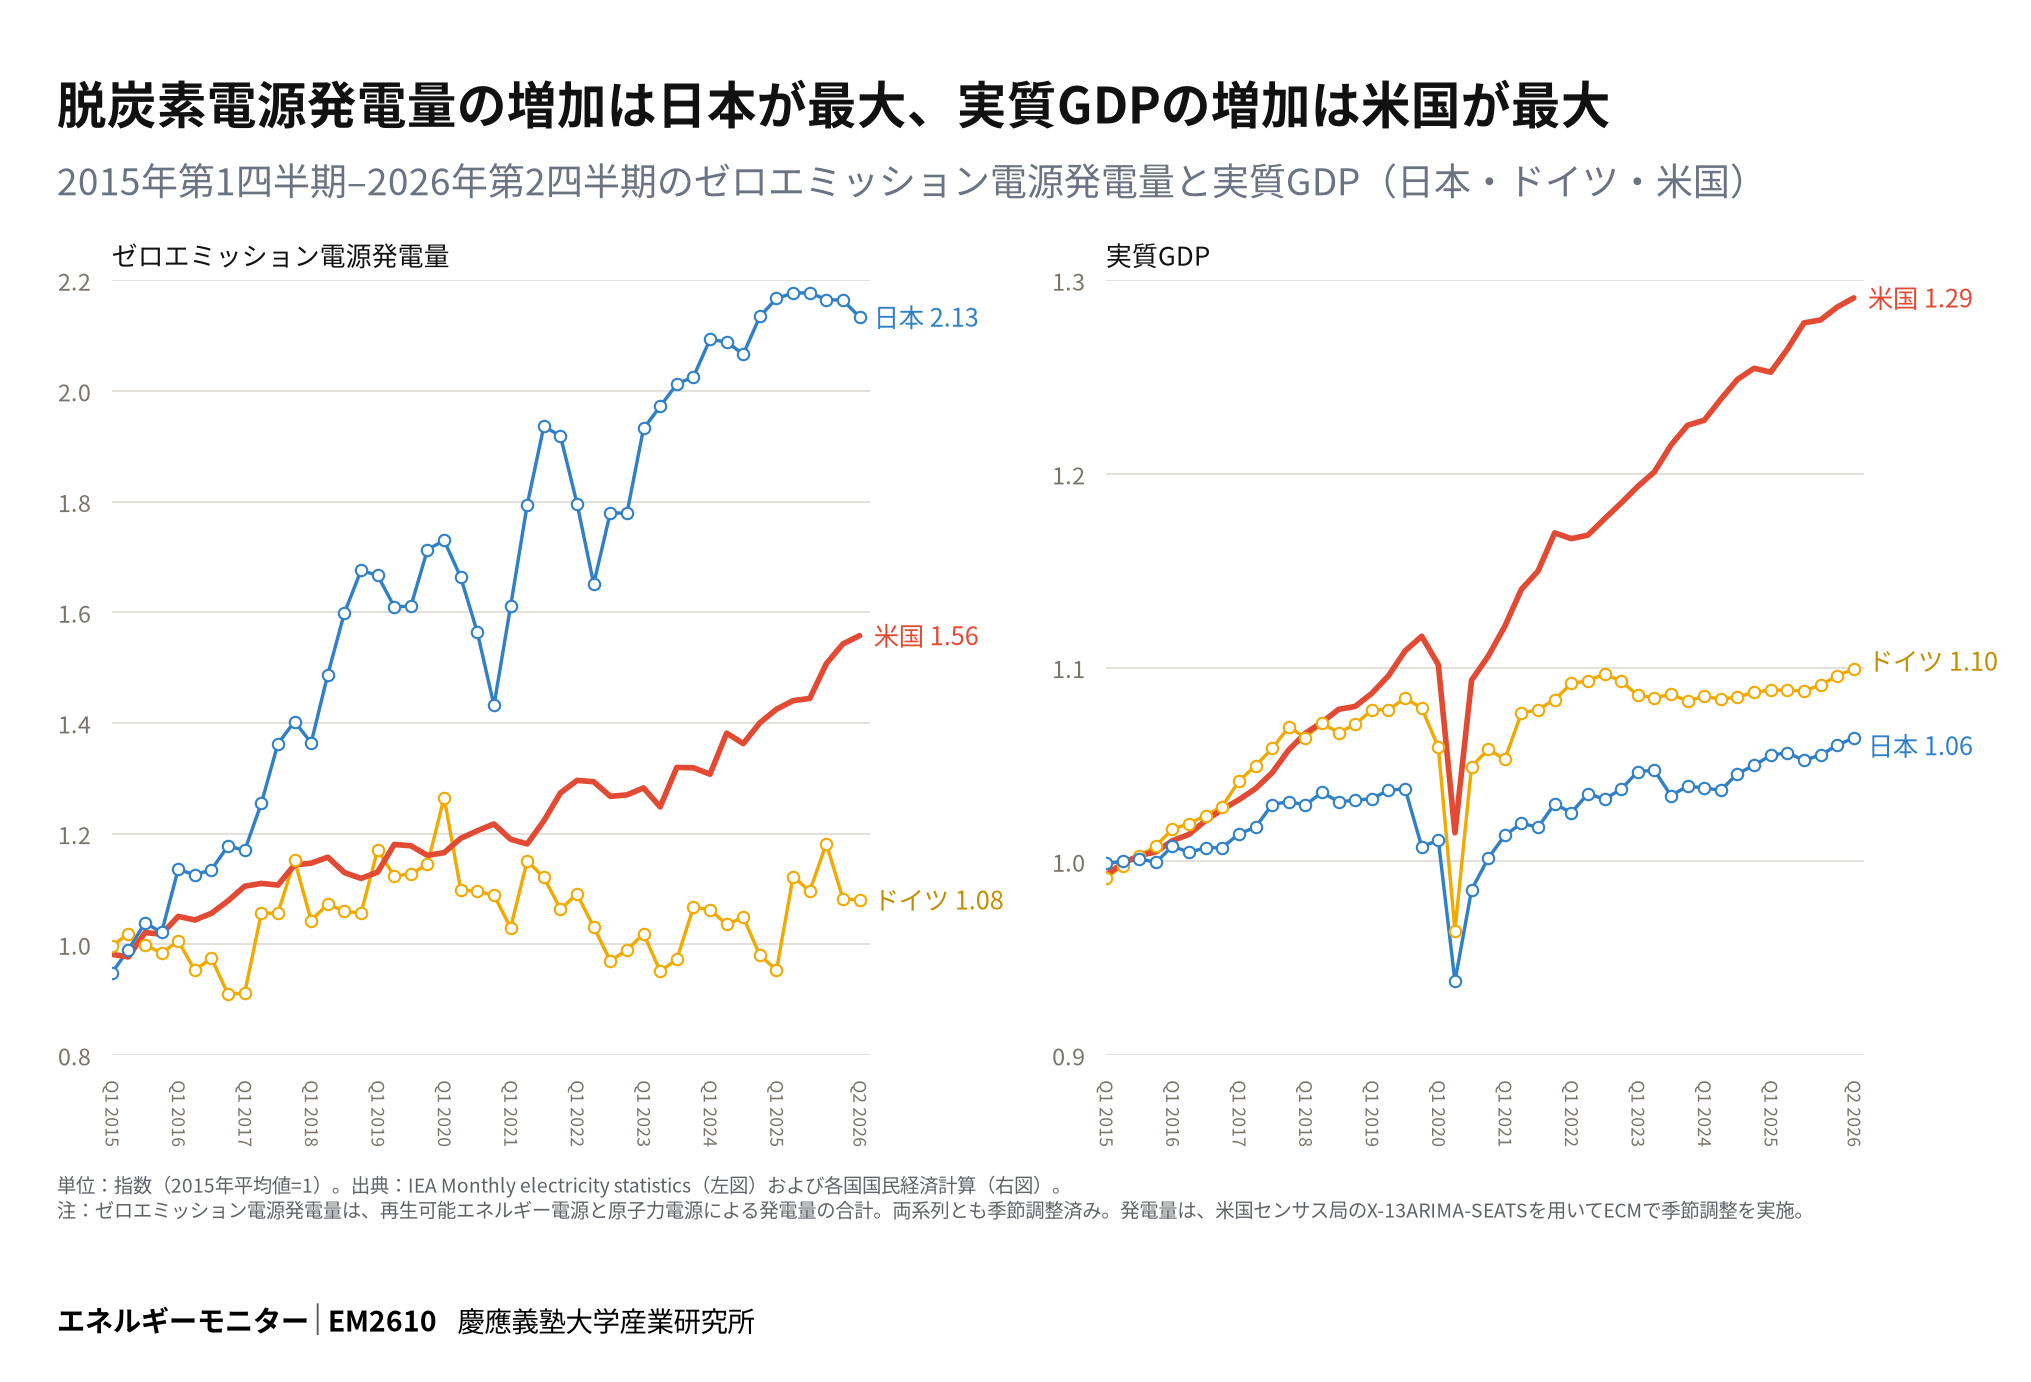
第7次エネルギー基本計画(2025年2月、p.4)では、「我が国が産業を自国に維持・確保し経済成長できるかは、脱炭素電源を十分確保できるかにかかっている」とされた。2015年以降の日独米では、ゼロエミッション電源発電量と実質GDPに異なる動きがみられる。2015年平均を基準とすると、2026年第2四半期の日本のゼロエミッション電源発電量は、原発再稼働も寄与して2.1倍となった。一方、ドイツでは再エネ発電量の増加の多くが脱原発に伴う減少を補う形となり、同発電量は1.1倍にとどまっている。米国では同発電量が1.6倍となった。この間の実質GDPの増加は、米国が29%、ドイツが10%、日本が6%である。脱炭素電源の確保が経済成長につながる条件とは何か、実効性ある政策の在り方が問われている。
野村浩二・稲場翔(慶應義塾大学産業研究所)
2026年10月3日PDFDOI ↗
総合エネルギー価格、再び2022–23年の高値に迫る
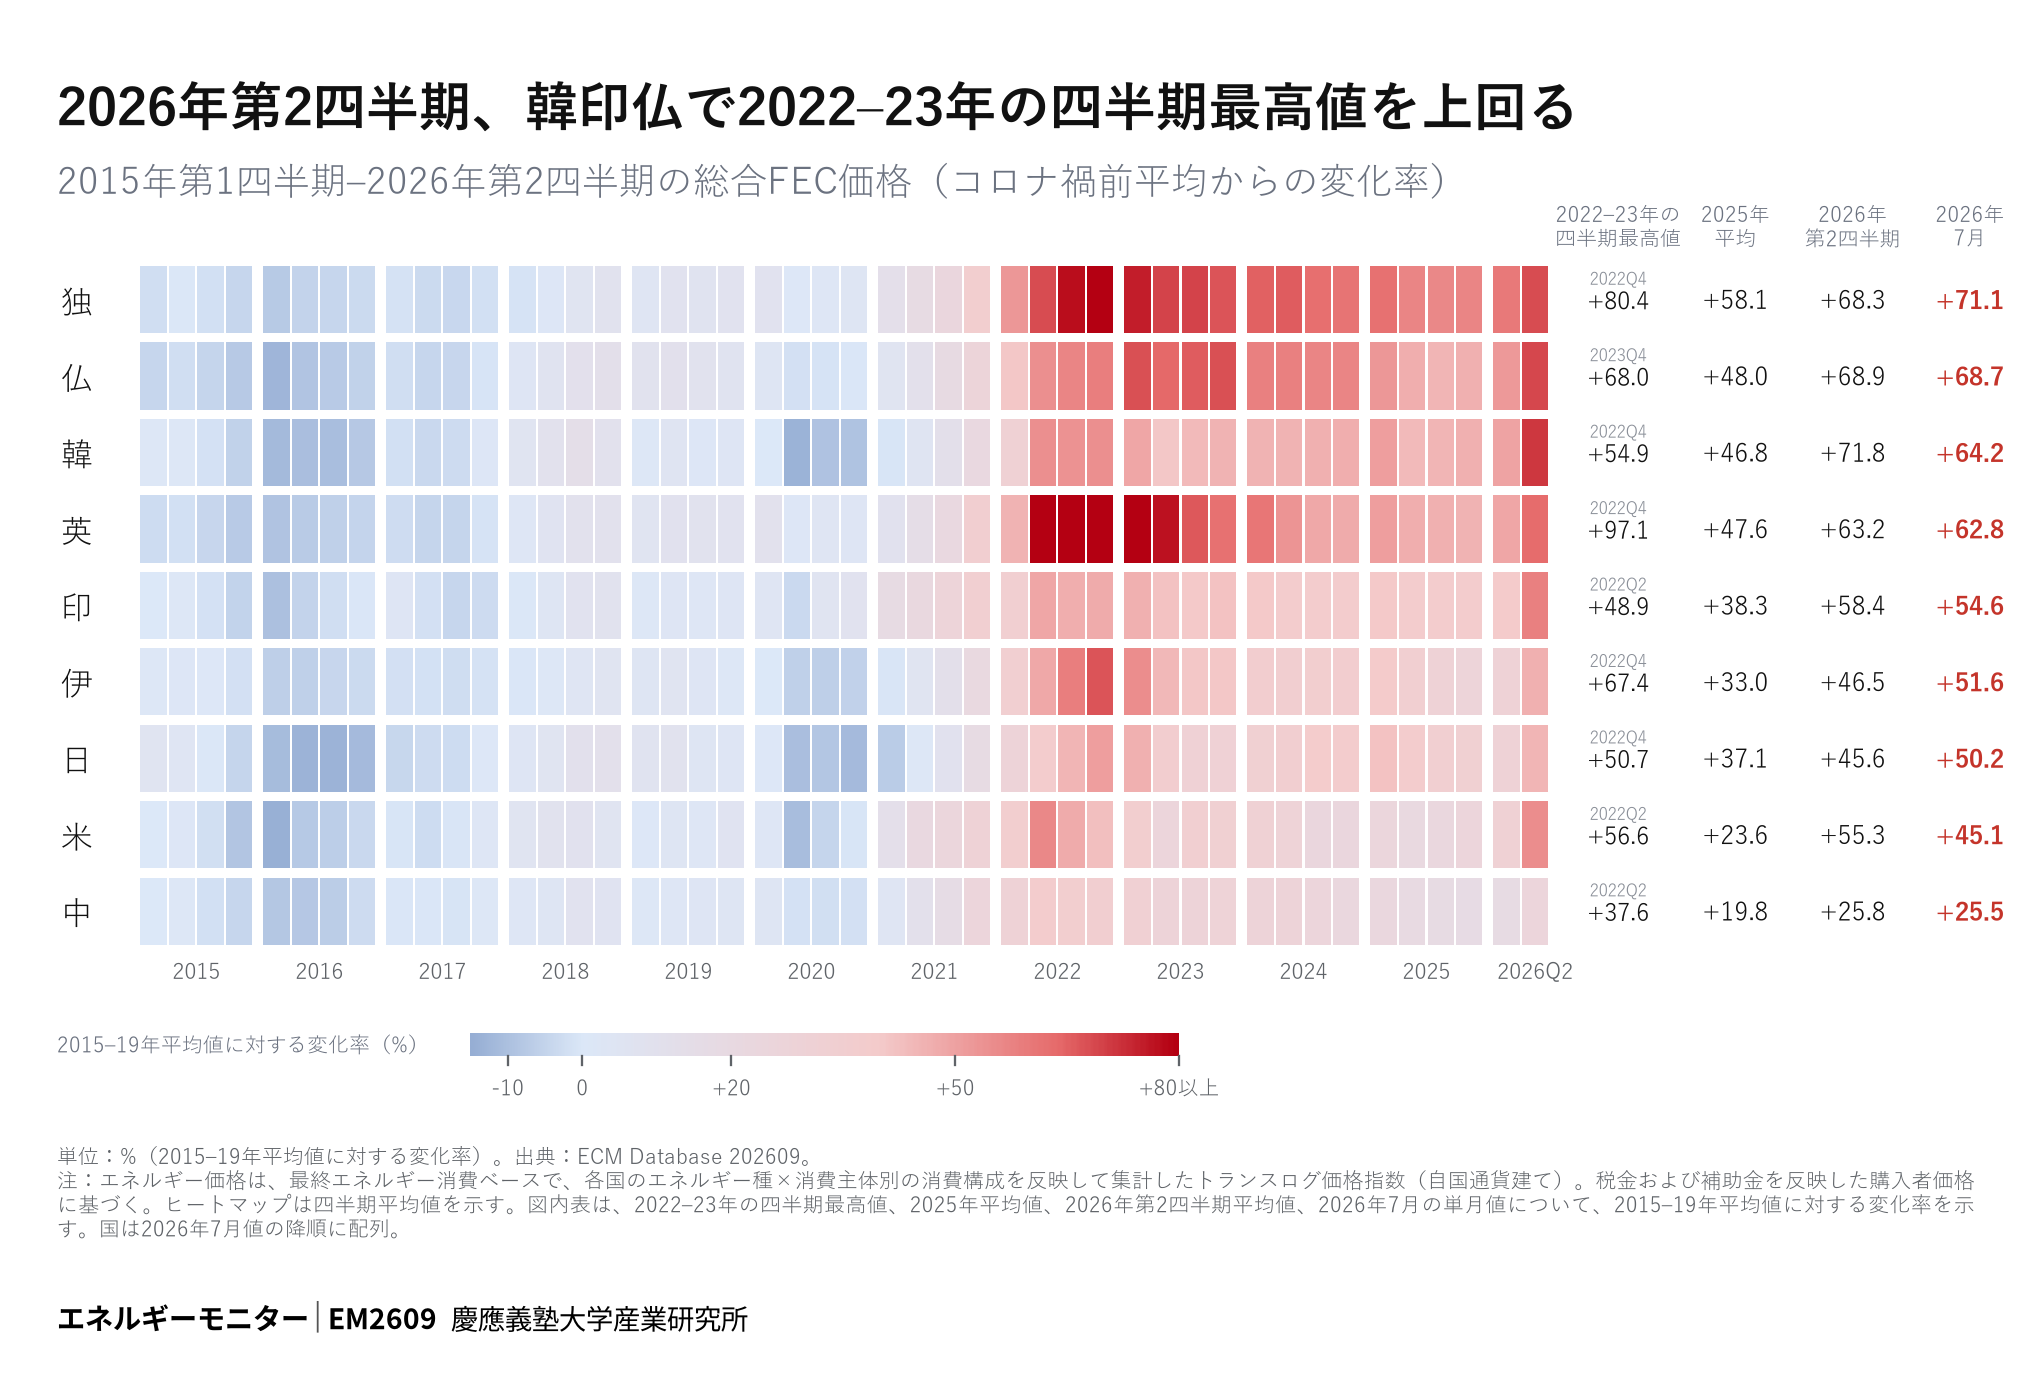
電力化の進展などによってエネルギー種や消費主体の構成が変わるなか、最終エネルギー消費(FEC)全体の価格変動を捉えるには、個別価格を消費構成に応じて集計する必要がある(EM2607)。主要9か国の名目の総合FEC価格は、2021年以降の上昇が2025年にいったん緩和したものの、2026年第2四半期には全9か国で2025年平均を上回った。韓国・インド・フランスでは2022–23年の四半期最高値を上回り、米国も当時の最高値に近づいた。7月には米国・韓国・インドで第2四半期平均を下回ったが、韓国・インドは当時の四半期最高値をなお上回る。日本も7月にはコロナ禍前(2015–19年平均)比で50%高となり、当時の四半期最高値に接近している。一方、中国の7月価格はコロナ禍前比26%高で、2025年平均からの上昇幅も6ポイントにとどまった。
野村浩二・稲場翔(慶應義塾大学産業研究所)
2026年10月2日PDFDOI ↗
8月の原油調達、サウジ首位復帰と新たな供給先
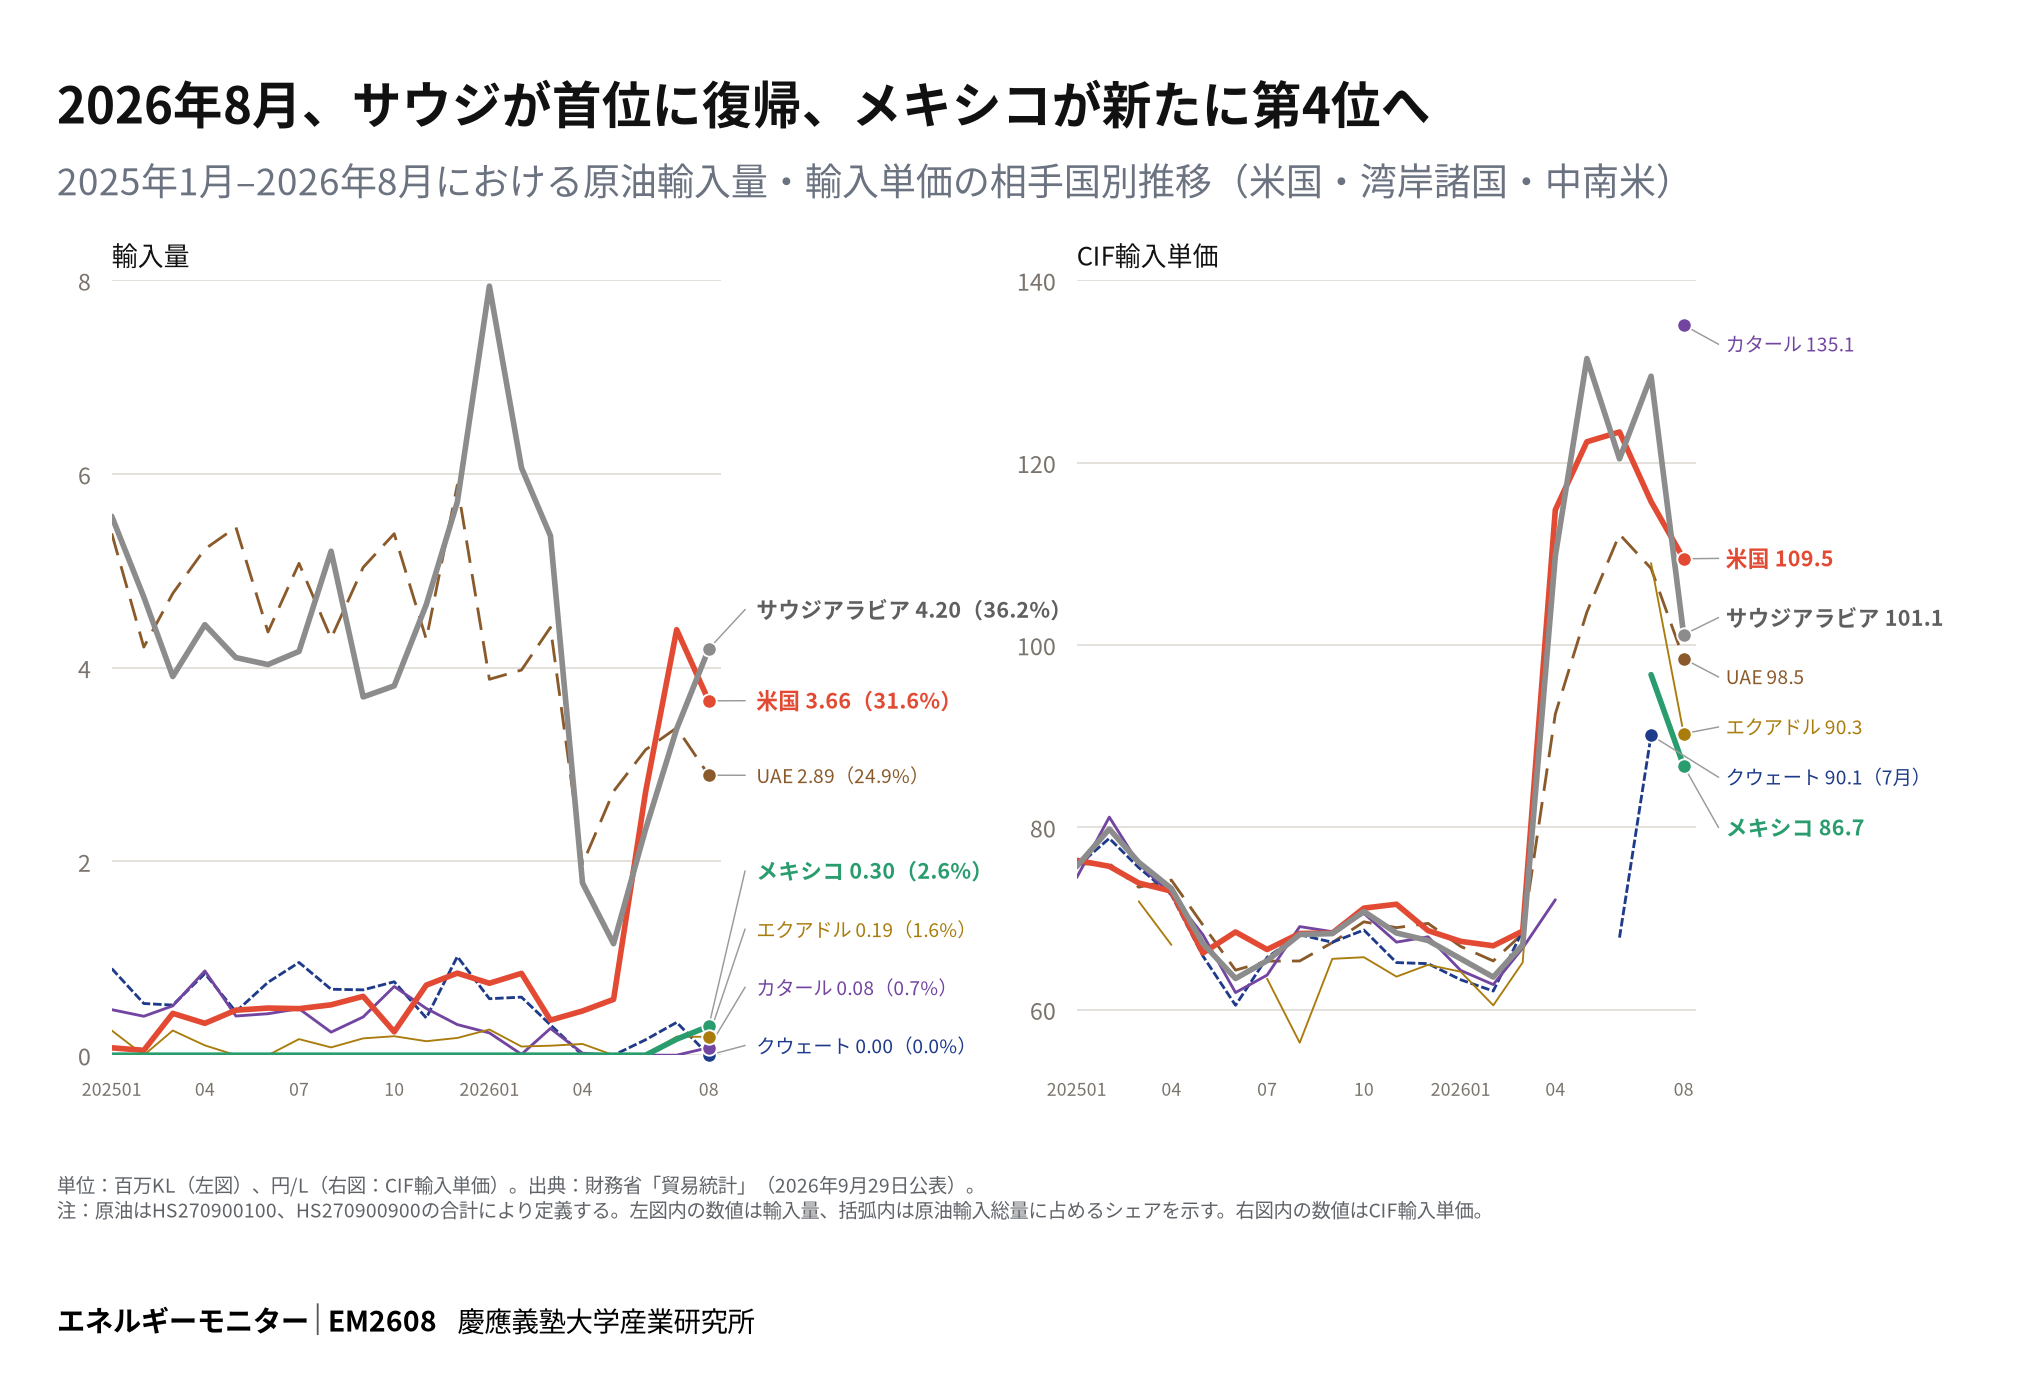
2026年8月、日本の原油輸入では、サウジアラビアが再び最大の供給国となる一方、米国も3割を超える高いシェアを維持した。ホルムズ海峡の航行制約が続くなか、サウジでは紅海側のヤンブー港などを利用した代替輸送ルートも活用されたが、9月にはこのルートも攻撃を受けるなど不安定性は残る。さらに、6月まで輸入実績のなかったメキシコが2.6%で第4位となり、エクアドルからの調達もみられた。CIF輸入単価をみると、中南米の新たな供給先からの調達は必ずしも高い価格を伴っていない。原油調達の複線化が進む一方、供給経路をめぐるリスクはなお大きい。
野村浩二・稲場翔(慶應義塾大学産業研究所)
2026年9月29日PDFDOI ↗
エネルギー単価と価格指数、広がる乖離
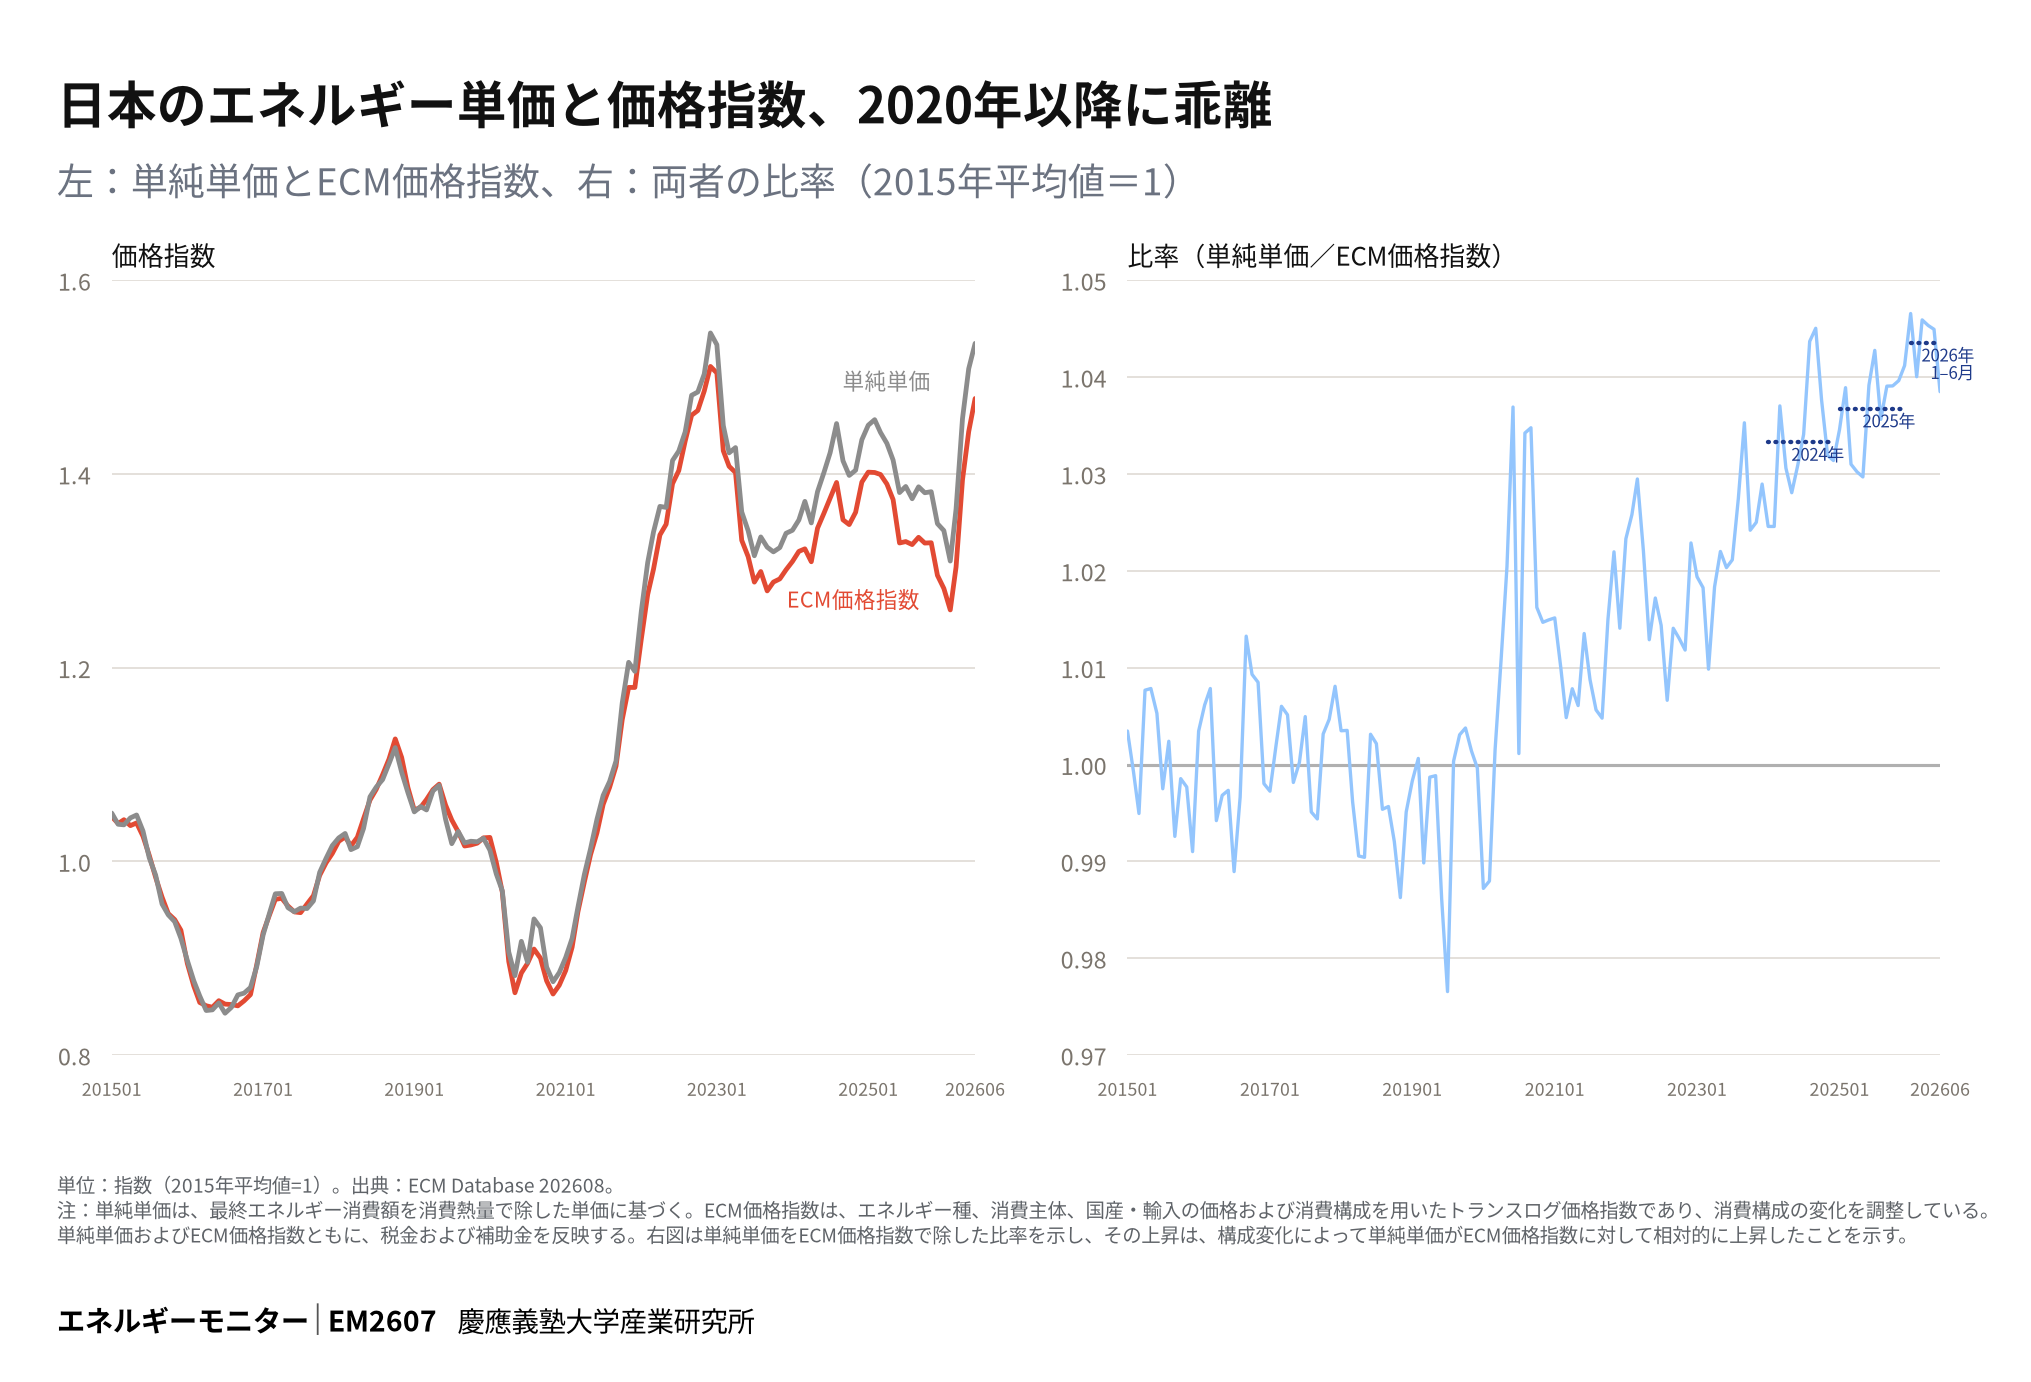
日本の最終エネルギー価格では、消費熱量当たりの単純単価と、エネルギー種や消費主体などの構成変化を調整したECM価格指数との乖離が、2020年以降緩やかに拡大している。両者の比率は2015年平均を1とすると、2019年には年平均0.996であったが、2020年に1.013へ上昇し、2024年1.033、2025年1.037となった。2026年1–6月には平均1.044となり、単純単価はECM価格指数を4%ほど上回っている。この背景には、熱量当たりで相対的に高価な電力へのシフトや、エネルギー多消費産業のシェア低下など、エネルギー種や消費主体の構成変化がある。こうした構成変化の影響を調整することは、エネルギー価格そのものの動向を捉えるうえで重要となっている。
野村浩二・稲場翔(慶應義塾大学産業研究所)
2026年9月28日PDFDOI ↗
電力化、進展するアジア・停滞するドイツ
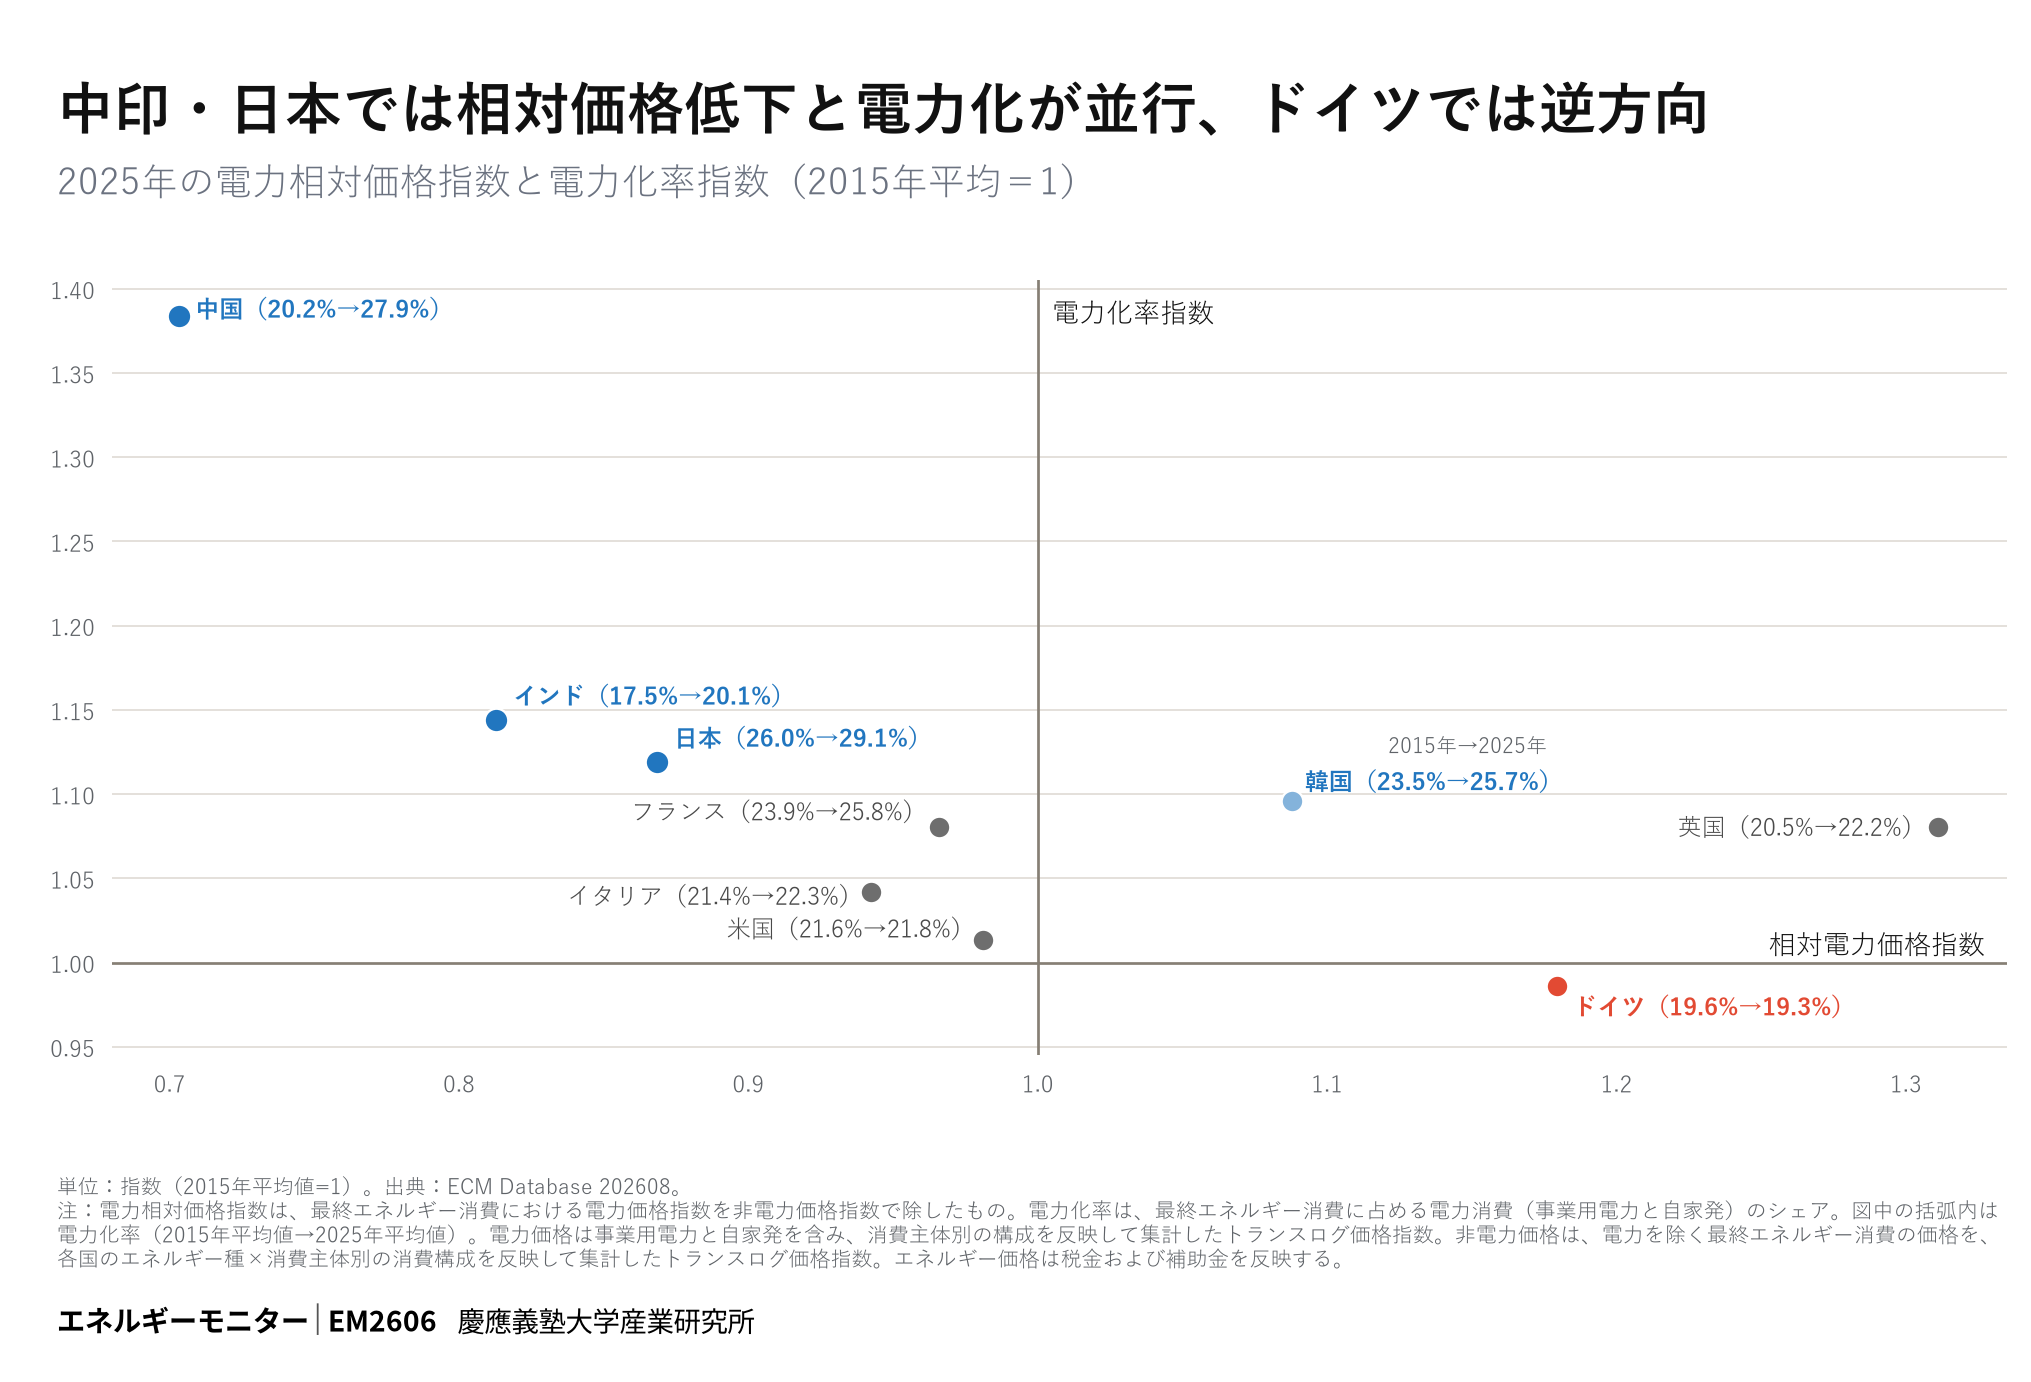
主要9か国では、2015年以降の電力相対価格と電力化率の変化に一定の対応がみられる。EM2605で示したように、2026年にはホルムズ危機後の非電力エネルギー価格上昇によって多くの国で電力相対価格が大きく低下しているため、本号では危機前の2025年平均で比較する。2015年から2025年にかけて、アジア4か国ではいずれも電力化率が上昇し、とくに中国、インド、日本では電力相対価格が低下する一方、電力化率はそれぞれ20.2%から27.9%、17.5%から20.1%、26.0%から29.1%へ上昇した。これに対しドイツでは、電力相対価格が上昇するなかで電力化率は19.6%から19.3%へと低迷し、比較9か国で最も低い水準となっている。
野村浩二・稲場翔(慶應義塾大学産業研究所)
2026年9月16日PDFDOI ↗
電力の相対価格に広がる国際差
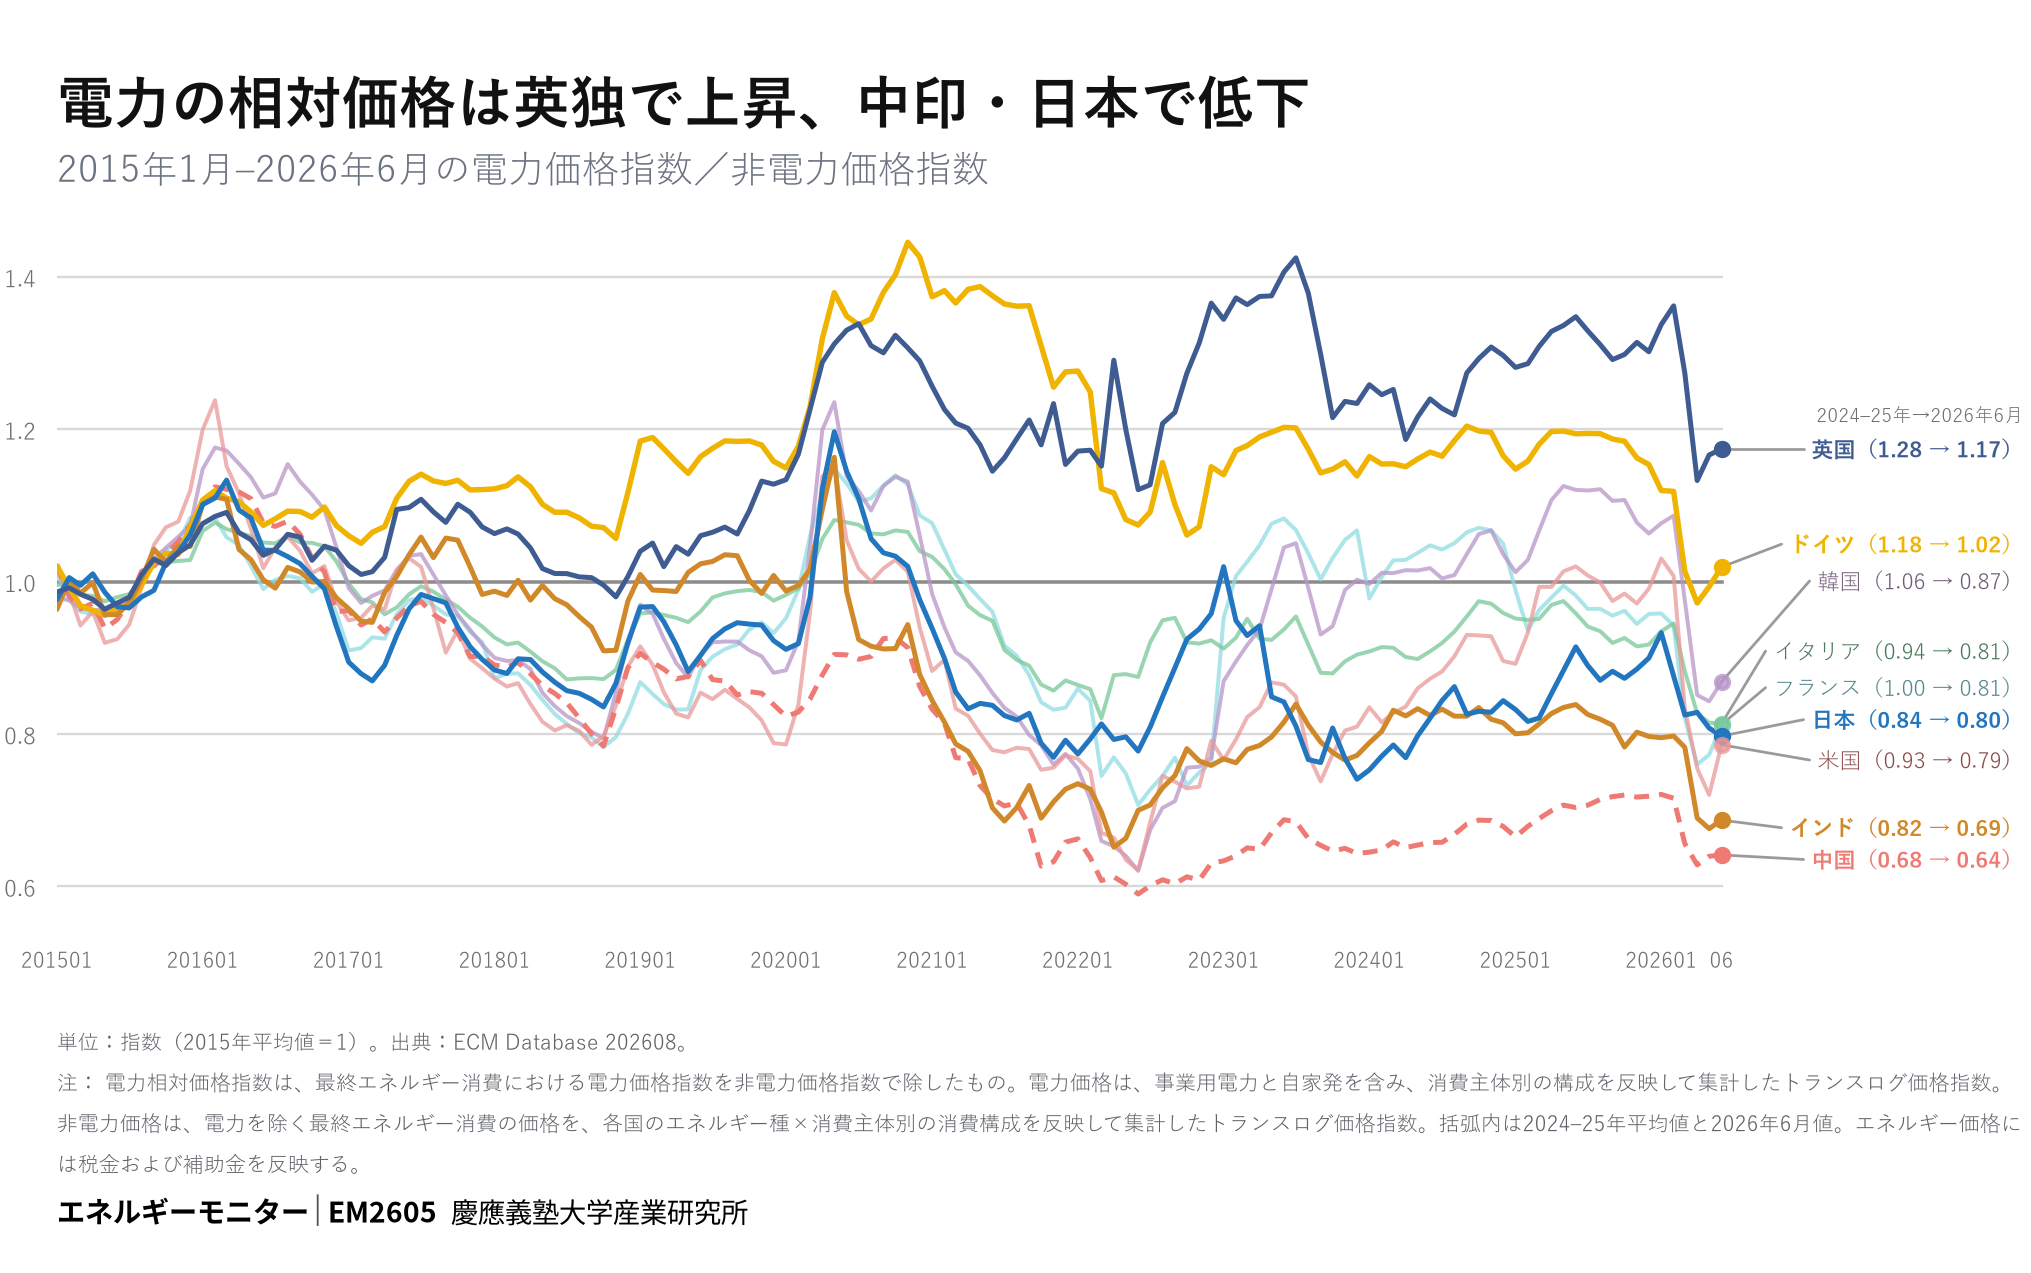
主要国では、最終エネルギー消費における電力と非電力エネルギーの相対価格が2015年以降大きく分岐している。2024–25年平均の電力相対価格指数(2015年平均=1)は、英国1.28、ドイツ1.18と上昇した一方、中国では0.68、インド0.82、日本0.84まで低下した。こうした差は、電力と非電力の選択をめぐる価格シグナルが国によって大きく異なることを示している。2026年6月には多くの国でさらに低下したが、これはホルムズ危機発生後の石油製品を中心とする非電力エネルギー価格の上昇を反映している。
野村浩二・稲場翔(慶應義塾大学産業研究所)
2026年9月15日PDFDOI ↗
エネルギー多消費産業の製品輸入、日独の分岐
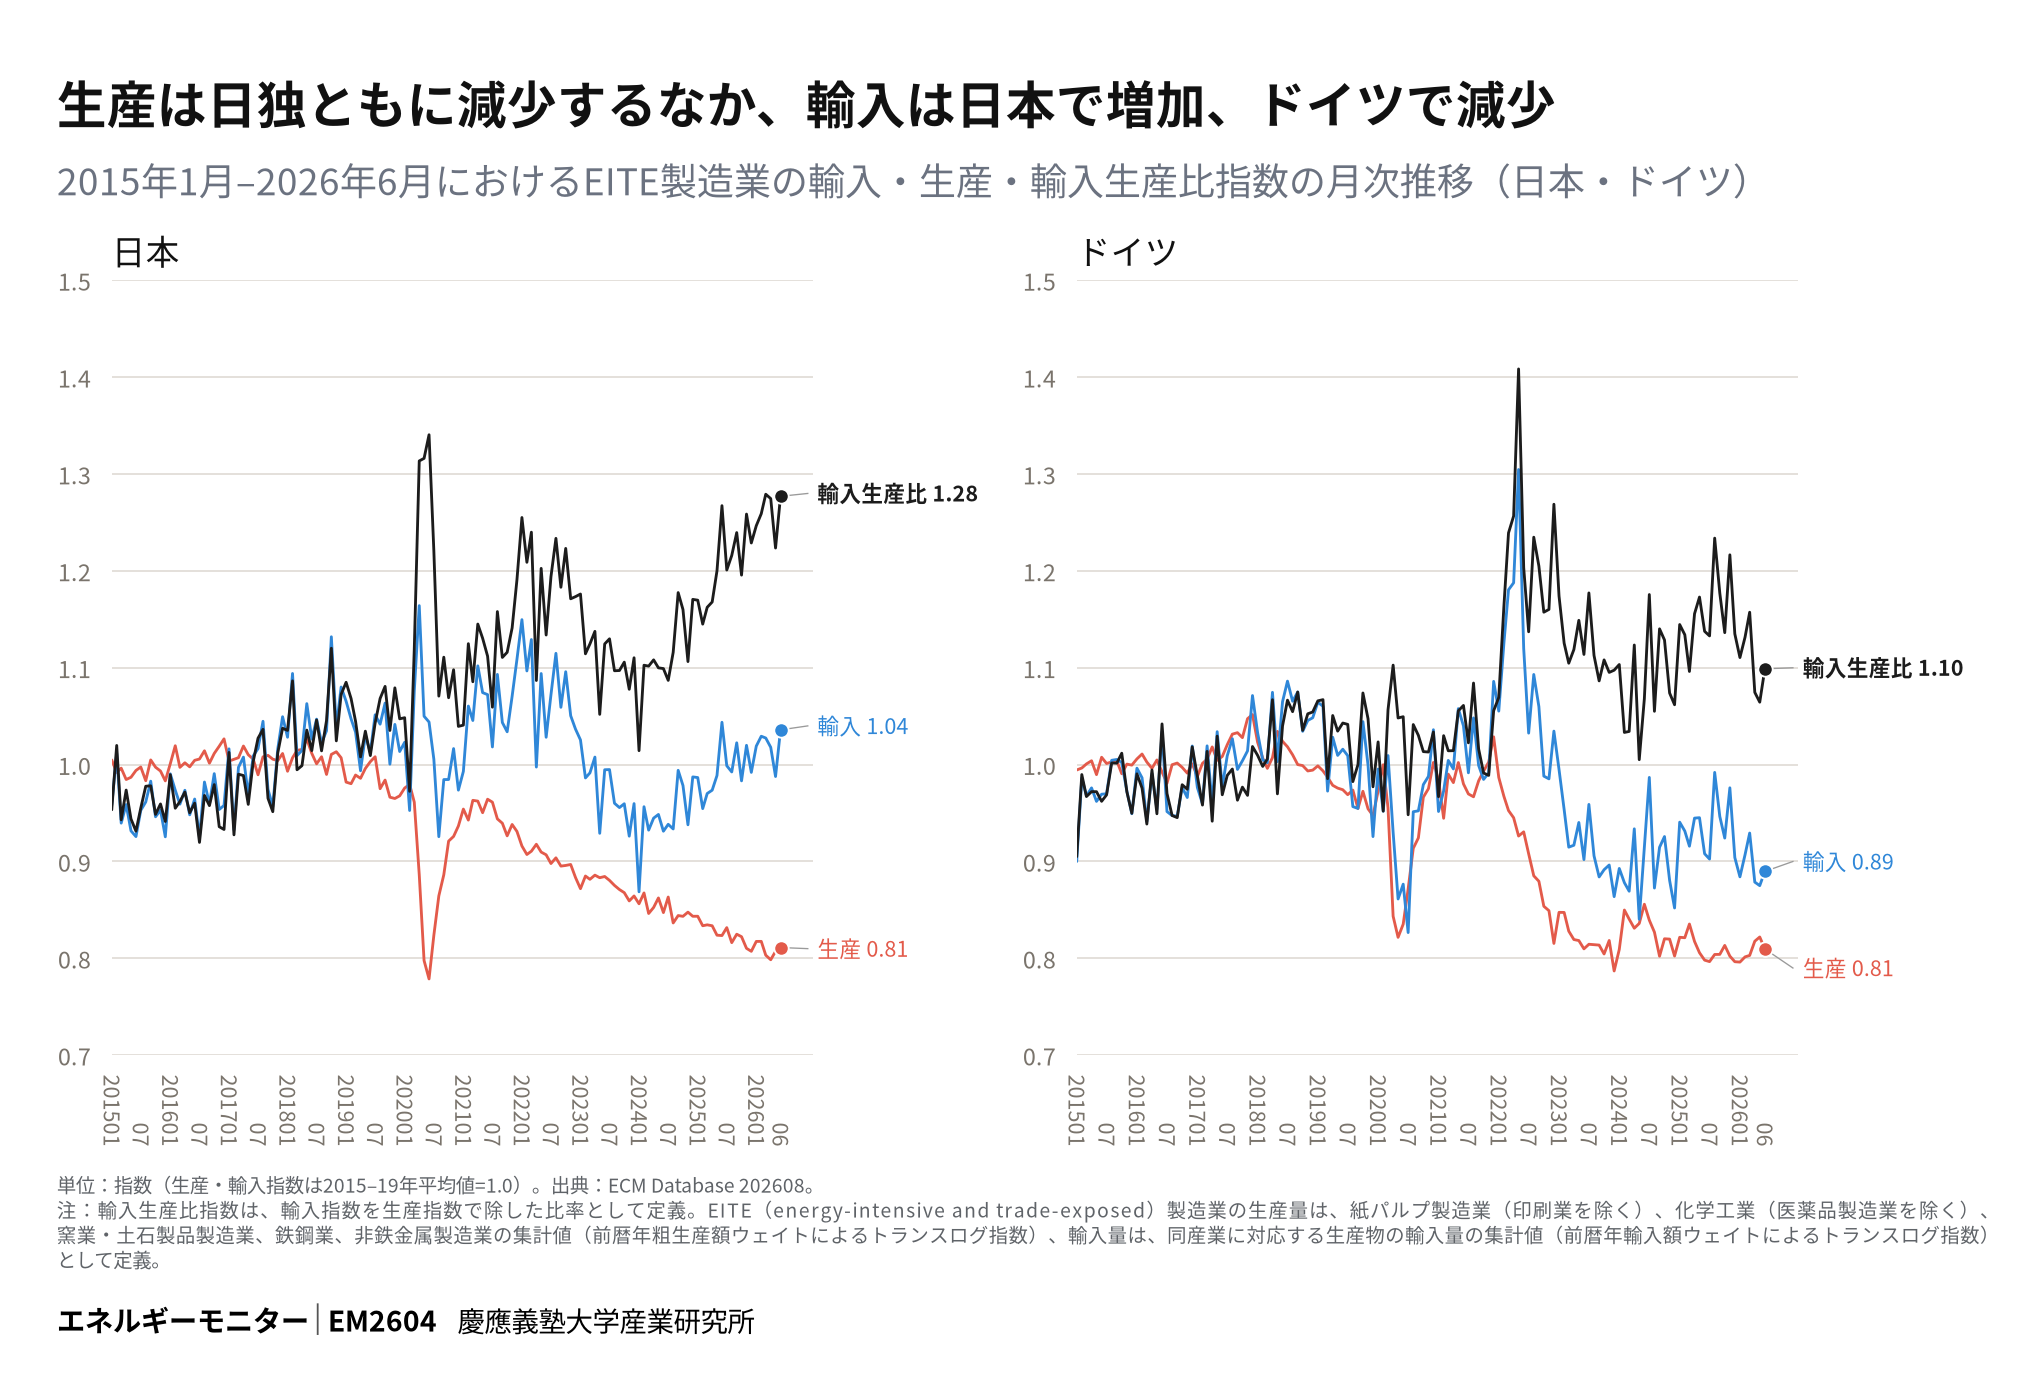
エネルギー多消費(EITE)製造業の生産は日本・ドイツともに低下し(EM2601)、2026年6月には2015‒19年平均を2割ほど下回る。しかし、輸入の動きは非対称である。輸入指数は同月に日本が1.04、ドイツが0.89と、2015‒19年平均対比で逆方向に動いている。輸入指数を生産指数で除した輸入生産比指数も、日本1.28、ドイツ1.10まで乖離した。日本の輸入は2024年に入ってから増加傾向が明確となっており、ホルムズ危機以前から確認される動きである。ほぼ同程度の生産減少が、日本では輸入増加を、ドイツでは輸入減少を伴っている。この非対称は、生産減少の大きさだけでは説明できず、日本のEITE製造業における国内供給と輸入との関係に構造的な変化が生じている可能性を示している。
野村浩二・稲場翔(慶應義塾大学産業研究所)
2026年9月12日PDFDOI ↗
ホルムズ危機が促す原油供給先の分散化
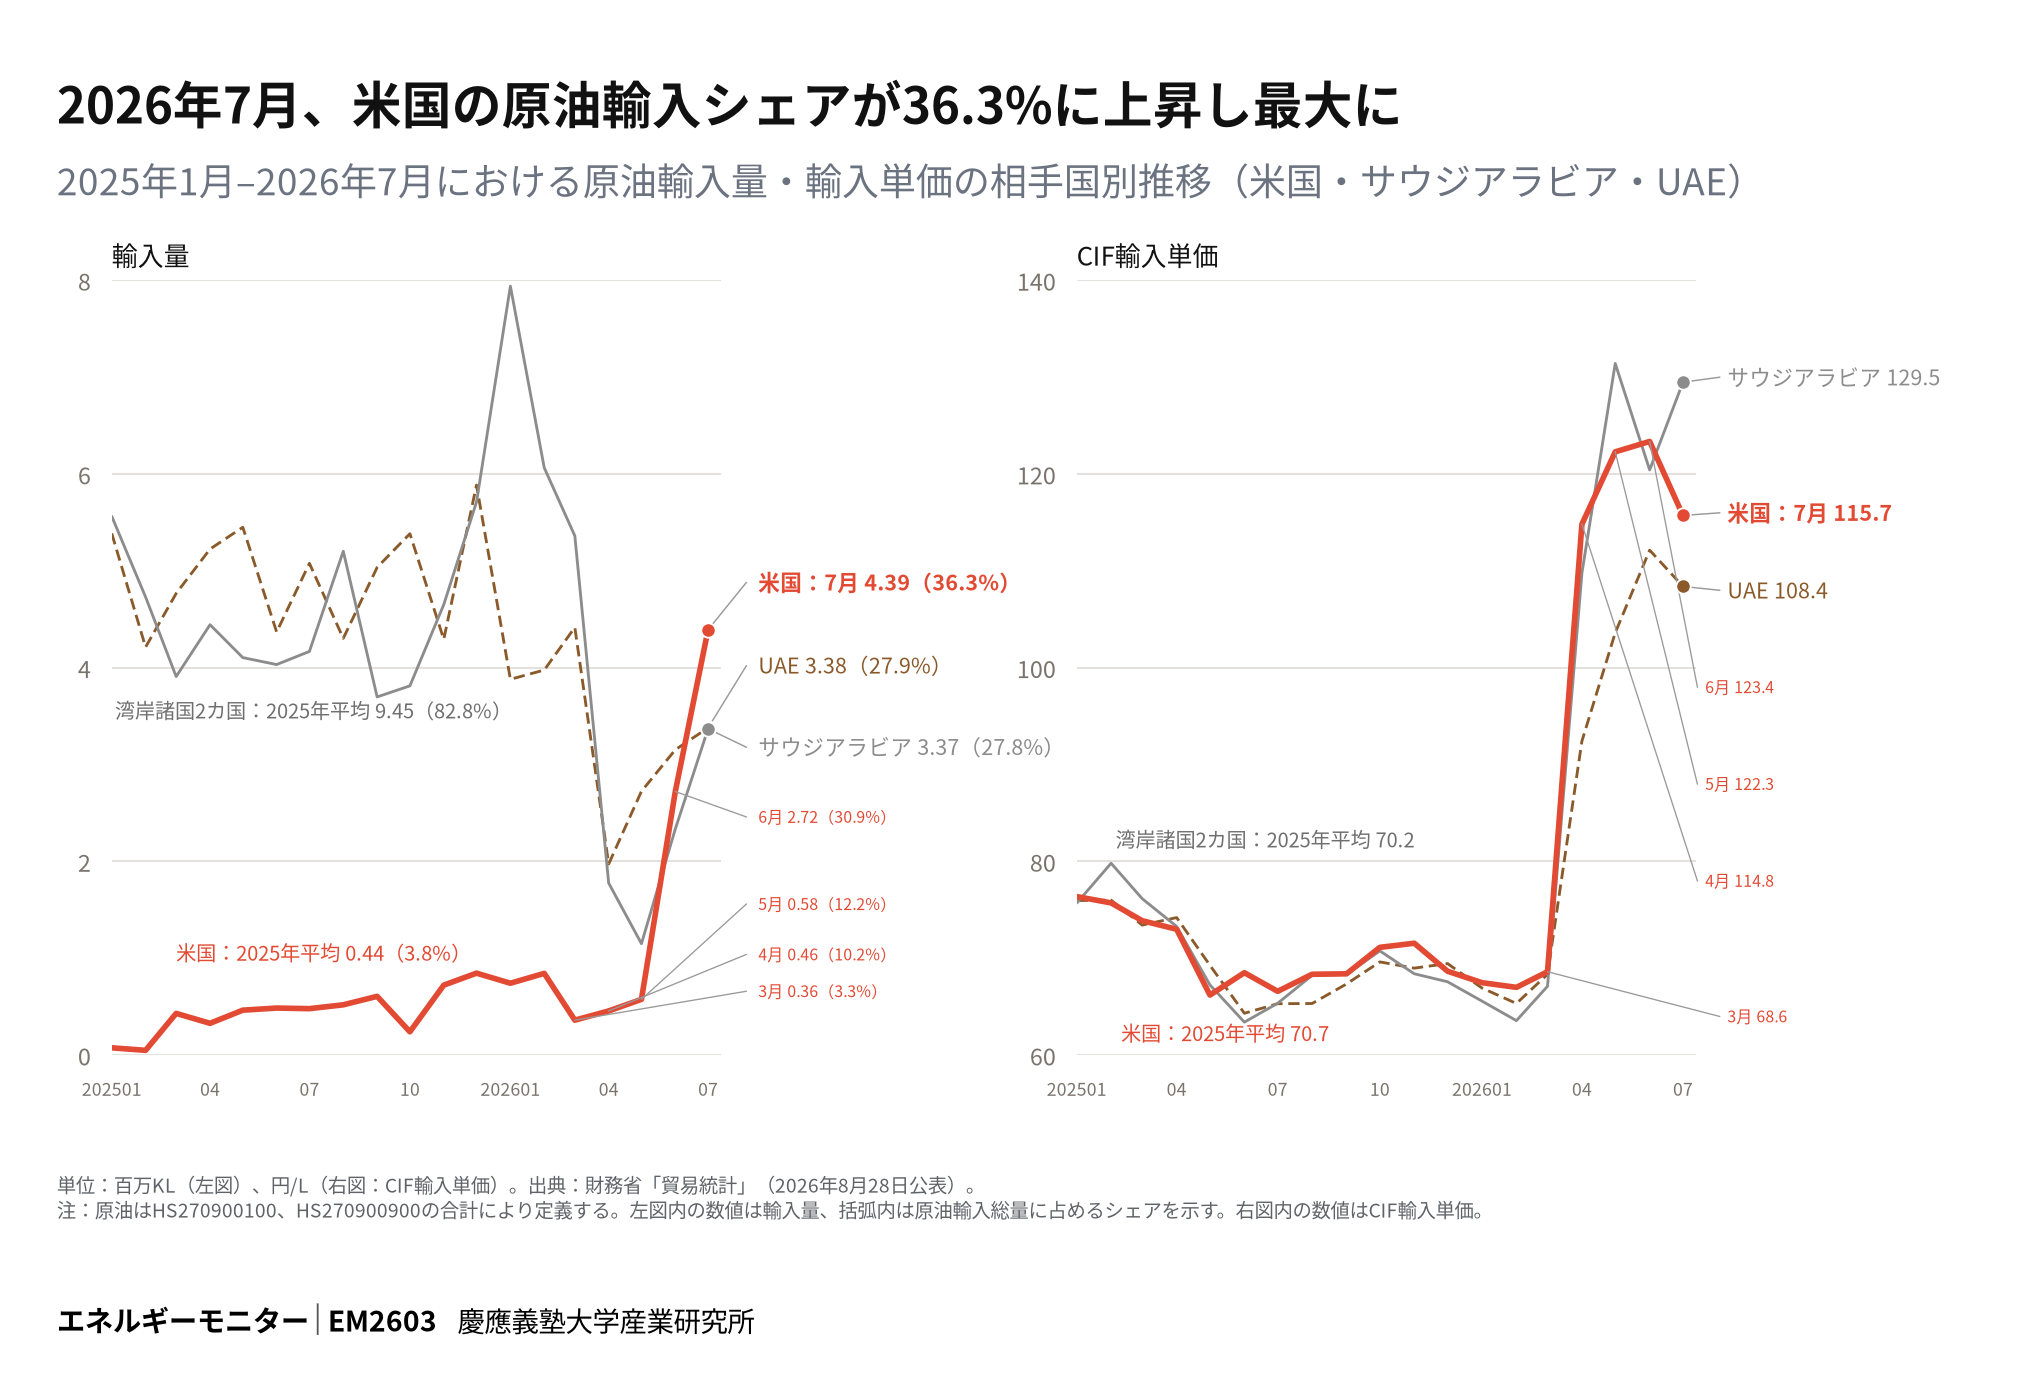
2026年7月、日本の原油輸入量に占める米国のシェアは36.3%に達し、2015年1月以降で初めてサウジアラビア・アラブ首長国連邦(UAE)を上回り最大の輸入先となった。背景には、2月末のイスラエル・米国によるイラン攻撃を契機としたホルムズ海峡の航行不安があり、日米間では原油調達拡大に向けた協力を確認している(3月の日米首脳会談)。CIF輸入単価は主要供給国いずれも上昇している。しかし、危機下でこれほど急速に調達先を切り替えられた経験は、平時の供給網強化や価格交渉における資産となる可能性がある。
野村浩二・稲場翔(慶應義塾大学産業研究所)
2026年9月11日PDFDOI ↗
エネルギーコスト負担、高水準の定着とピーク更新
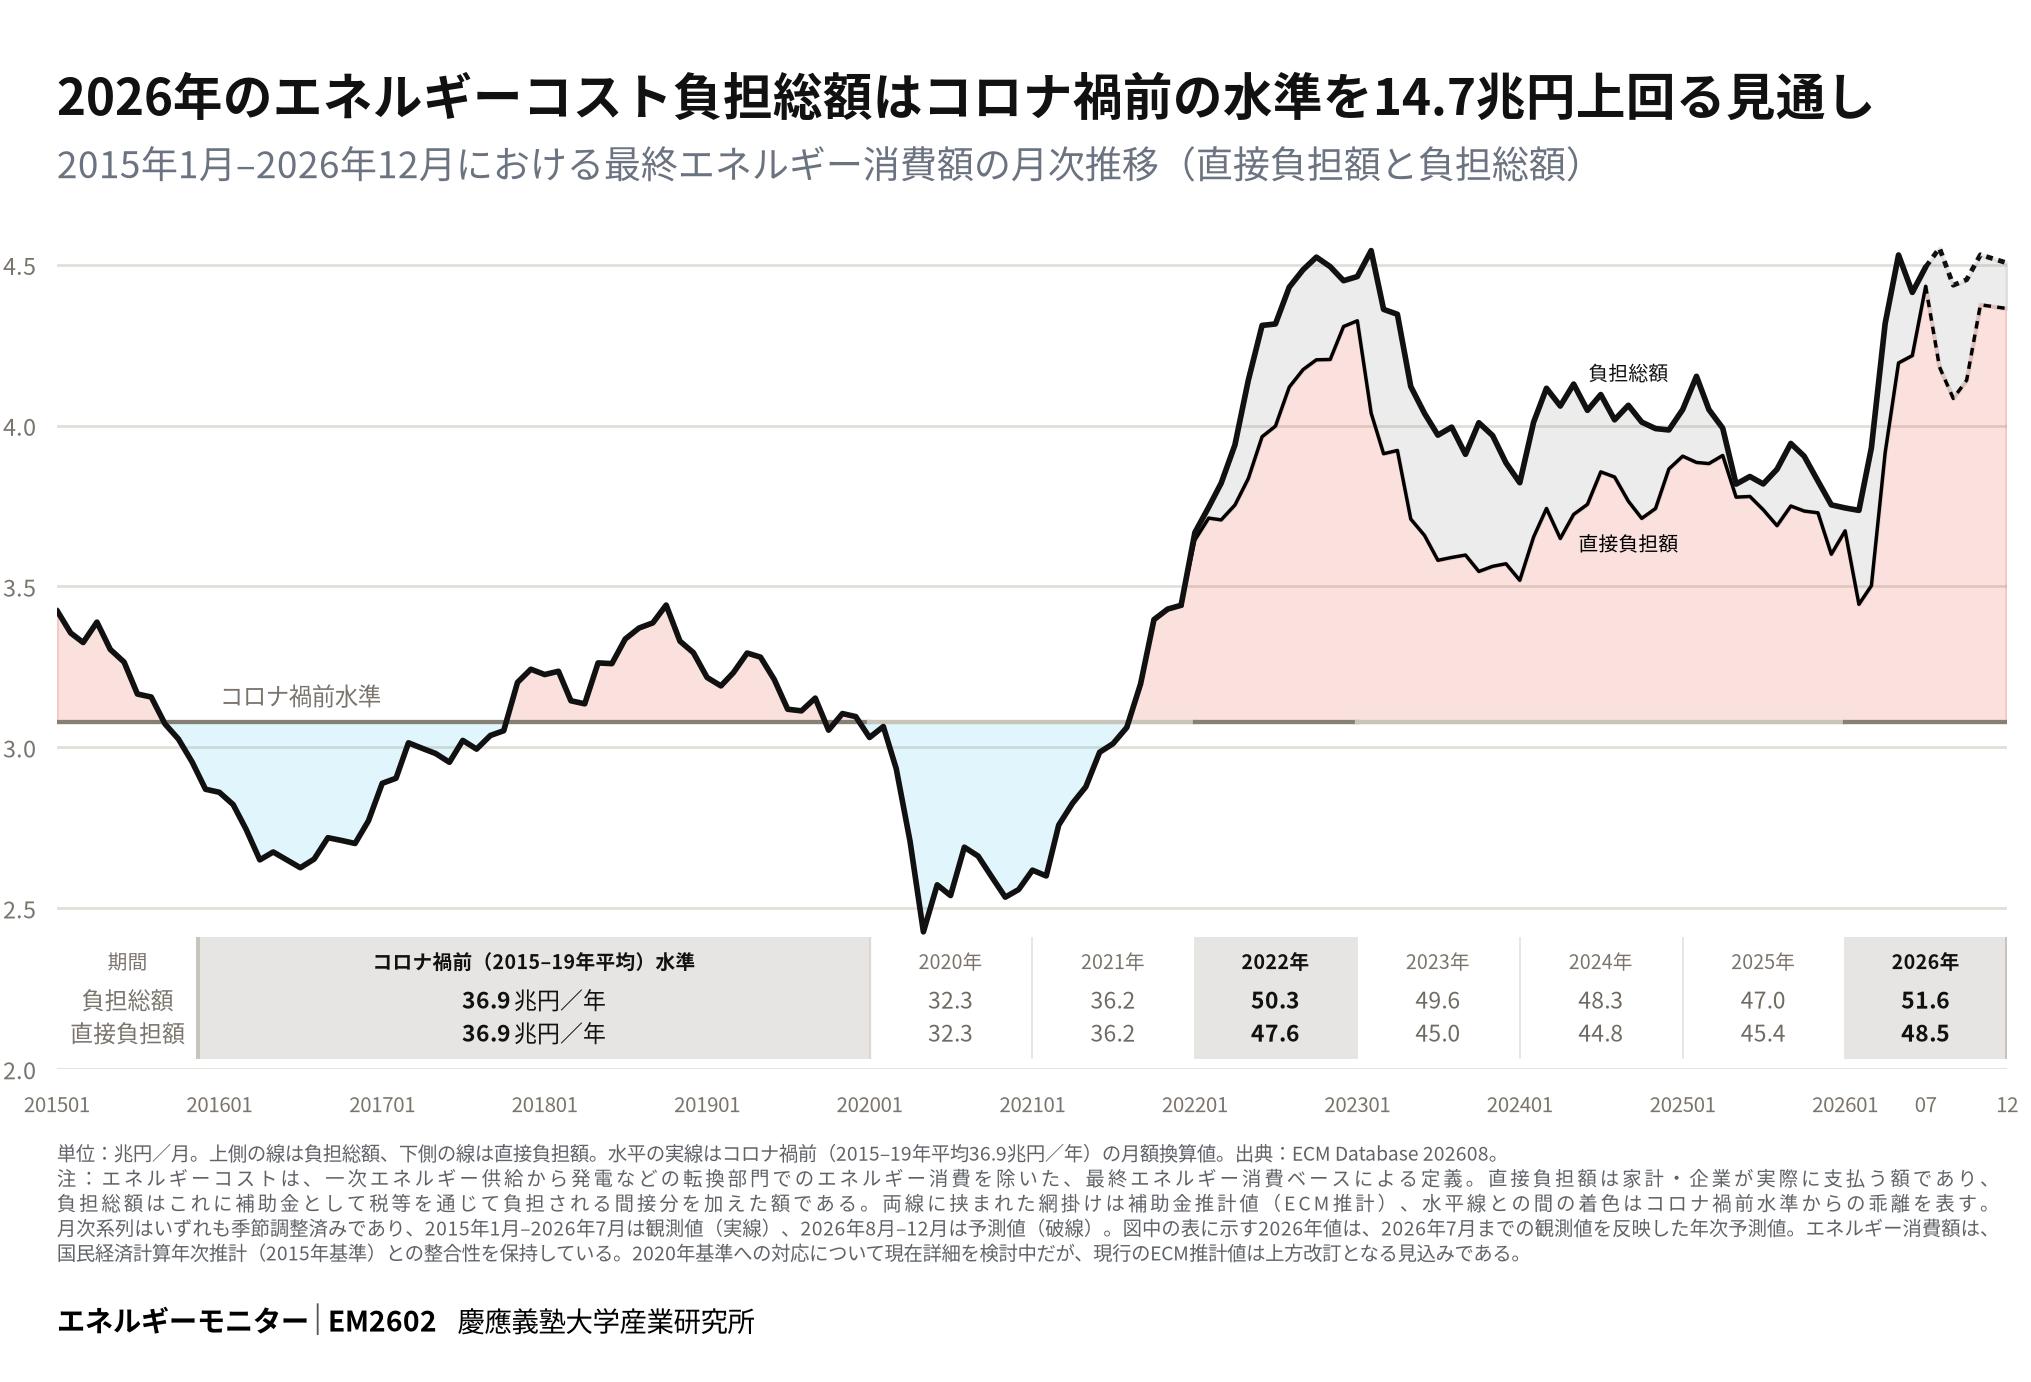
2026年の日本経済のエネルギーコスト負担は51.6兆円と、2015–19年平均の36.9兆円を14.7兆円上回り、2022年に記録したピーク(50.3兆円)を超える見通しである。2022年以降、負担はコロナ禍前を大きく上回る水準が続いており、2026年はその水準からさらに切り上がる。米エネルギー情報局の予測(2026年8月)では、原油価格は年末にかけて緩やかな低下傾向にあるものの、2025年末比では2割以上高い水準にとどまる。加えて11月からの託送料金の引き上げとその電気料金への反映が見込まれ、年末にかけて高水準が継続するとみられる。ここでの負担額は、家計・企業が直接支払う48.5兆円に、補助金として税等を通じて負担される間接分を加えたものである。直接負担額でみても、2022年の47.6兆円を0.9兆円上回る。
エネルギー多消費産業の非対称性
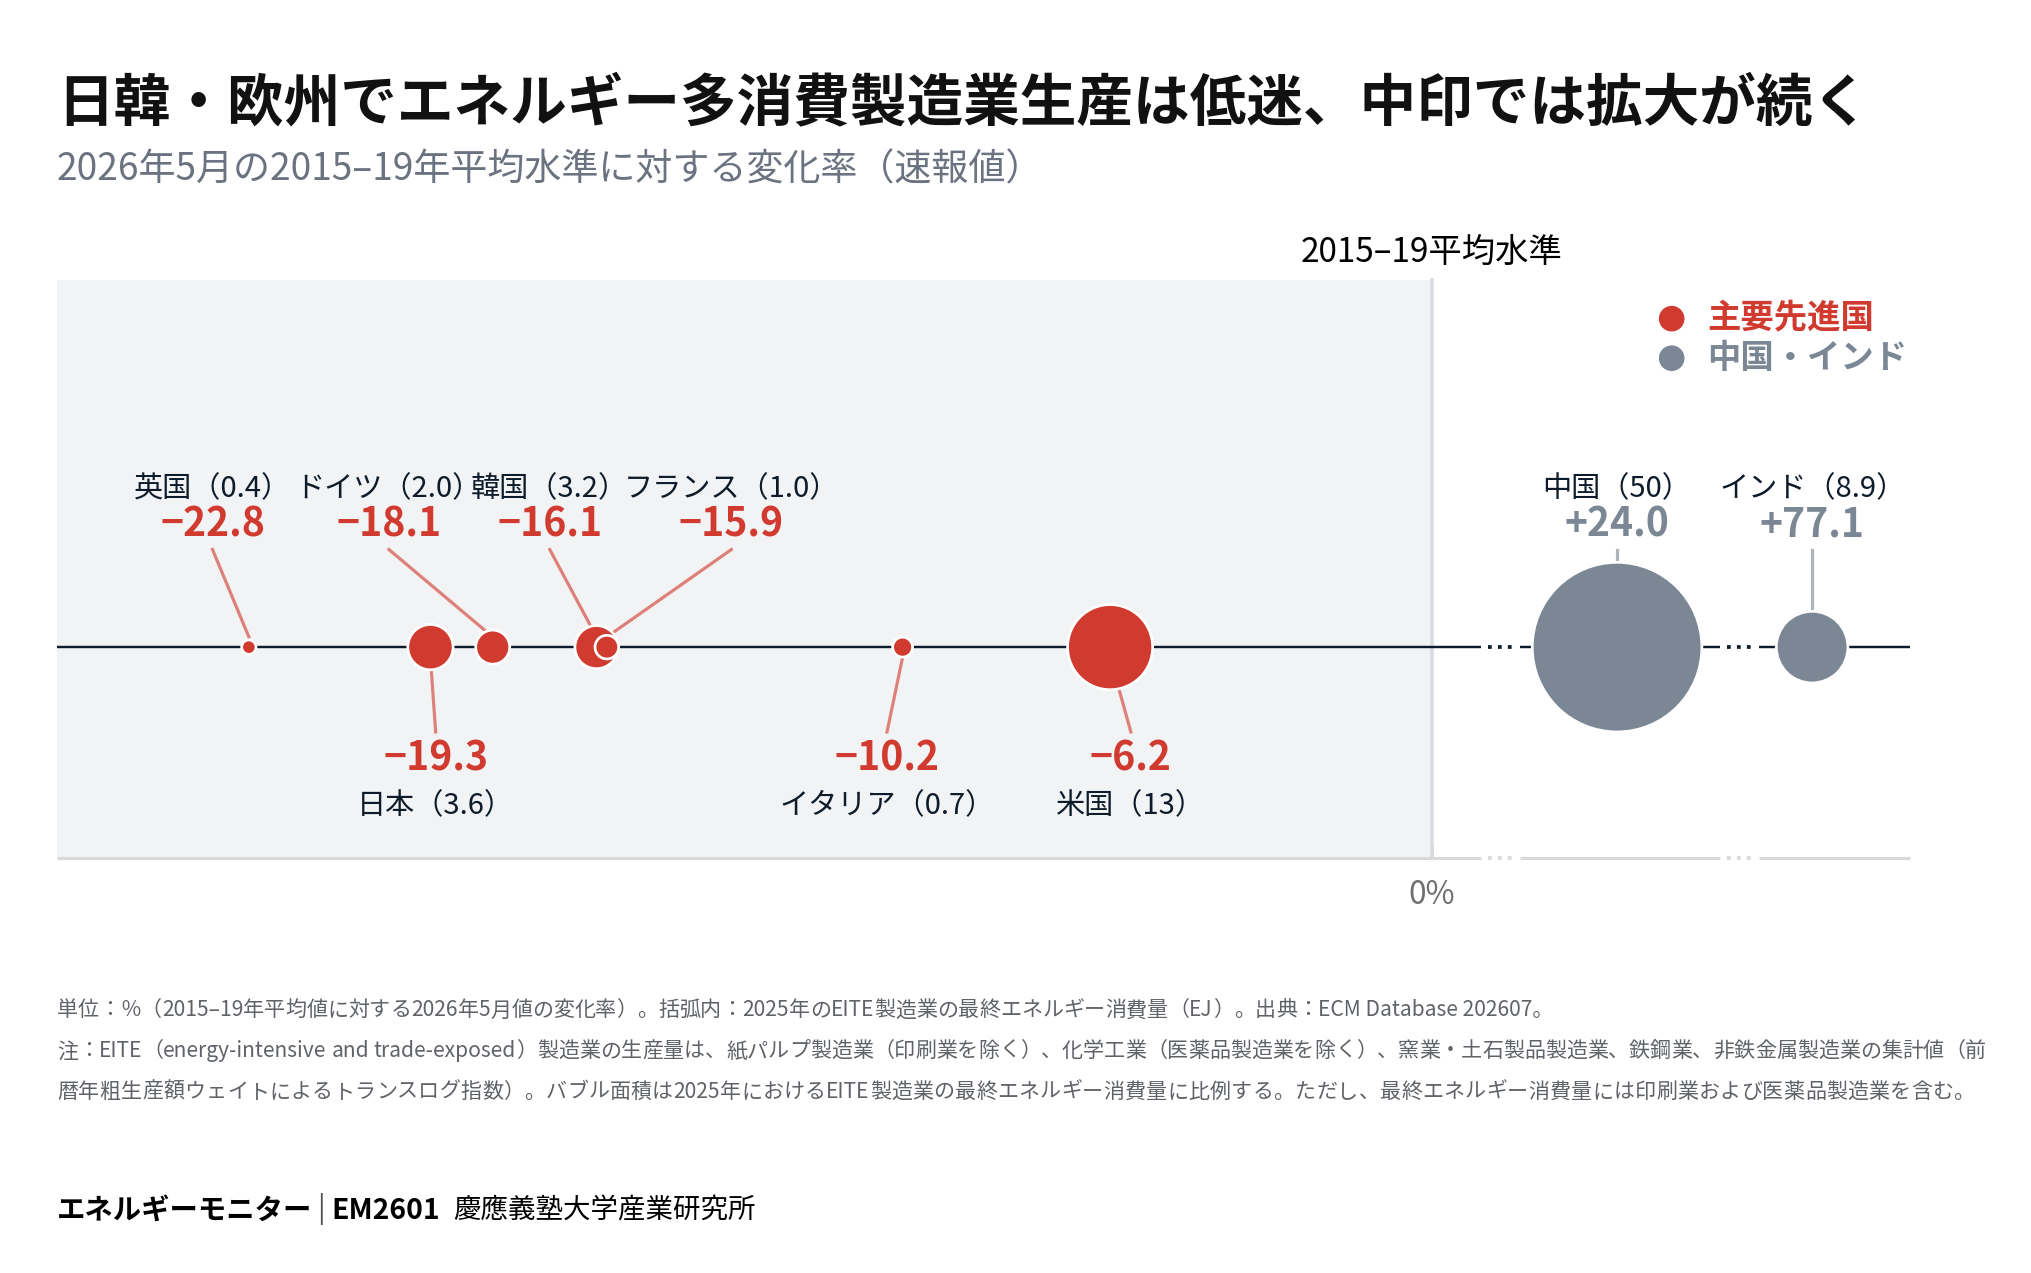
パンデミック後のエネルギー多消費(EITE)製造業の生産には、国際的に非対称な推移がみられる。2026年5月の生産水準は2015–19年平均に比べ、日本で19%、ドイツで18%、韓国で16%低い。一方、中国では24%、インドでは77%高く、パンデミック前からの拡大が続いている。こうした跛行性は、エネルギー価格や需要環境に加え、各国のエネルギー・環境政策の強度やタイミングとの関係にも注意を促す。
野村浩二・稲場翔(慶應義塾大学産業研究所)
2026年8月19日PDFDOI ↗