中国の電気自動車輸出、欧州シェア低下でも欧州向けは拡大
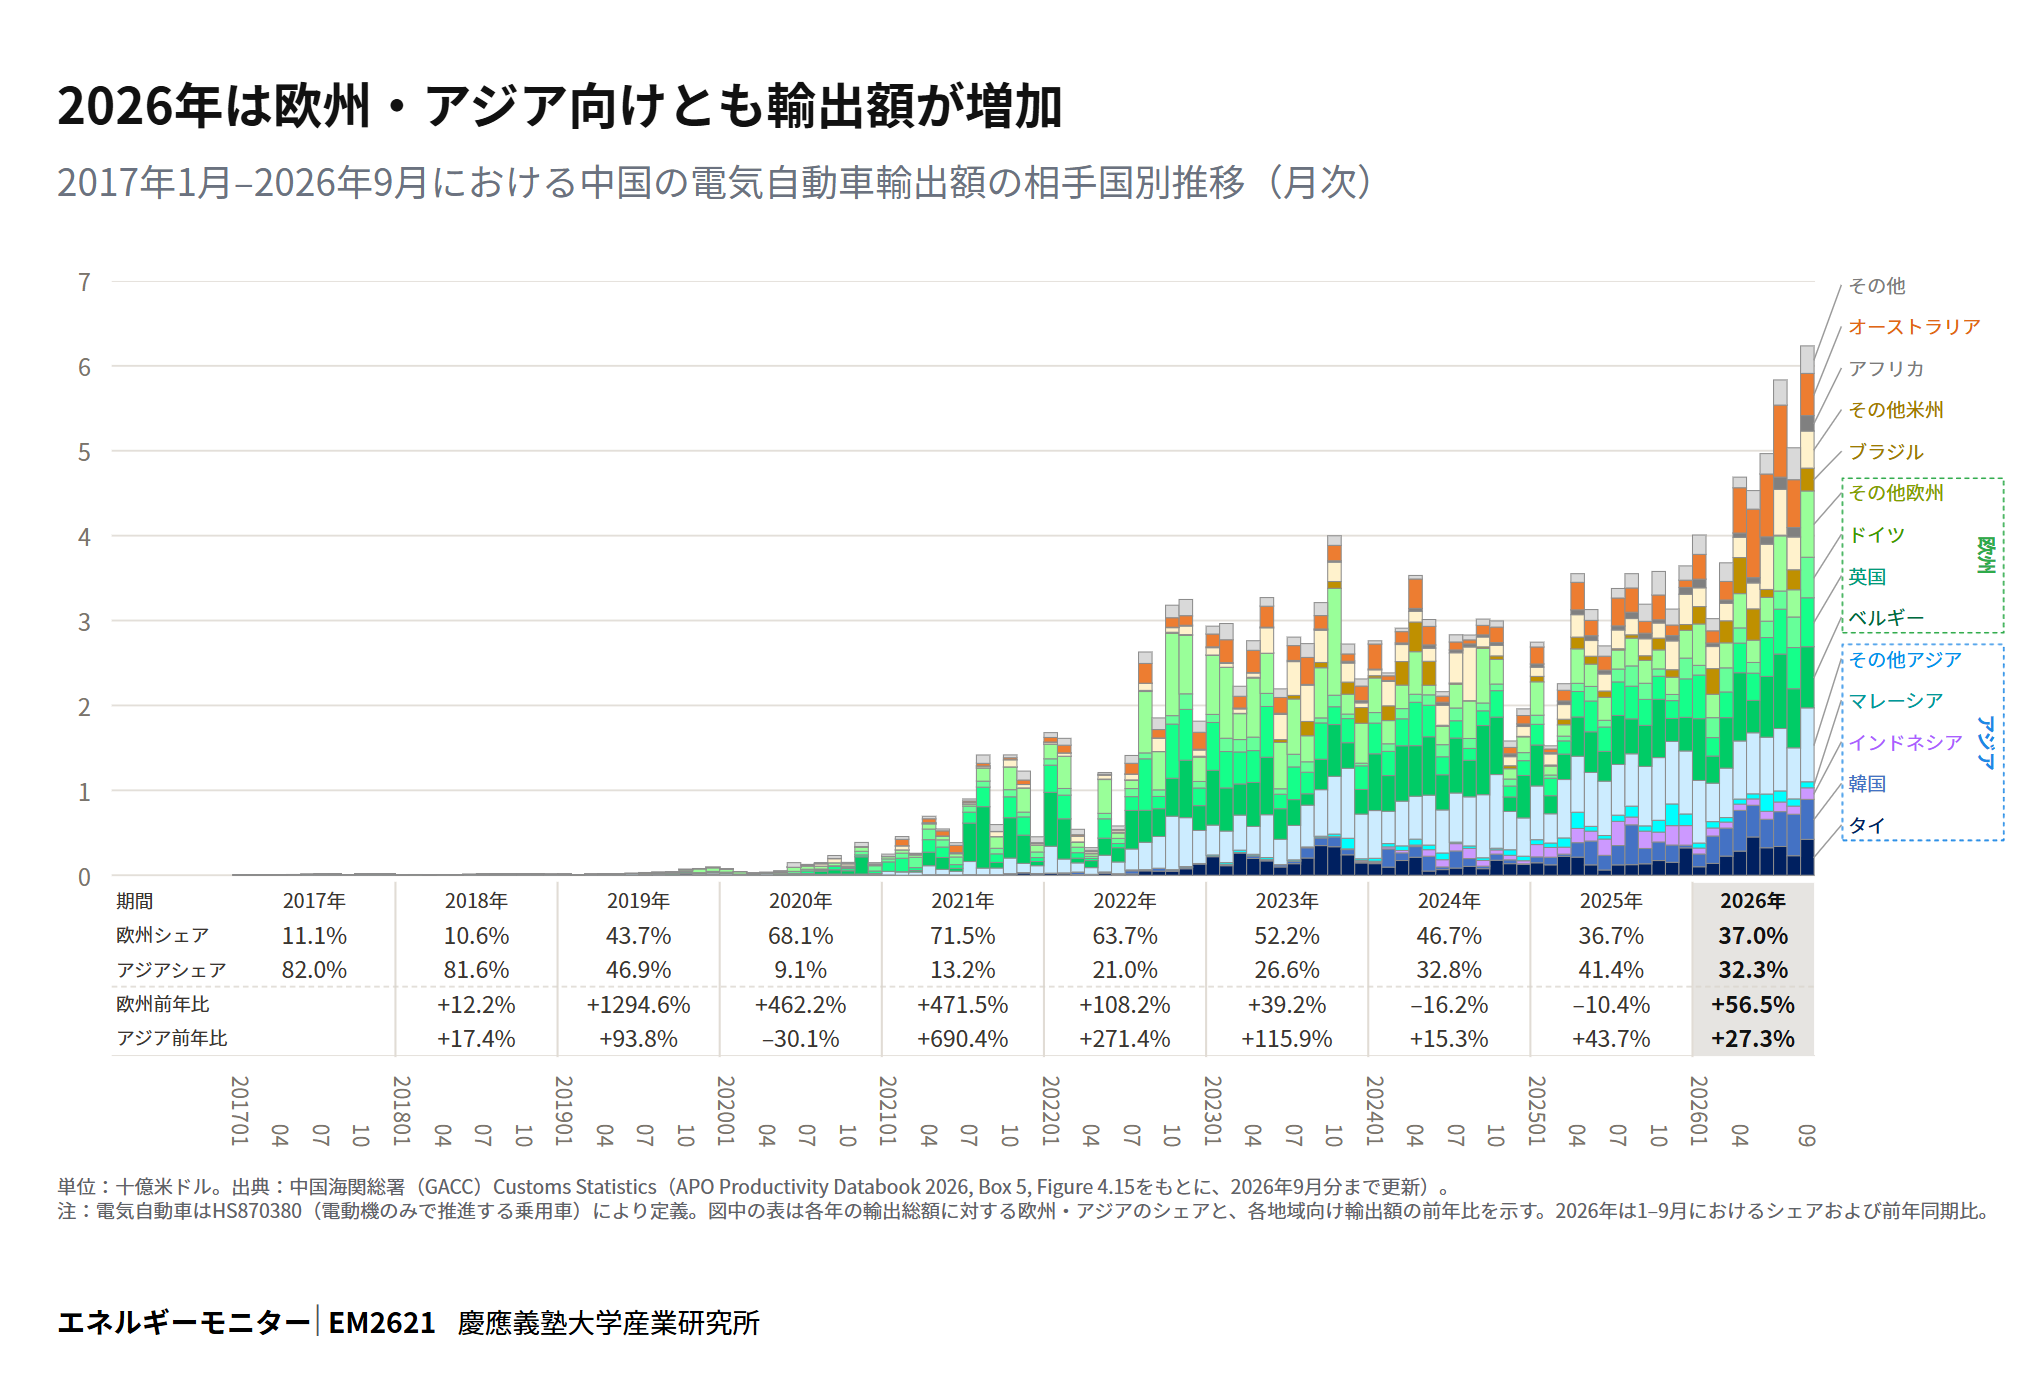
中国の電気自動車(BEV)輸出額は2021年以降急速に拡大し、2026年には一段と増加している。欧州向けシェアは2021年の71.5%から2026年1–9月には37.0%へ低下する一方、アジア向けは13.2%から32.3%へ上昇した。ただし、2026年1–9月の輸出額は前年同期比で欧州向けが56.5%増、アジア向けも27.3%増であり、欧州向け輸出そのものも大きく拡大している。EUではCO₂排出基準や購入支援によってEV需要が政策的にも押し上げられ、域内生産を重視する政策も強まるなか、中国からの輸出増が続いている。この動きは、欧州向けシェアが低下するなか輸出額が過去ピークを下回った太陽電池(EM2616)とは対照的である。東南アジアでもEV販売比率は2026年前半に約30%まで上昇しており(IEA 2026)、中国のBEV輸出は欧州への集中を弱めながら市場を多様化している。
野村浩二・稲場翔(慶應義塾大学産業研究所)
2026年11月11日PDFDOI ↗
中国の太陽電池輸出額、欧州向けシェアが大きく低下
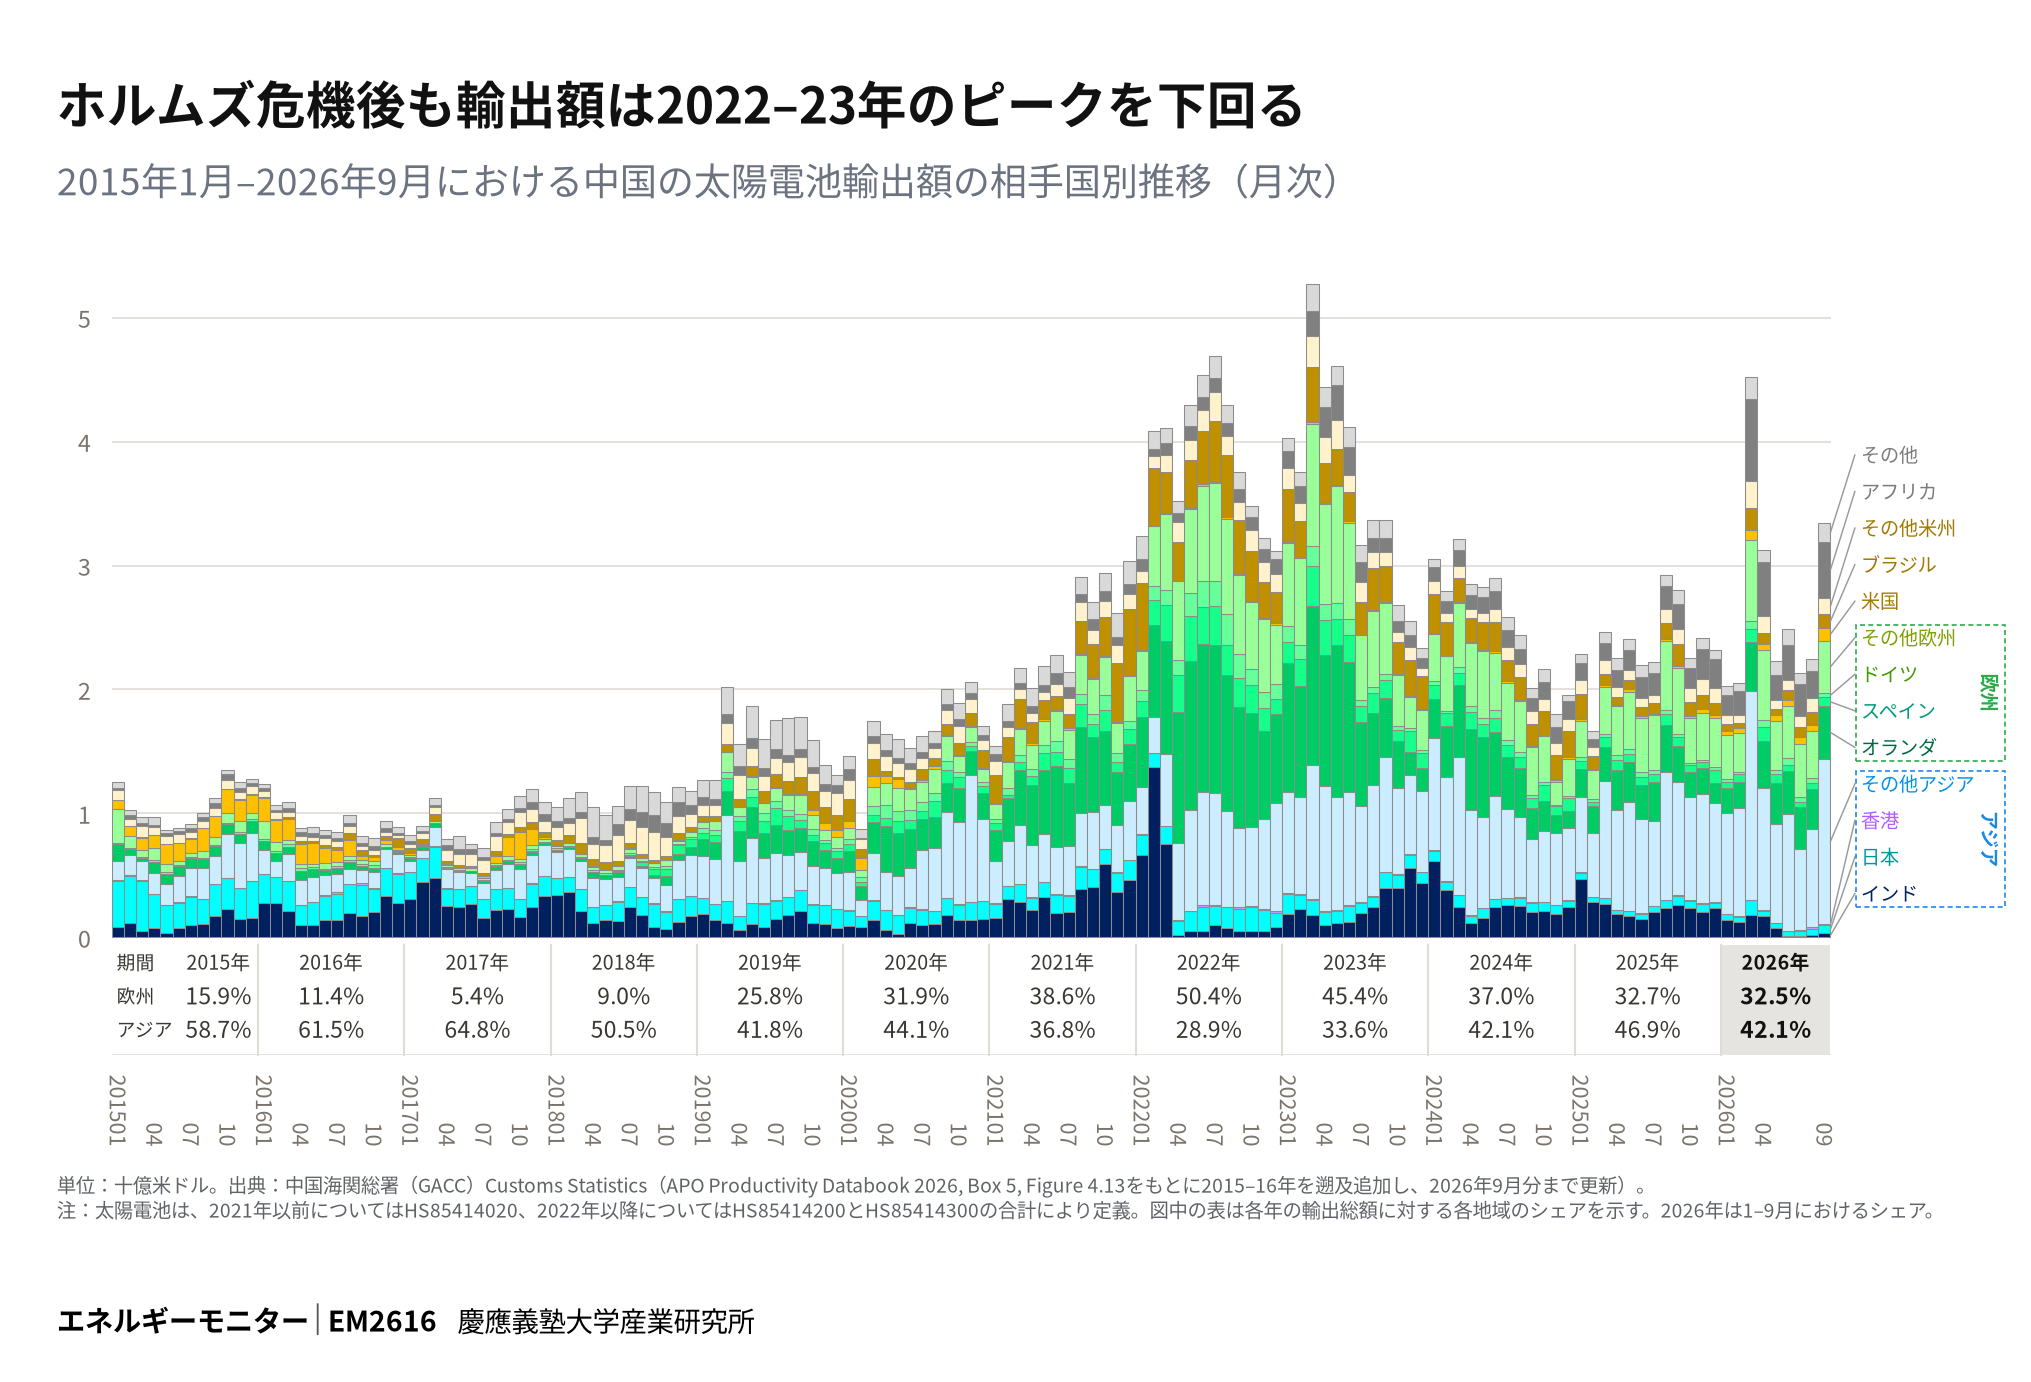
中国の太陽電池輸出額は2022–23年に大きく拡大した後、2024年以降低い水準で推移したが、2026年3月には急増し、4月も高水準となった。中国では4月1日から太陽光関連製品の増値税輸出還付が廃止されており、政策変更前の前倒し出荷が3月の増加の主要因とみられる。その後9月にかけても輸出額には再び増加の動きがみられる。2月末以降のホルムズ危機を受けたエネルギー安全保障への関心の高まりも需要を押し上げた可能性があるが、2022–23年のピークには届いていない。一方、輸出先の構成は大きく変化し、欧州向けシェアは2022年の50.4%から2026年1–9月には32.5%へ低下し、アジア向けは28.9%から42.1%へ上昇した。欧州への集中が弱まり、アジアなどへの市場の再編が進む一方、中国では依然として太陽光関連製品の供給能力が需要を大きく上回っており、新たな輸出市場の拡大が過剰供給をどこまで吸収できるかは不透明である。
野村浩二・稲場翔(慶應義塾大学産業研究所)
2026年10月24日PDFDOI ↗
エネルギー多消費産業の製品輸入増、日本は化学に集中
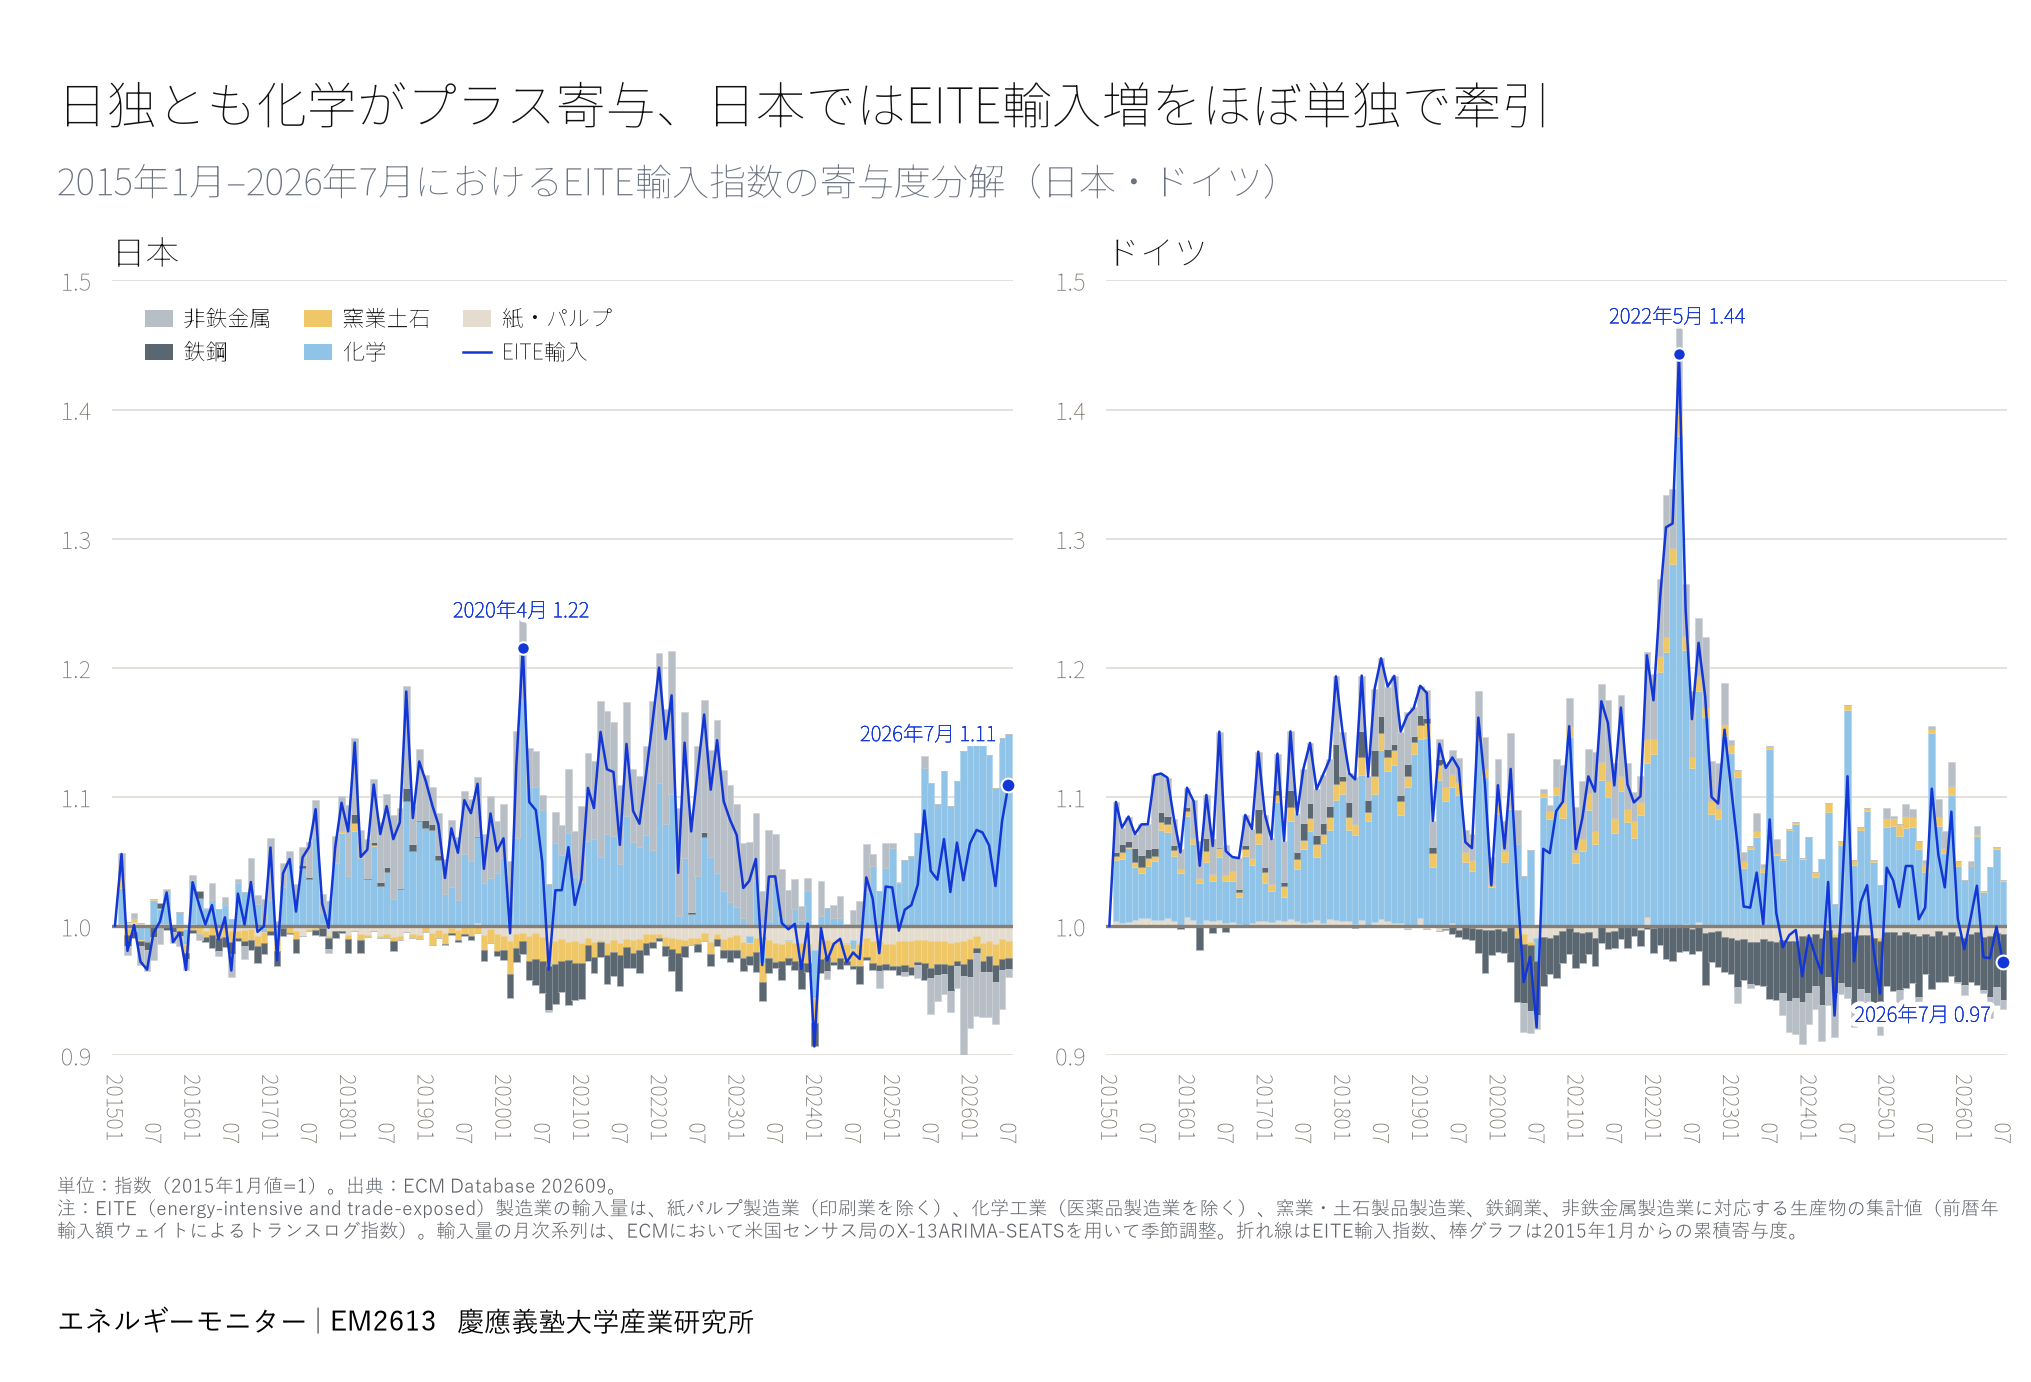
EM2604では、エネルギー多消費(EITE)製造業の製品輸入が日本で増加する一方、ドイツでは減少するという分岐を示した。さらにEM2612は、この日独差がそれ以外の製造業(Non-EITE)にはみられず、EITEに特徴的であることを示している。EITE製品の輸入指数を部門別に分解すると、日本では2024年以降の上昇がほぼ化学製品によってもたらされている。鉄鋼、非鉄金属、窯業・土石などはマイナスに寄与しており、化学の増加はホルムズ危機以前から確認される。ドイツでも化学はプラス寄与を示すものの、他部門の減少がこれを上回り、EITE輸入指数は2015年1月の水準を下回っている。ドイツの輸入減少には需要の弱さも影響している可能性がある一方、日本では国内生産が低下するなかで化学製品の輸入が増加しており、国内供給から輸入品への代替がより明瞭に表れている。
野村浩二・稲場翔(慶應義塾大学産業研究所)
2026年10月12日PDFDOI ↗
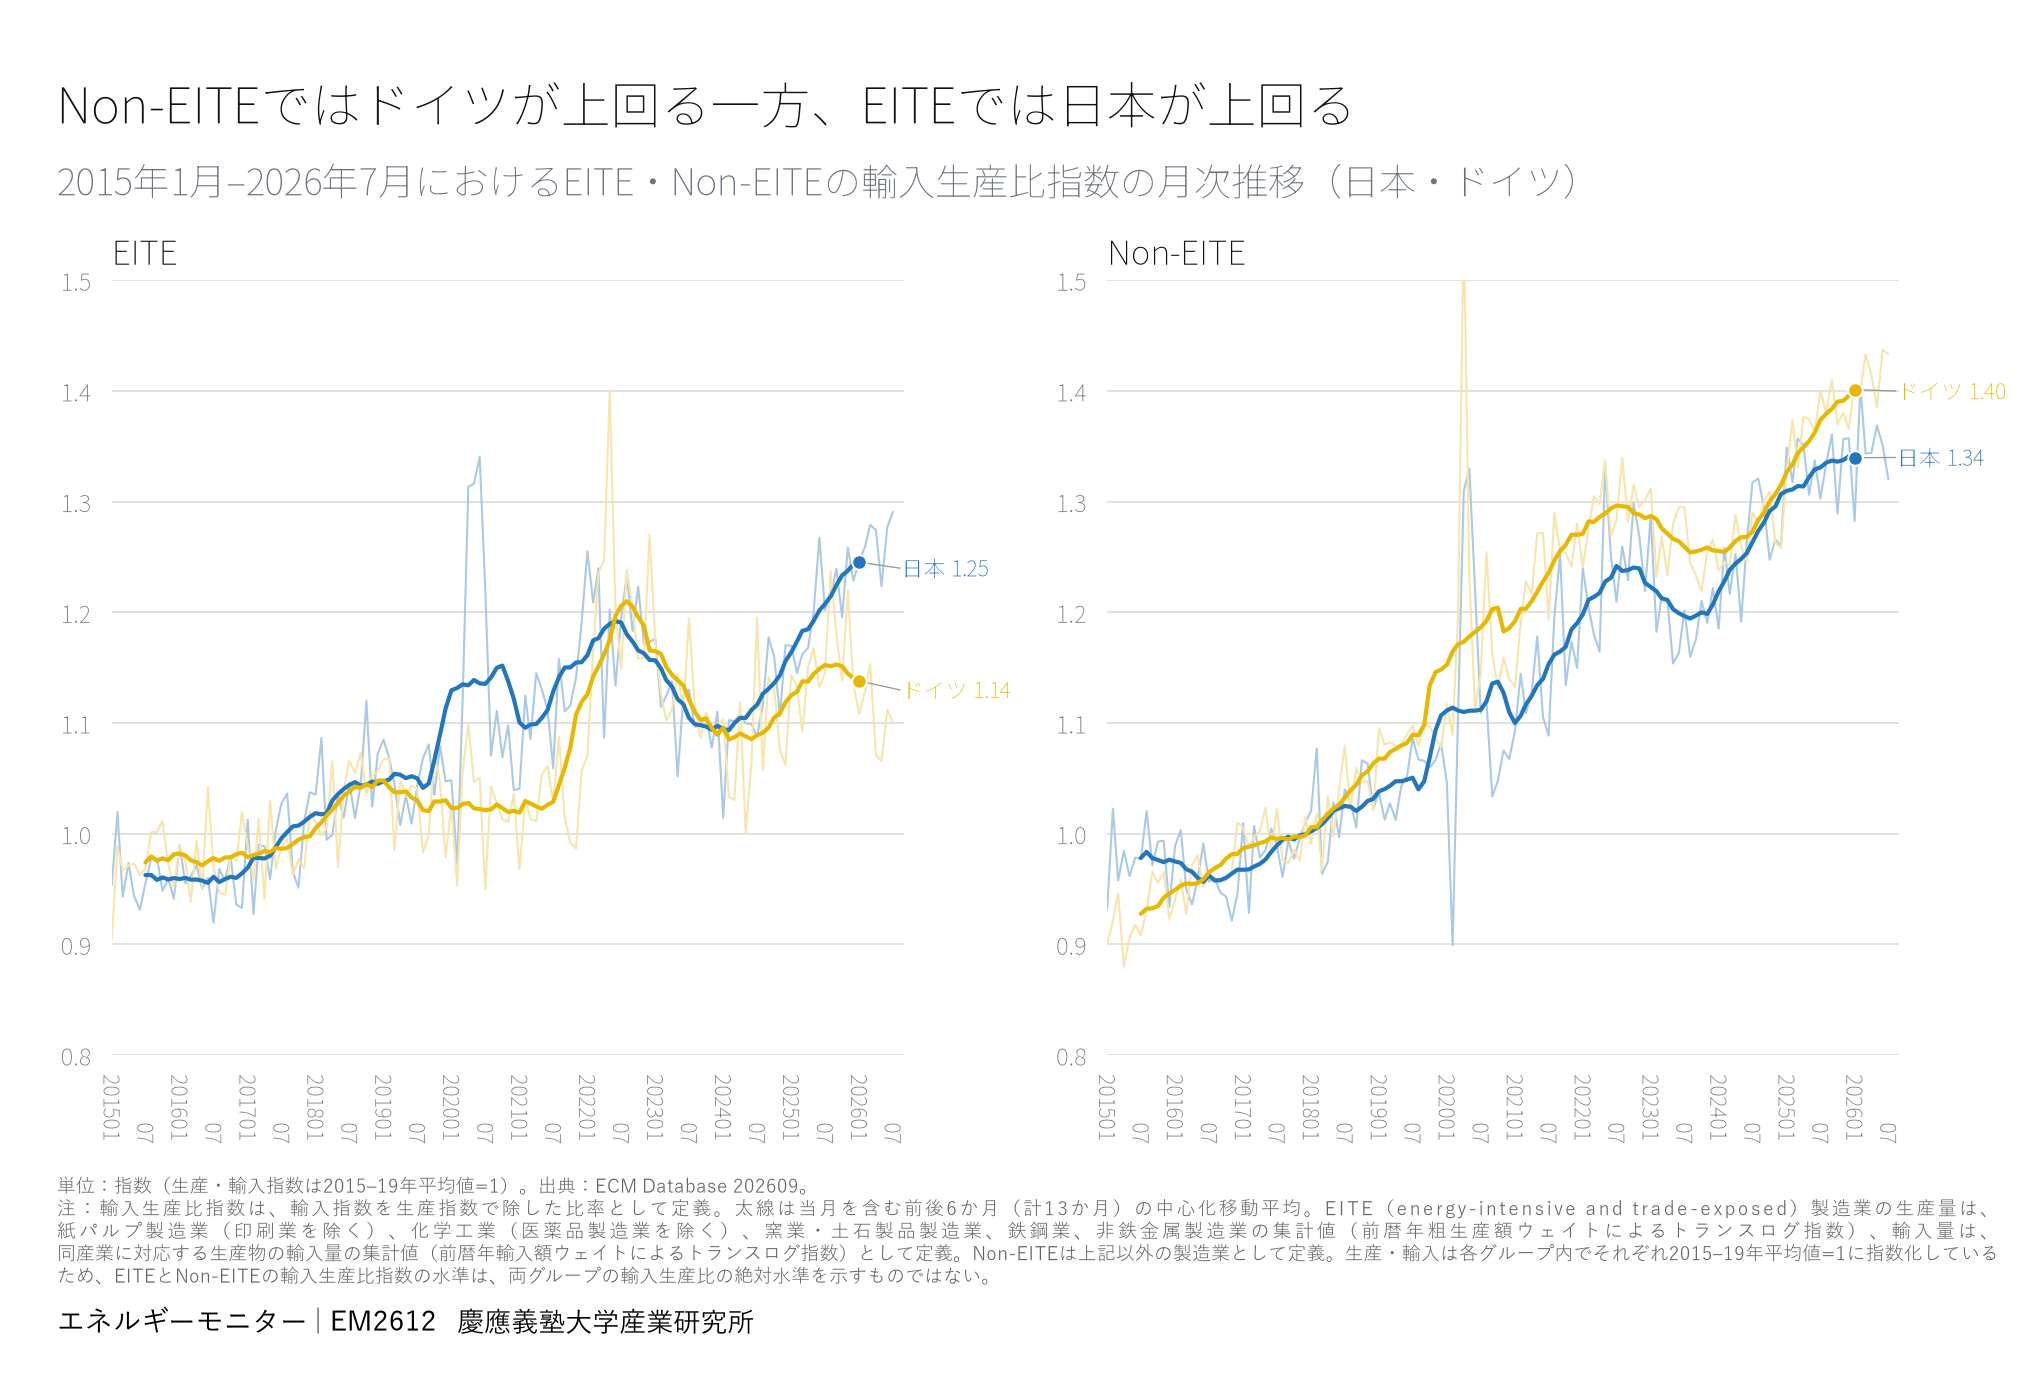
輸入生産比、エネルギー多消費産業で再び広がる日独差
EM2604で示したエネルギー多消費(EITE)製造業の輸入生産比を、月次変動をならす13か月移動平均でみる。それ以外の製造業(Non-EITE)では日独の推移が類似し、水準はドイツがやや上回るのに対し、EITEでは二つの乖離局面が確認される。第一はコロナ期である。両国とも生産が急減したが、日本では輸入が相対的に維持され、輸入生産比が大きく上昇したのに対し、ドイツでは輸入も生産とともに減少し、同比率は比較的安定した。その後EITEの日独差はいったん縮小したが、ホルムズ危機に先立つ2025年頃から、日本の輸入生産比が再び上昇し、ドイツとの乖離が拡大している。Non-EITEでは日本がドイツを下回るなかでEITEのみ上回るという対照は、EITEに特徴的な供給構造の変化、とりわけ日本で輸入が国内供給を代替する動きに注意を促す。
野村浩二・稲場翔(慶應義塾大学産業研究所)
2026年10月8日PDFDOI ↗
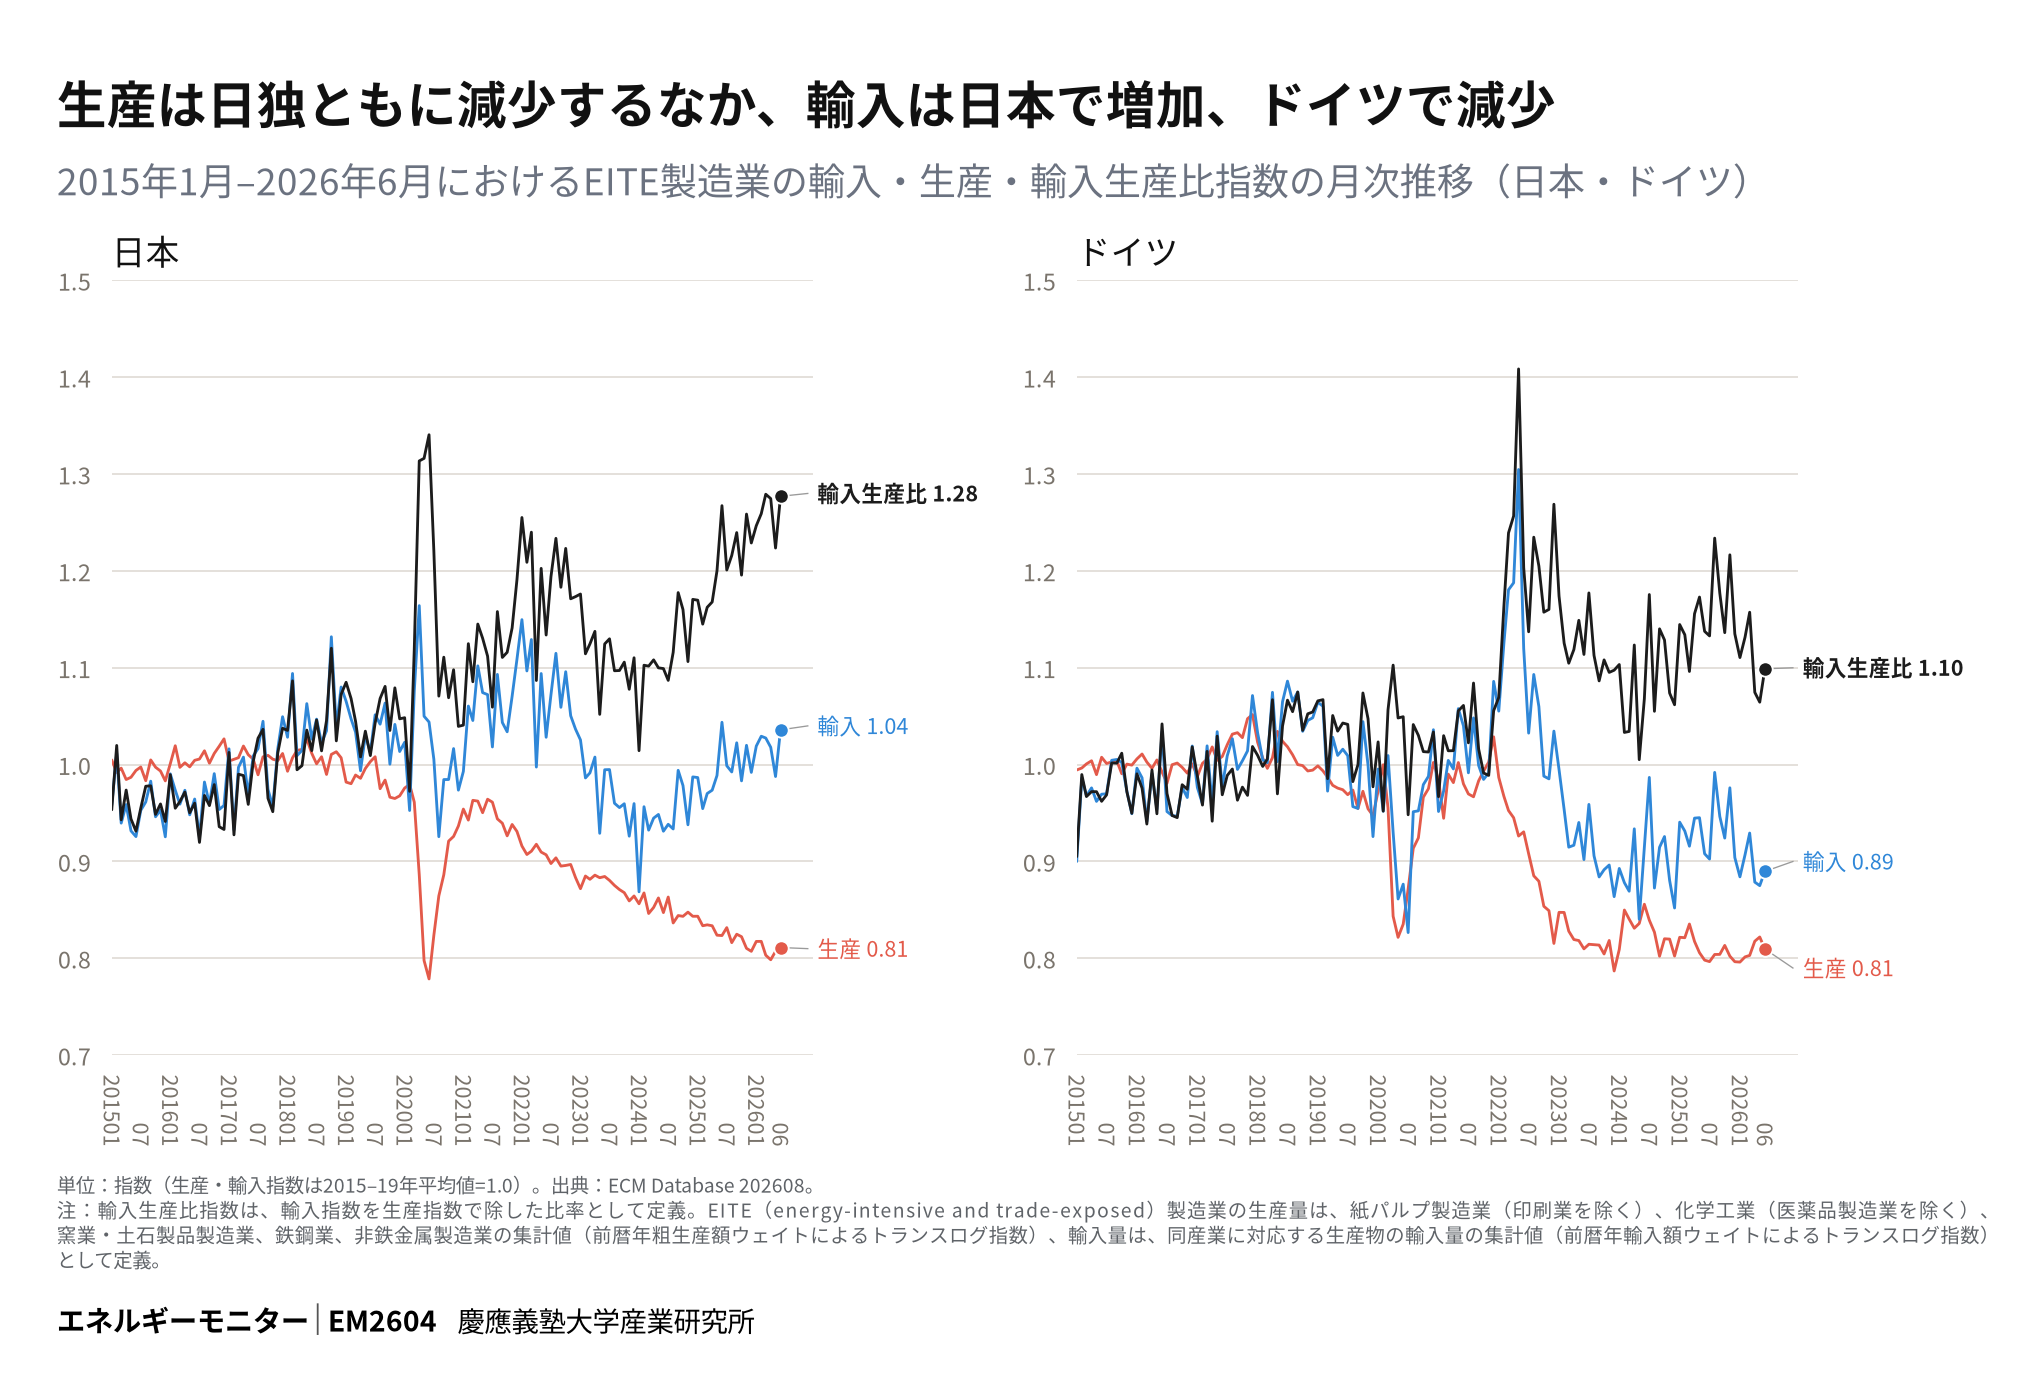
エネルギー多消費産業の製品輸入、日独の分岐
エネルギー多消費(EITE)製造業の生産は日本・ドイツともに低下し(EM2601)、2026年6月には2015‒19年平均を2割ほど下回る。しかし、輸入の動きは非対称である。輸入指数は同月に日本が1.04、ドイツが0.89と、2015‒19年平均対比で逆方向に動いている。輸入指数を生産指数で除した輸入生産比指数も、日本1.28、ドイツ1.10まで乖離した。日本の輸入は2024年に入ってから増加傾向が明確となっており、ホルムズ危機以前から確認される動きである。ほぼ同程度の生産減少が、日本では輸入増加を、ドイツでは輸入減少を伴っている。この非対称は、生産減少の大きさだけでは説明できず、日本のEITE製造業における国内供給と輸入との関係に構造的な変化が生じている可能性を示している。
野村浩二・稲場翔(慶應義塾大学産業研究所)
2026年9月12日PDFDOI ↗
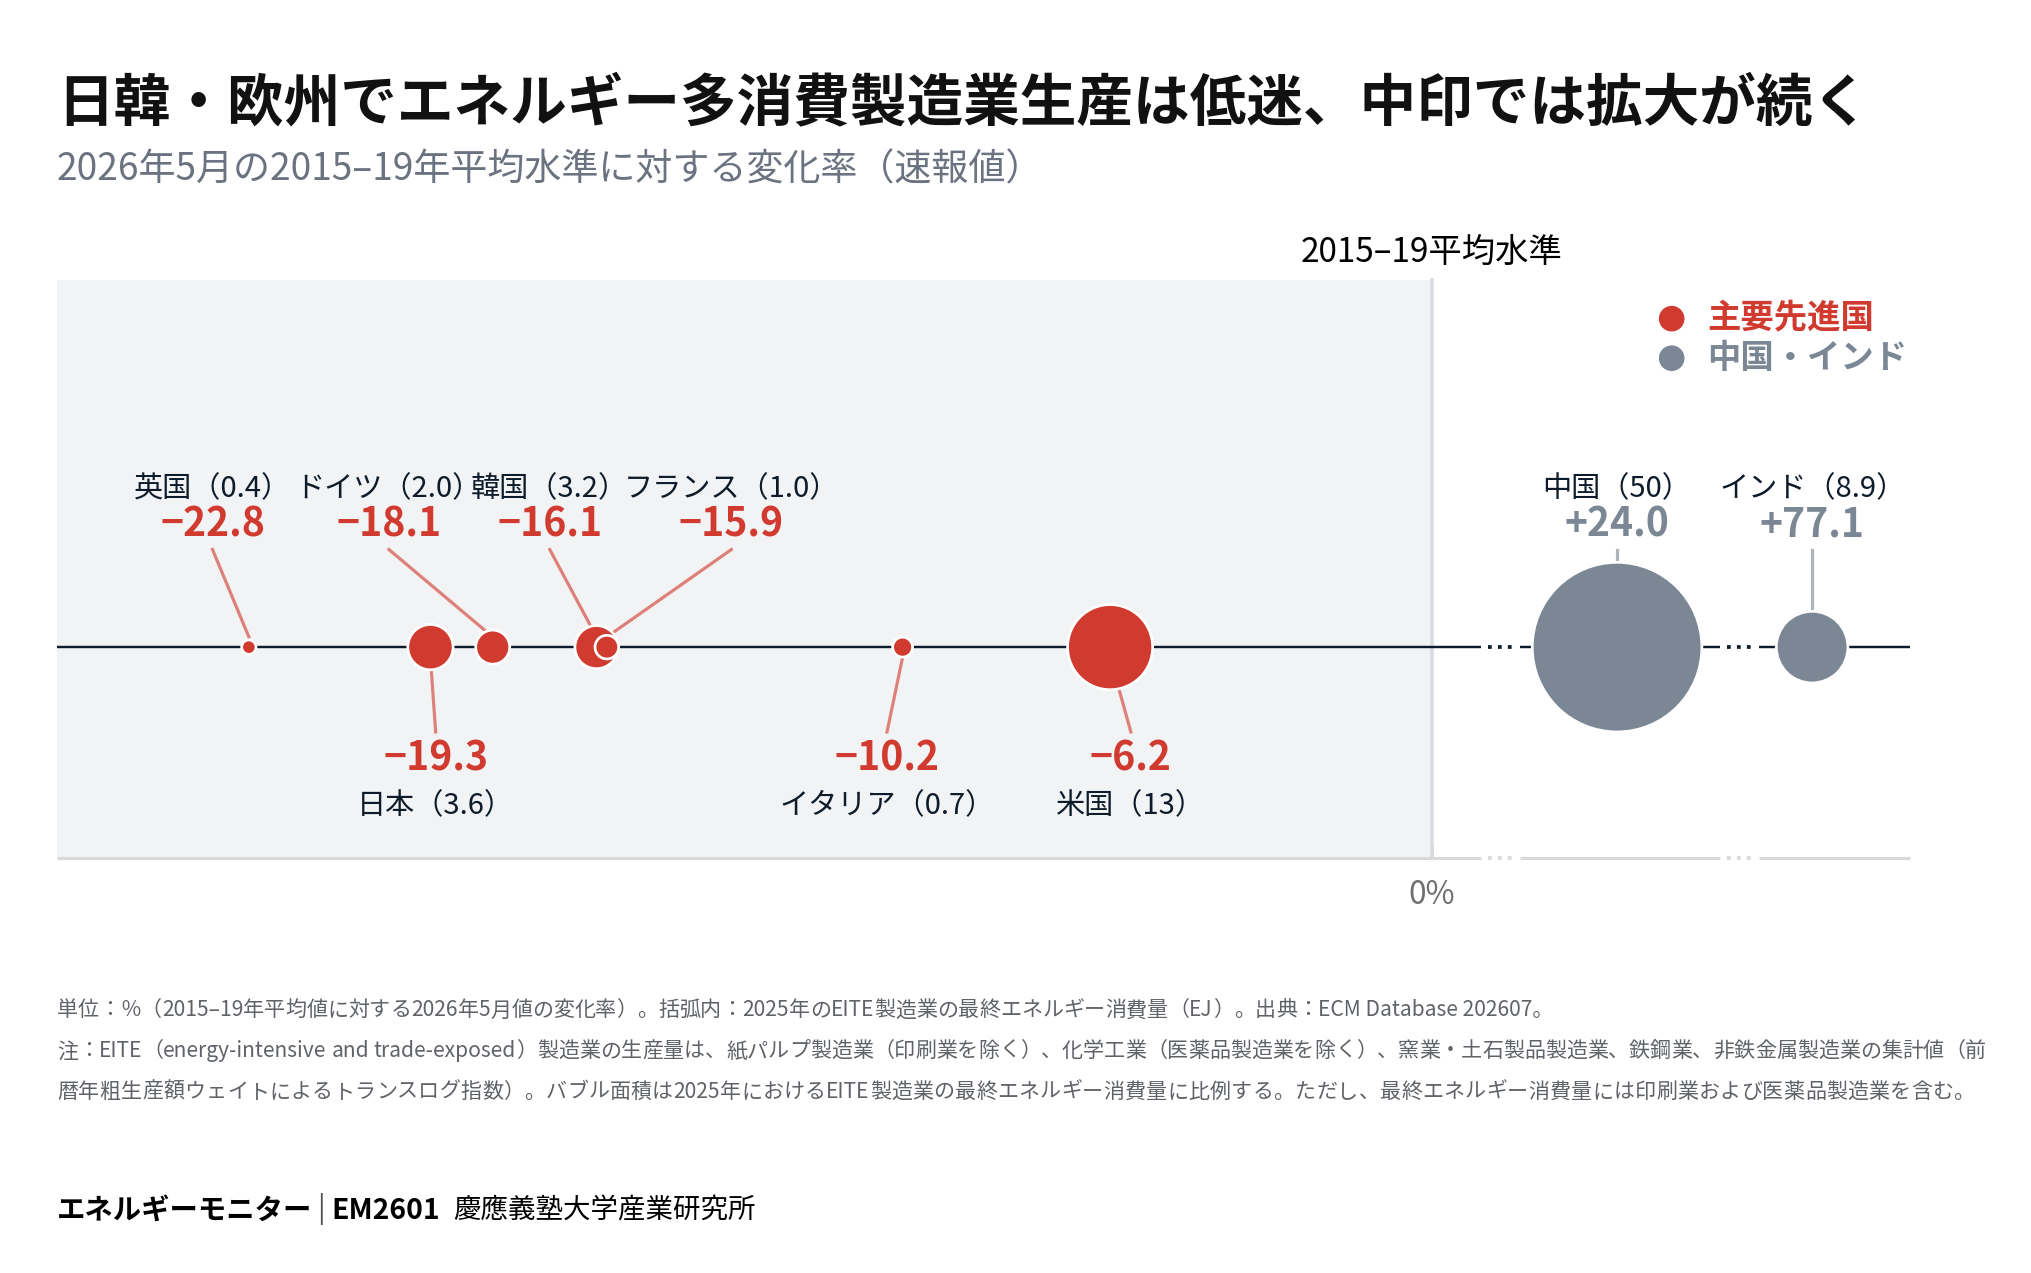
エネルギー多消費産業の非対称性
パンデミック後のエネルギー多消費(EITE)製造業の生産には、国際的に非対称な推移がみられる。2026年5月の生産水準は2015–19年平均に比べ、日本で19%、ドイツで18%、韓国で16%低い。一方、中国では24%、インドでは77%高く、パンデミック前からの拡大が続いている。こうした跛行性は、エネルギー価格や需要環境に加え、各国のエネルギー・環境政策の強度やタイミングとの関係にも注意を促す。
野村浩二・稲場翔(慶應義塾大学産業研究所)
2026年8月19日PDFDOI ↗