エネルギー多消費産業の非対称性
パンデミック後のエネルギー多消費(EITE)製造業の生産には、国際的に非対称な推移がみられる。2026年5月の生産水準は2015–19年平均に比べ、日本で19%、ドイツで18%、韓国で16%低い。一方、中国では24%、インドでは77%高く、パンデミック前からの拡大が続いている。こうした跛行性は、エネルギー価格や需要環境に加え、各国のエネルギー・環境政策の強度やタイミングとの関係にも注意を促す。
- EITE製造業生産指数ECM Dashboard/EITE生産 ↗
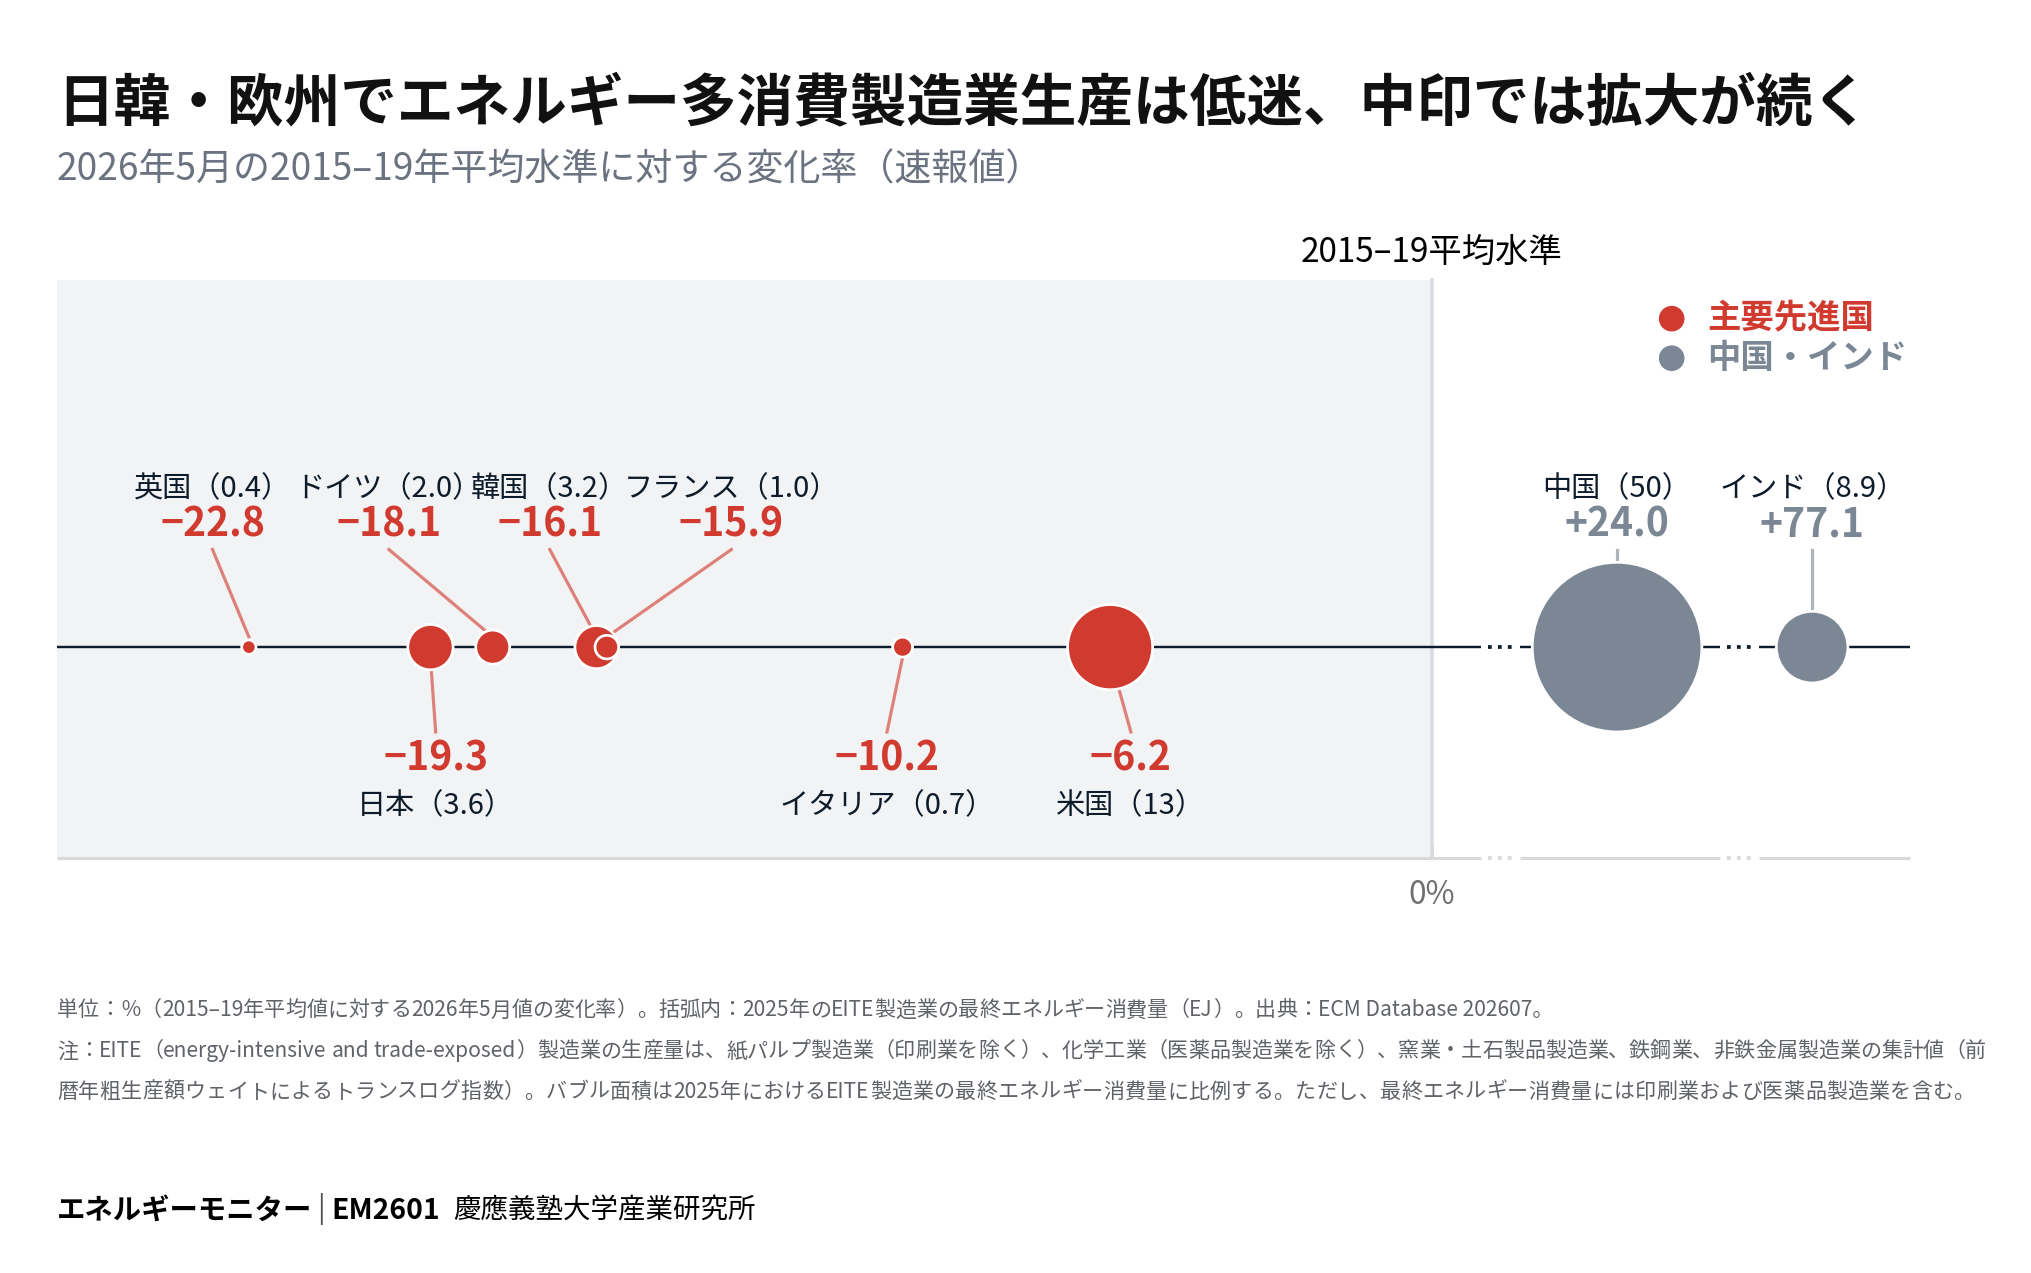
パンデミック後のエネルギー多消費(EITE)製造業の生産には、国際的に非対称な推移がみられる。2026年5月の生産水準は2015–19年平均に比べ、日本で19%、ドイツで18%、韓国で16%低い。一方、中国では24%、インドでは77%高く、パンデミック前からの拡大が続いている。こうした跛行性は、エネルギー価格や需要環境に加え、各国のエネルギー・環境政策の強度やタイミングとの関係にも注意を促す。
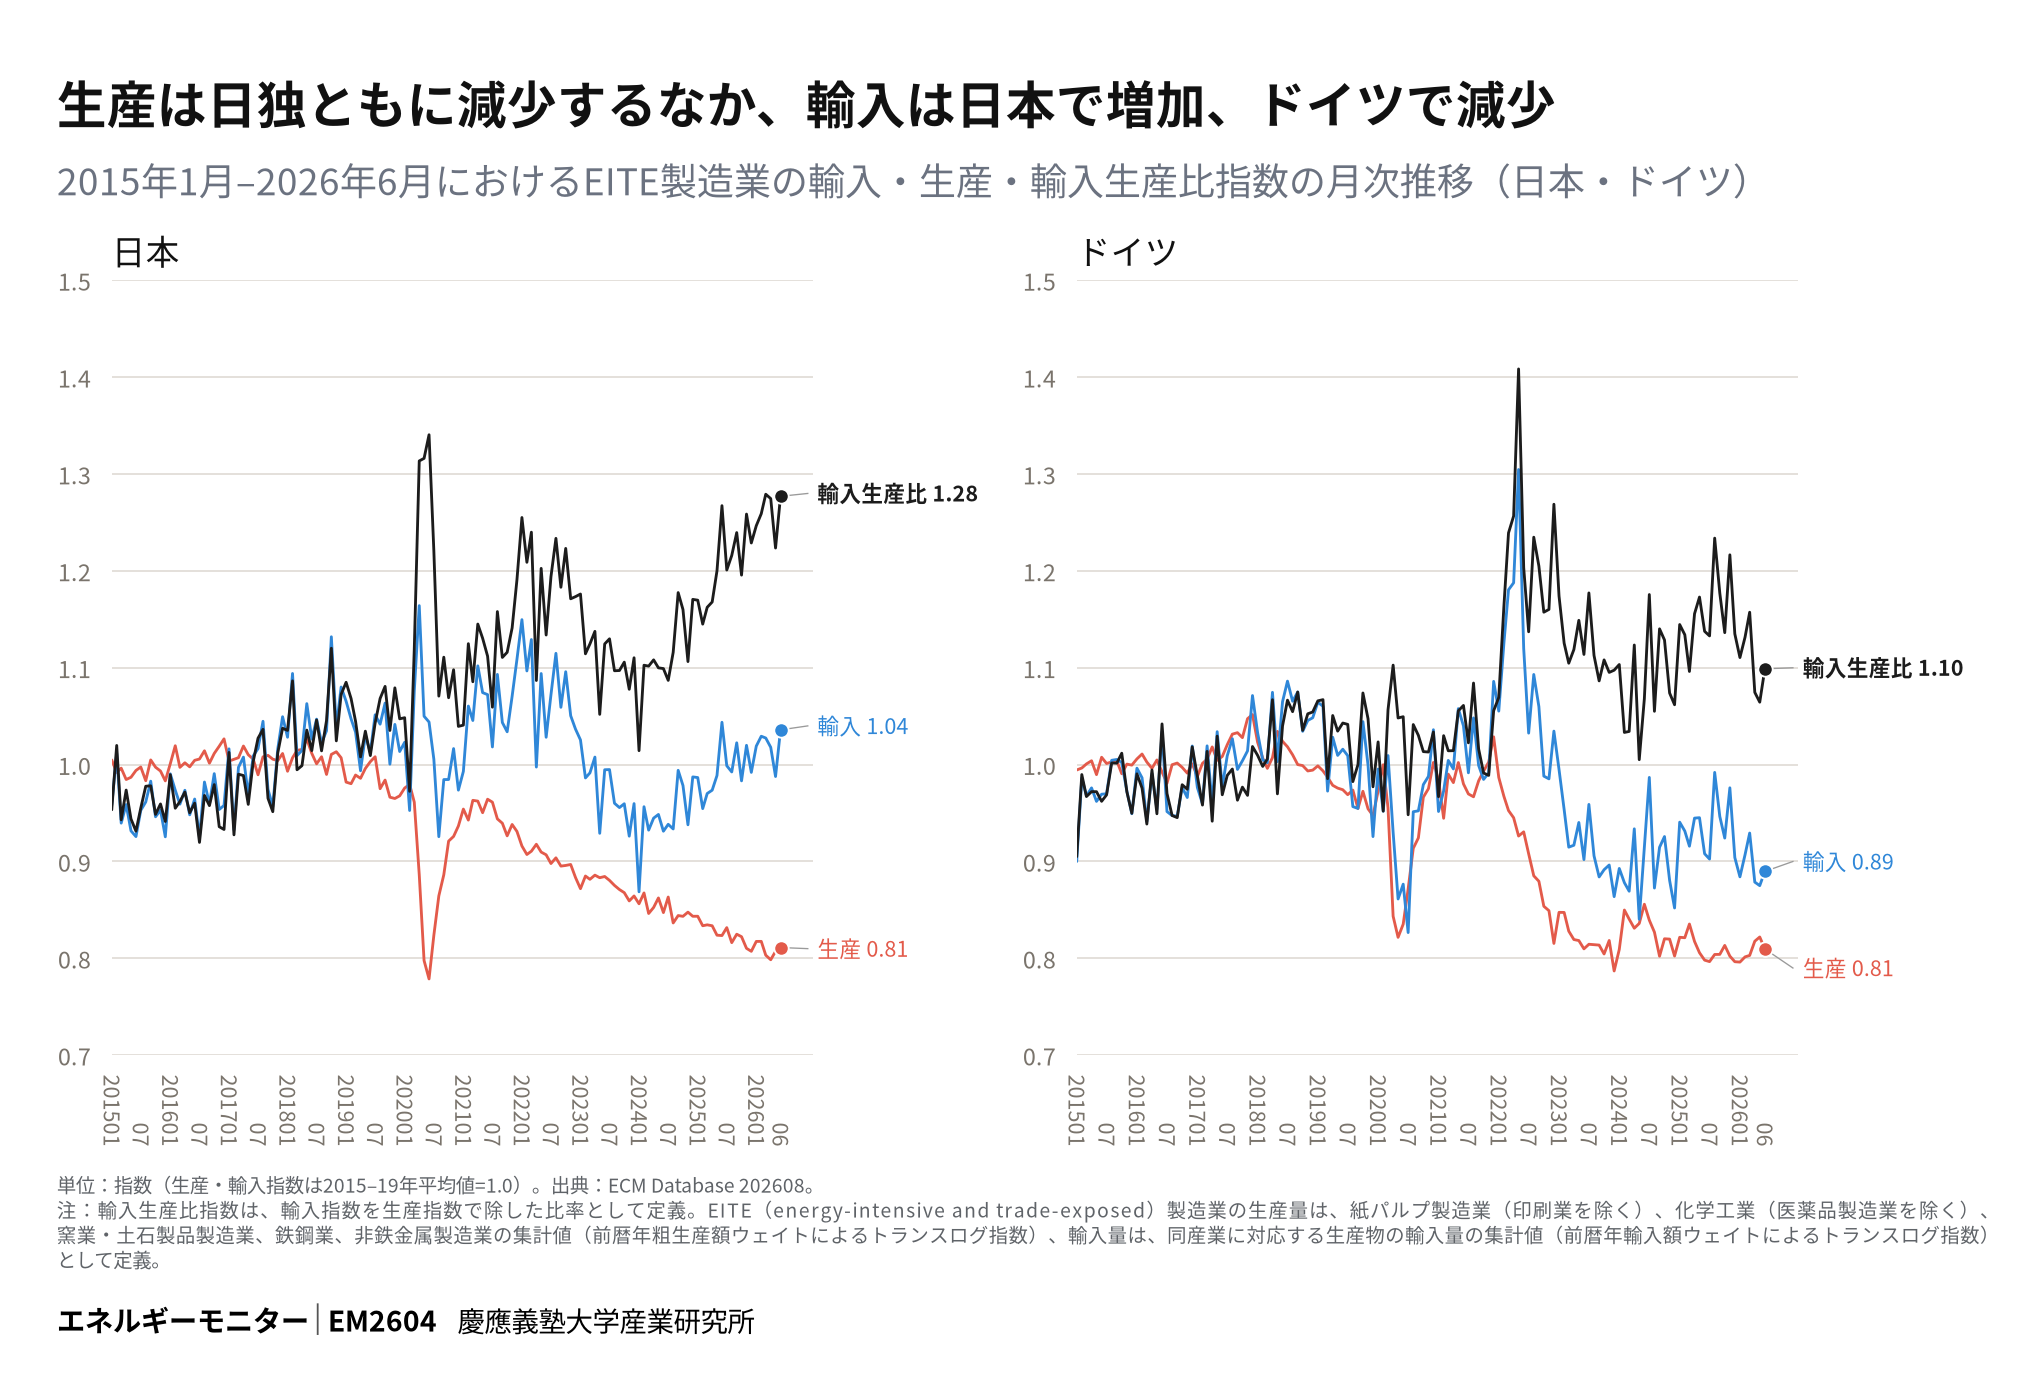
エネルギー多消費(EITE)製造業の生産は日本・ドイツともに低下し(EM2601)、2026年6月には2015‒19年平均を2割ほど下回る。しかし、輸入の動きは非対称である。輸入指数は同月に日本が1.04、ドイツが0.89と、2015‒19年平均対比で逆方向に動いている。輸入指数を生産指数で除した輸入生産比指数も、日本1.28、ドイツ1.10まで乖離した。日本の輸入は2024年に入ってから増加傾向が明確となっており、ホルムズ危機以前から確認される動きである。ほぼ同程度の生産減少が、日本では輸入増加を、ドイツでは輸入減少を伴っている。この非対称は、生産減少の大きさだけでは説明できず、日本のEITE製造業における国内供給と輸入との関係に構造的な変化が生じている可能性を示している。
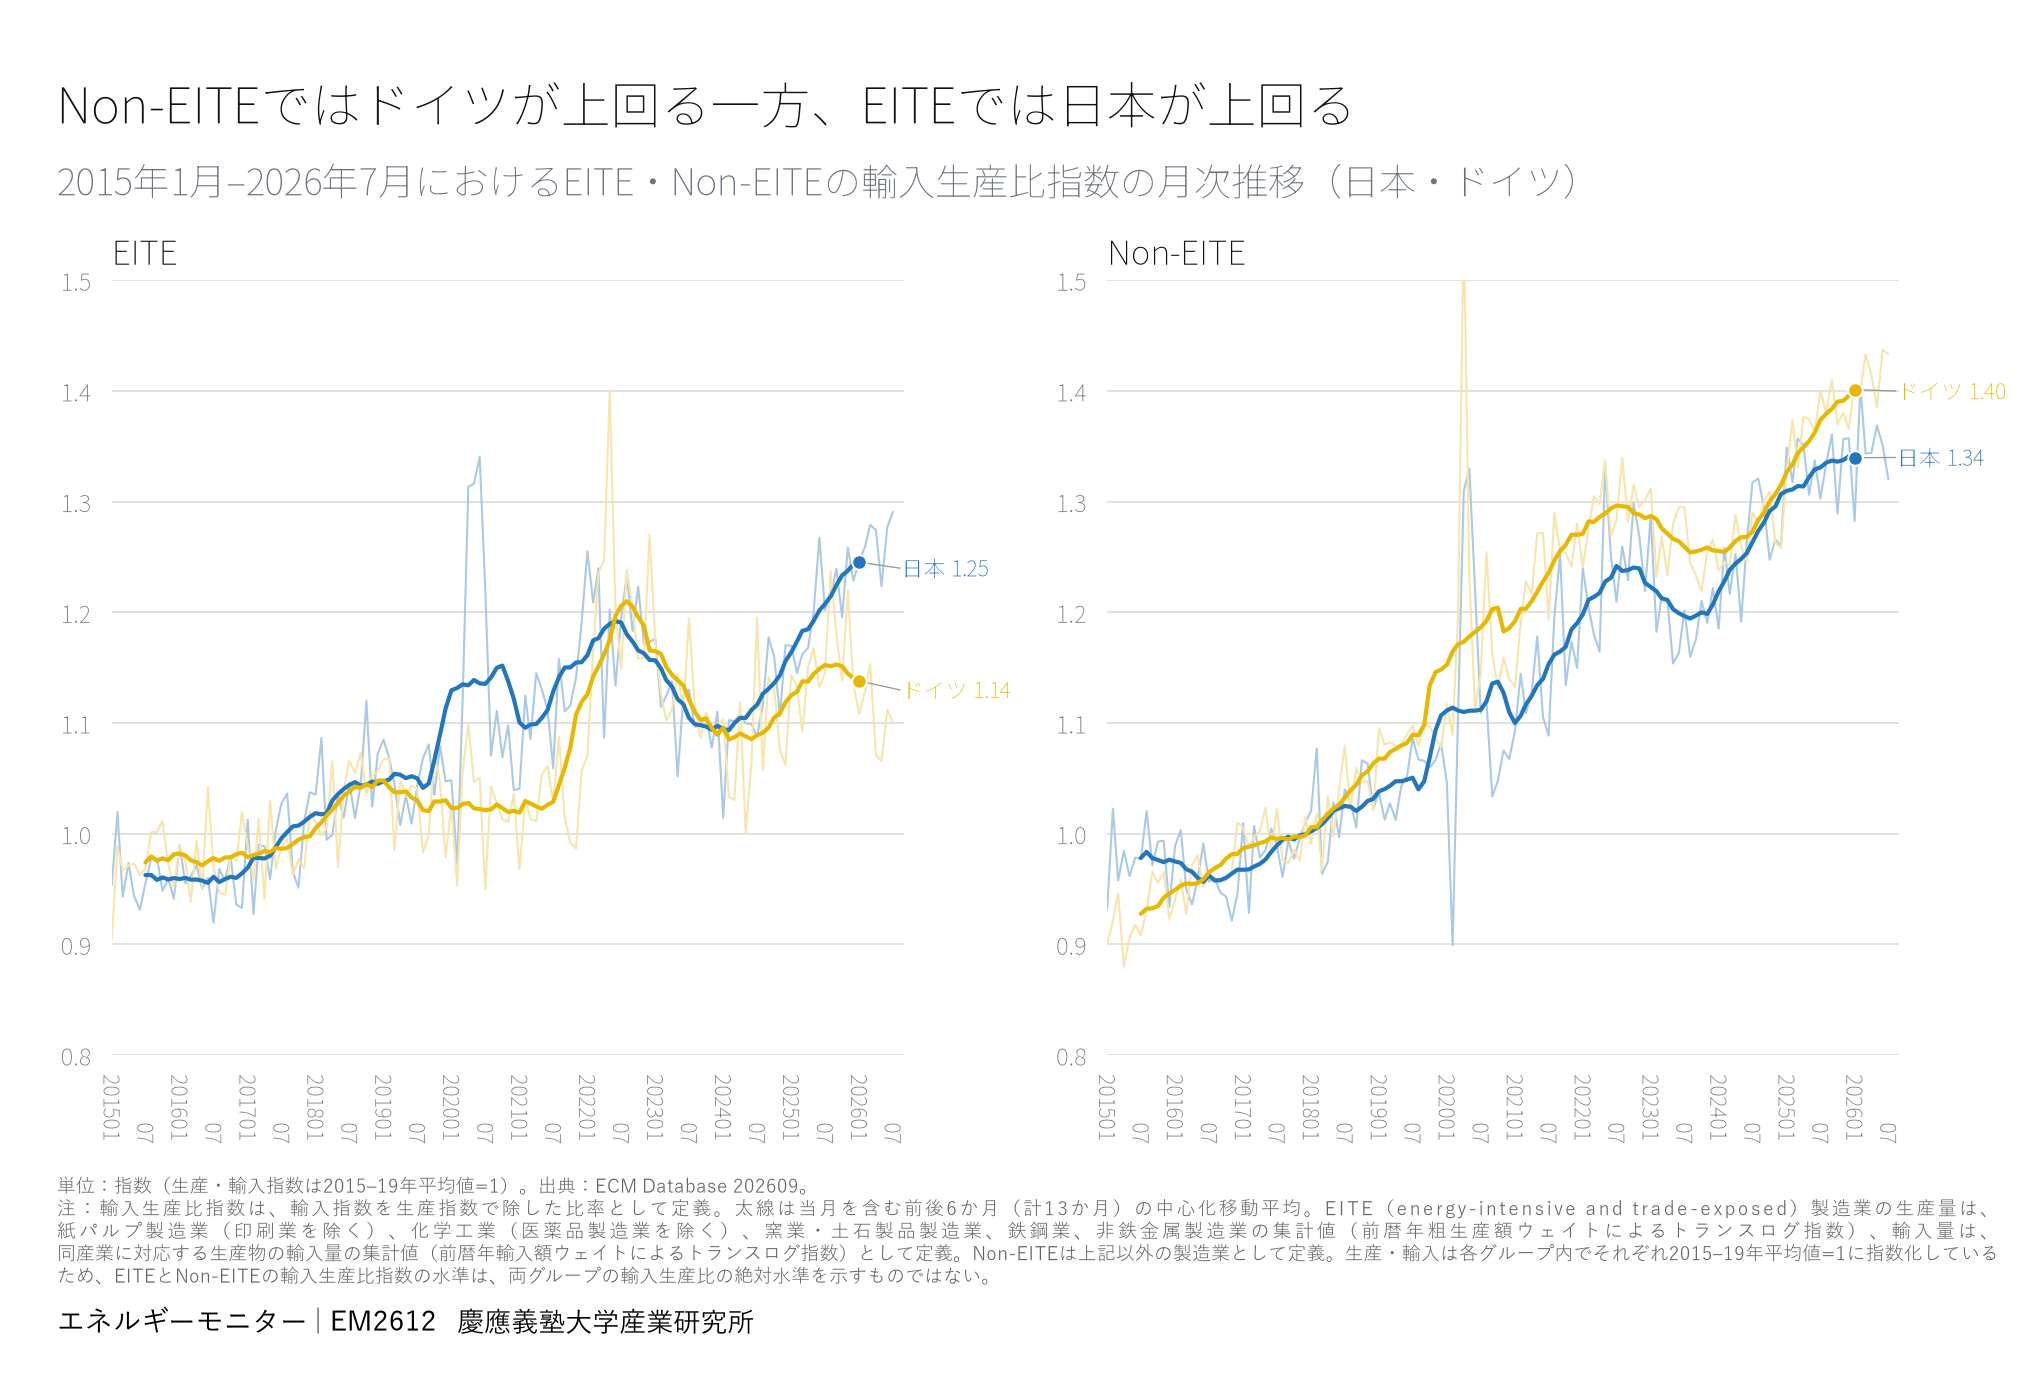
EM2604で示したエネルギー多消費(EITE)製造業の輸入生産比を、月次変動をならす13か月移動平均でみる。それ以外の製造業(Non-EITE)では日独の推移が類似し、水準はドイツがやや上回るのに対し、EITEでは二つの乖離局面が確認される。第一はコロナ期である。両国とも生産が急減したが、日本では輸入が相対的に維持され、輸入生産比が大きく上昇したのに対し、ドイツでは輸入も生産とともに減少し、同比率は比較的安定した。その後EITEの日独差はいったん縮小したが、ホルムズ危機に先立つ2025年頃から、日本の輸入生産比が再び上昇し、ドイツとの乖離が拡大している。Non-EITEでは日本がドイツを下回るなかでEITEのみ上回るという対照は、EITEに特徴的な供給構造の変化、とりわけ日本で輸入が国内供給を代替する動きに注意を促す。
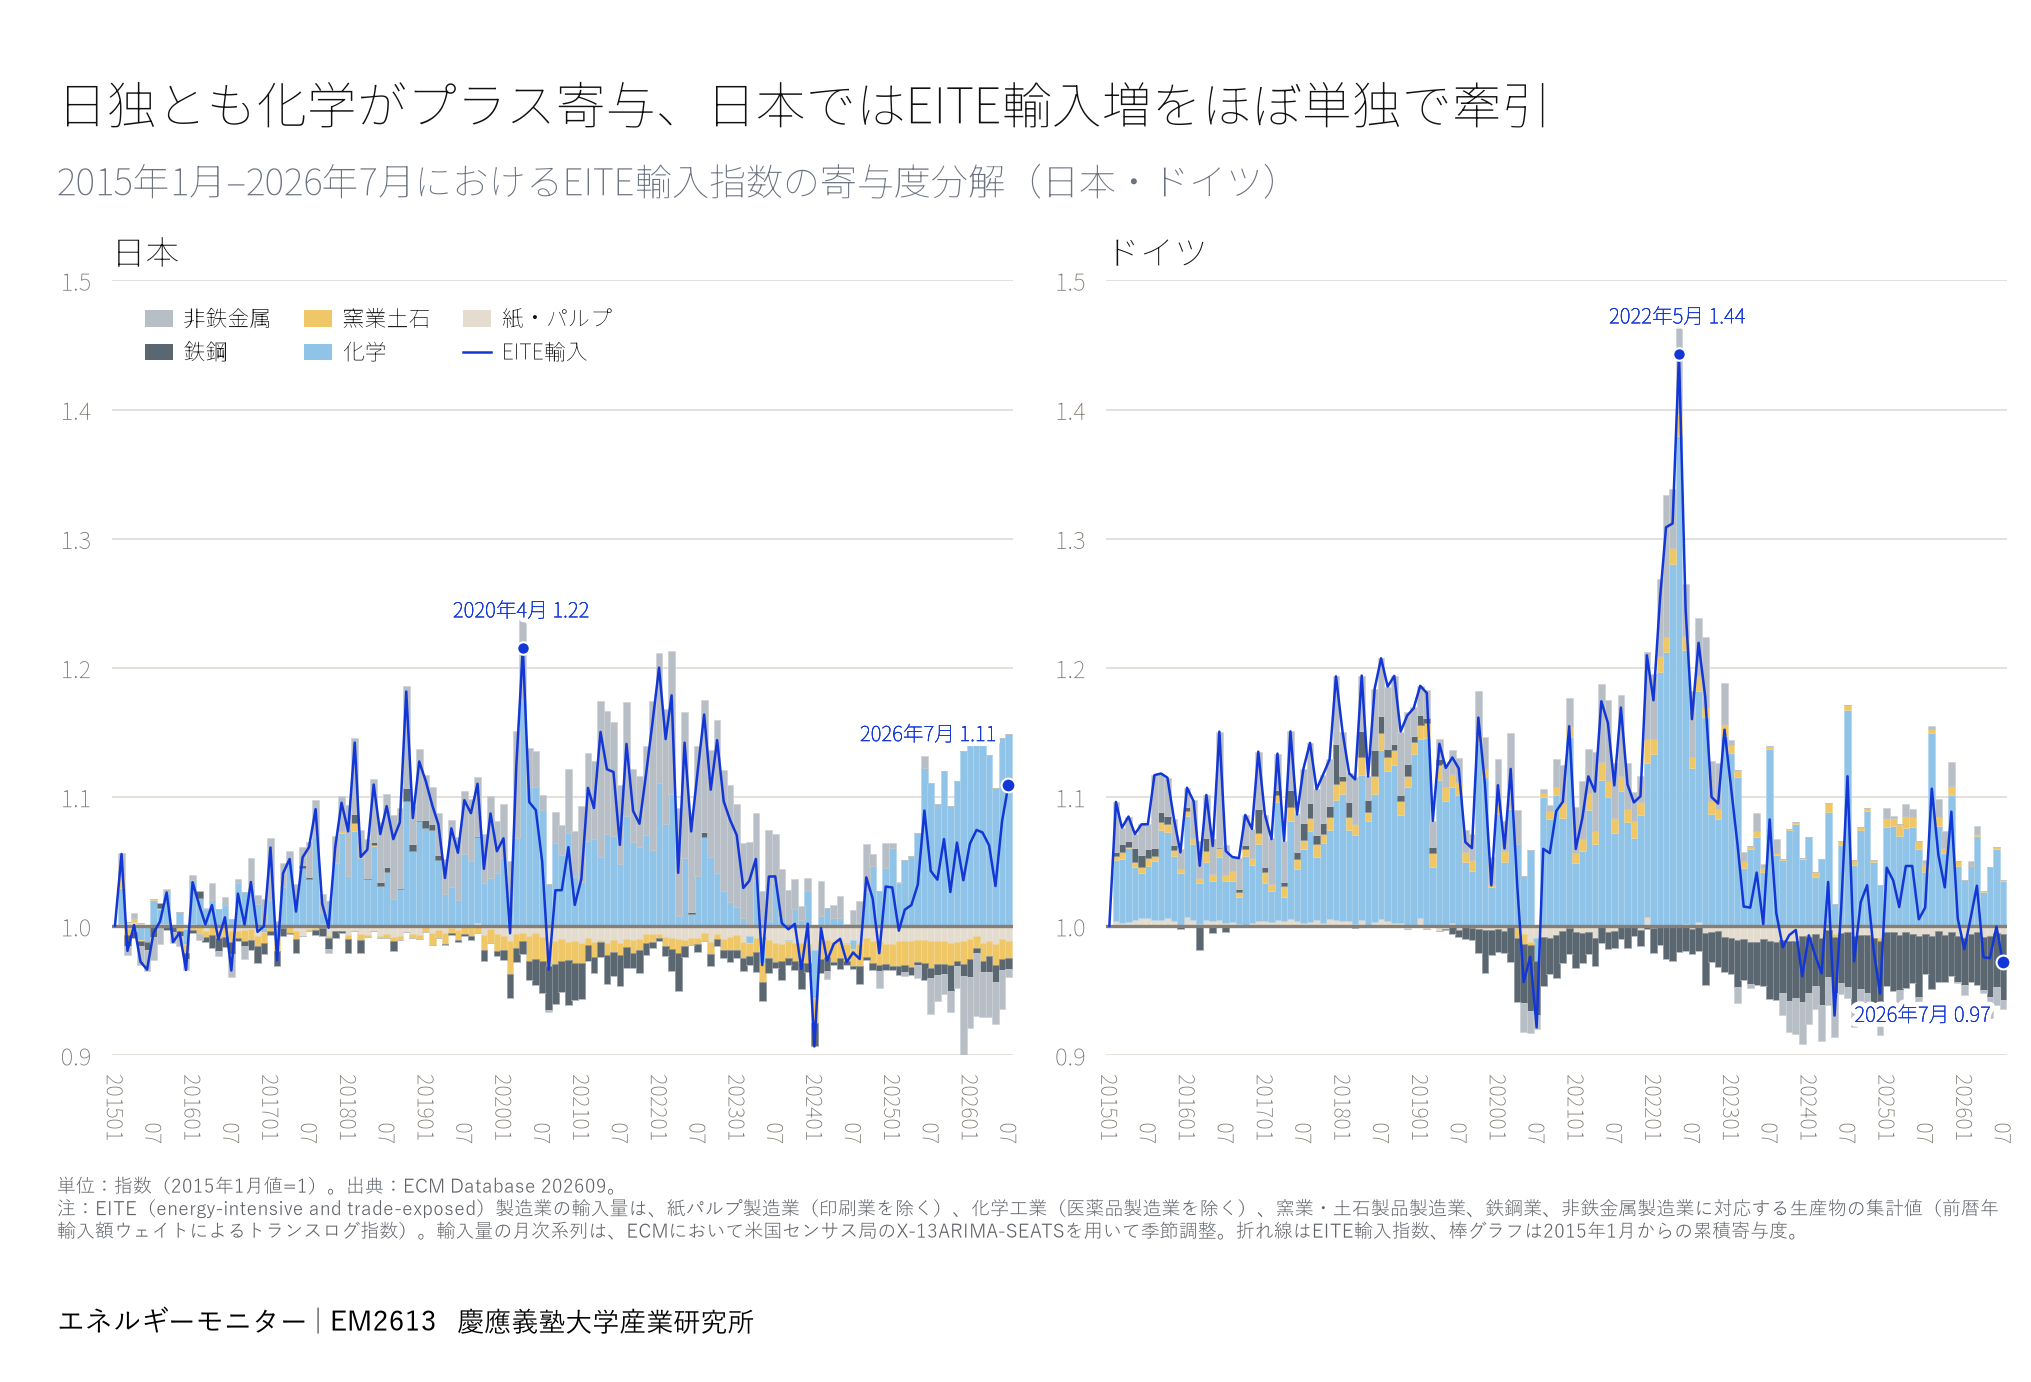
EM2604では、エネルギー多消費(EITE)製造業の製品輸入が日本で増加する一方、ドイツでは減少するという分岐を示した。さらにEM2612は、この日独差がそれ以外の製造業(Non-EITE)にはみられず、EITEに特徴的であることを示している。EITE製品の輸入指数を部門別に分解すると、日本では2024年以降の上昇がほぼ化学製品によってもたらされている。鉄鋼、非鉄金属、窯業・土石などはマイナスに寄与しており、化学の増加はホルムズ危機以前から確認される。ドイツでも化学はプラス寄与を示すものの、他部門の減少がこれを上回り、EITE輸入指数は2015年1月の水準を下回っている。ドイツの輸入減少には需要の弱さも影響している可能性がある一方、日本では国内生産が低下するなかで化学製品の輸入が増加しており、国内供給から輸入品への代替がより明瞭に表れている。
新しいテーマの公表時にメールで配信します。