ホルムズ危機が促す原油供給先の分散化
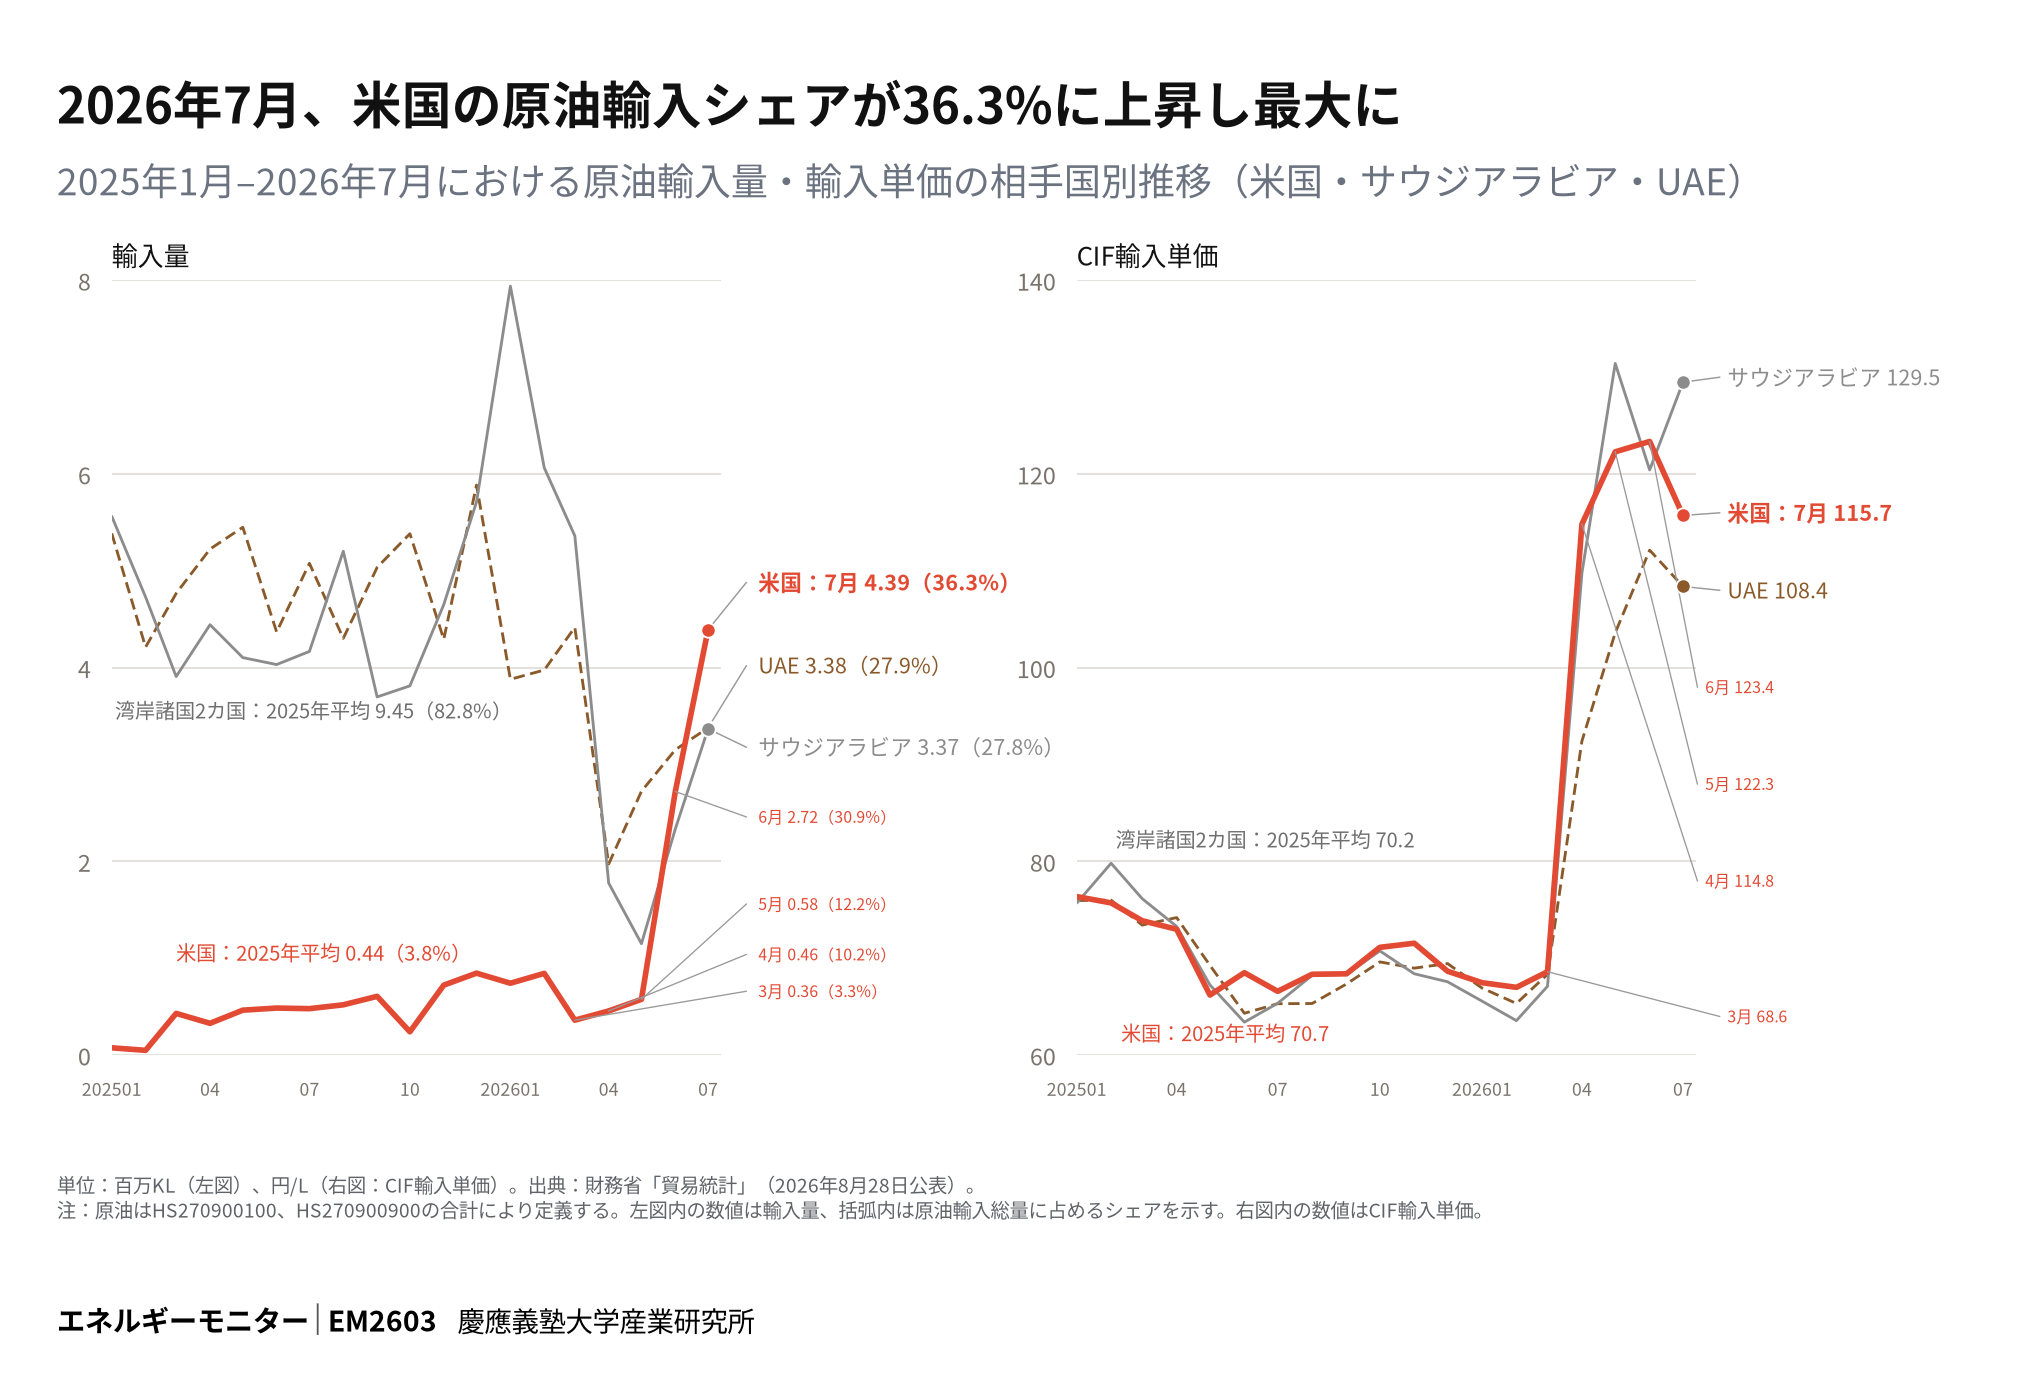
2026年7月、日本の原油輸入量に占める米国のシェアは36.3%に達し、2015年1月以降で初めてサウジアラビア・アラブ首長国連邦(UAE)を上回り最大の輸入先となった。背景には、2月末のイスラエル・米国によるイラン攻撃を契機としたホルムズ海峡の航行不安があり、日米間では原油調達拡大に向けた協力を確認している(3月の日米首脳会談)。CIF輸入単価は主要供給国いずれも上昇している。しかし、危機下でこれほど急速に調達先を切り替えられた経験は、平時の供給網強化や価格交渉における資産となる可能性がある。
野村浩二・稲場翔(慶應義塾大学産業研究所)
2026年9月11日PDFDOI ↗
8月の原油調達、サウジ首位復帰と新たな供給先
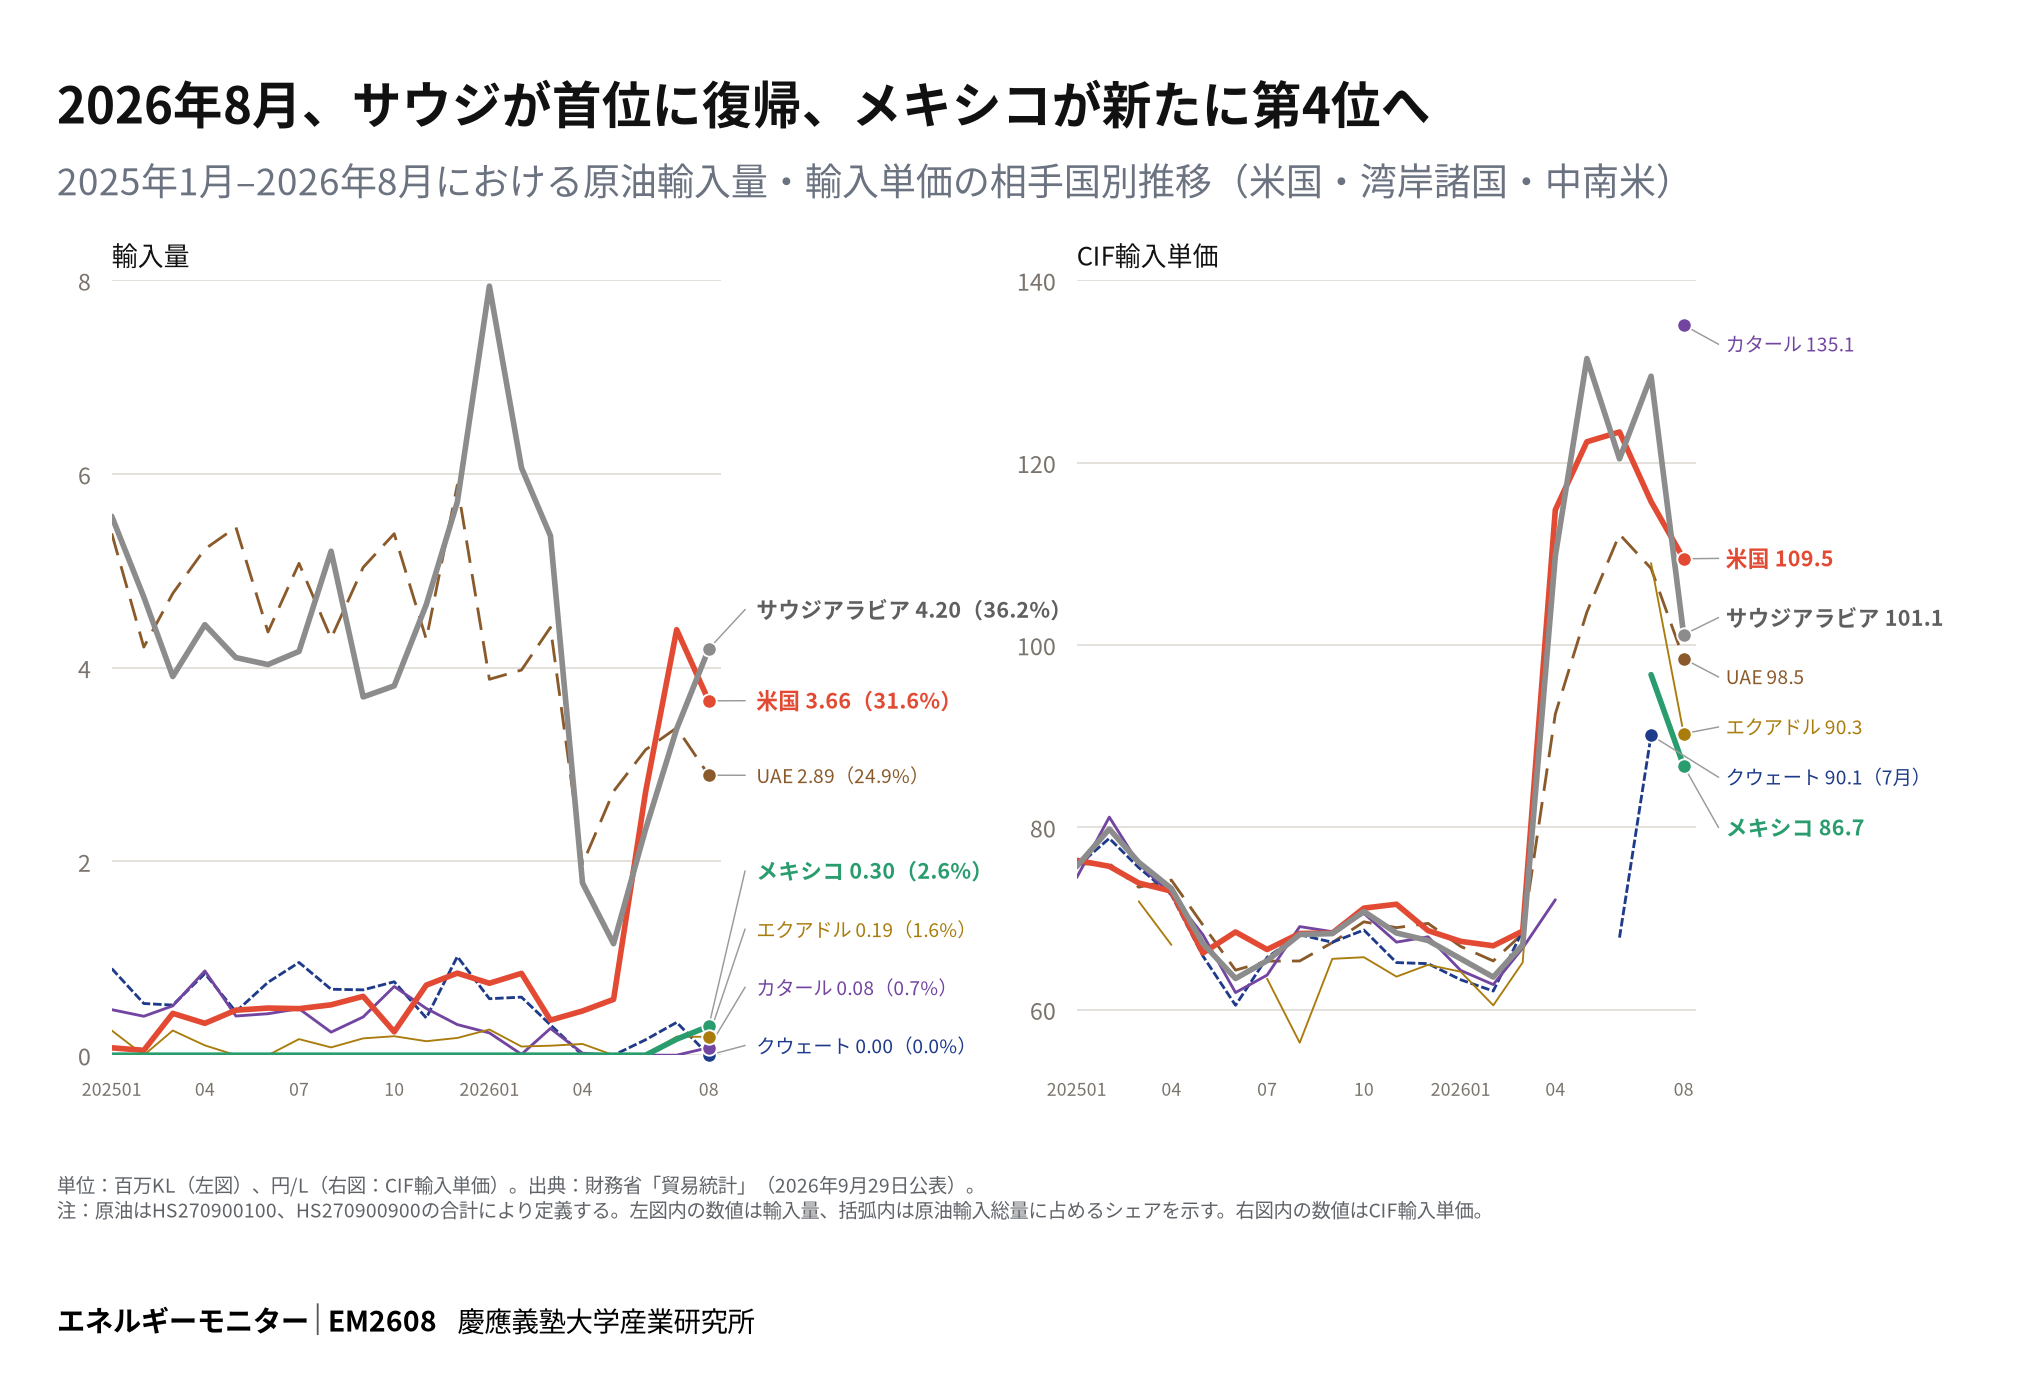
2026年8月、日本の原油輸入では、サウジアラビアが再び最大の供給国となる一方、米国も3割を超える高いシェアを維持した。ホルムズ海峡の航行制約が続くなか、サウジでは紅海側のヤンブー港などを利用した代替輸送ルートも活用されたが、9月にはこのルートも攻撃を受けるなど不安定性は残る。さらに、6月まで輸入実績のなかったメキシコが2.6%で第4位となり、エクアドルからの調達もみられた。CIF輸入単価をみると、中南米の新たな供給先からの調達は必ずしも高い価格を伴っていない。原油調達の複線化が進む一方、供給経路をめぐるリスクはなお大きい。
野村浩二・稲場翔(慶應義塾大学産業研究所)
2026年9月29日PDFDOI ↗
脱炭素電源の拡大と経済成長、日独米の異なる歩み
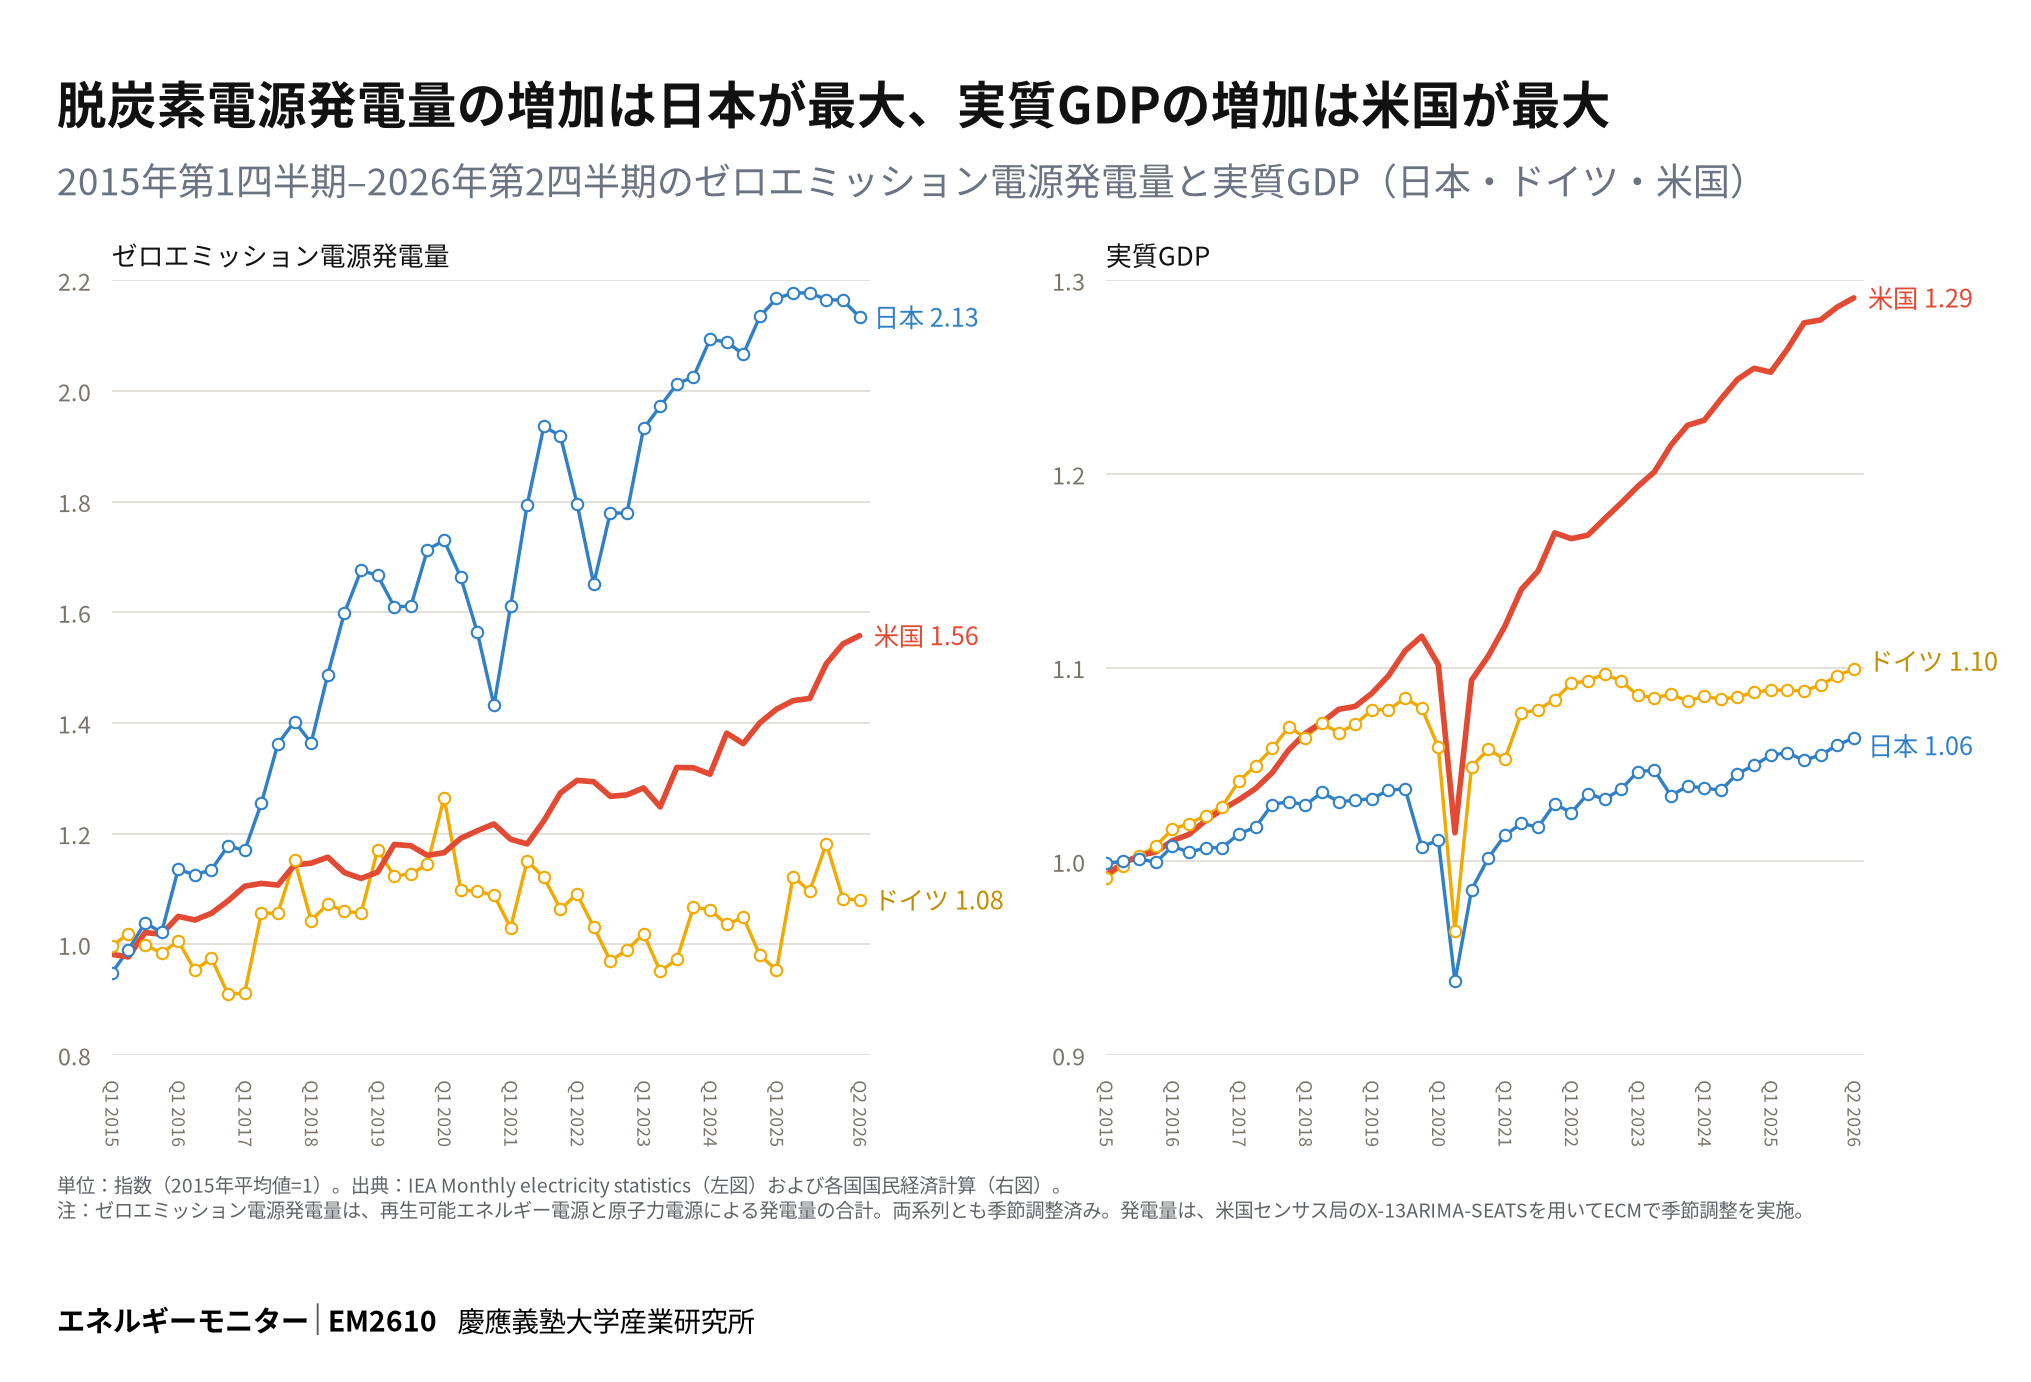
第7次エネルギー基本計画(2025年2月、p.4)では、「我が国が産業を自国に維持・確保し経済成長できるかは、脱炭素電源を十分確保できるかにかかっている」とされた。2015年以降の日独米では、ゼロエミッション電源発電量と実質GDPに異なる動きがみられる。2015年平均を基準とすると、2026年第2四半期の日本のゼロエミッション電源発電量は、原発再稼働も寄与して2.2倍となった。一方、ドイツでは再エネ発電量の増加の多くが脱原発に伴う減少を補う形となり、同発電量は1.1倍にとどまっている。米国では同発電量が1.5倍となった。この間の実質GDPの増加は、米国が29%、ドイツが10%、日本が6%である。脱炭素電源の確保が経済成長につながる条件とは何か、実効性ある政策の在り方が問われている。
野村浩二・稲場翔(慶應義塾大学産業研究所)
2026年10月3日(10月13日改訂)PDFDOI ↗
脱炭素電源と経済成長、高所得21か国で関係は弱く
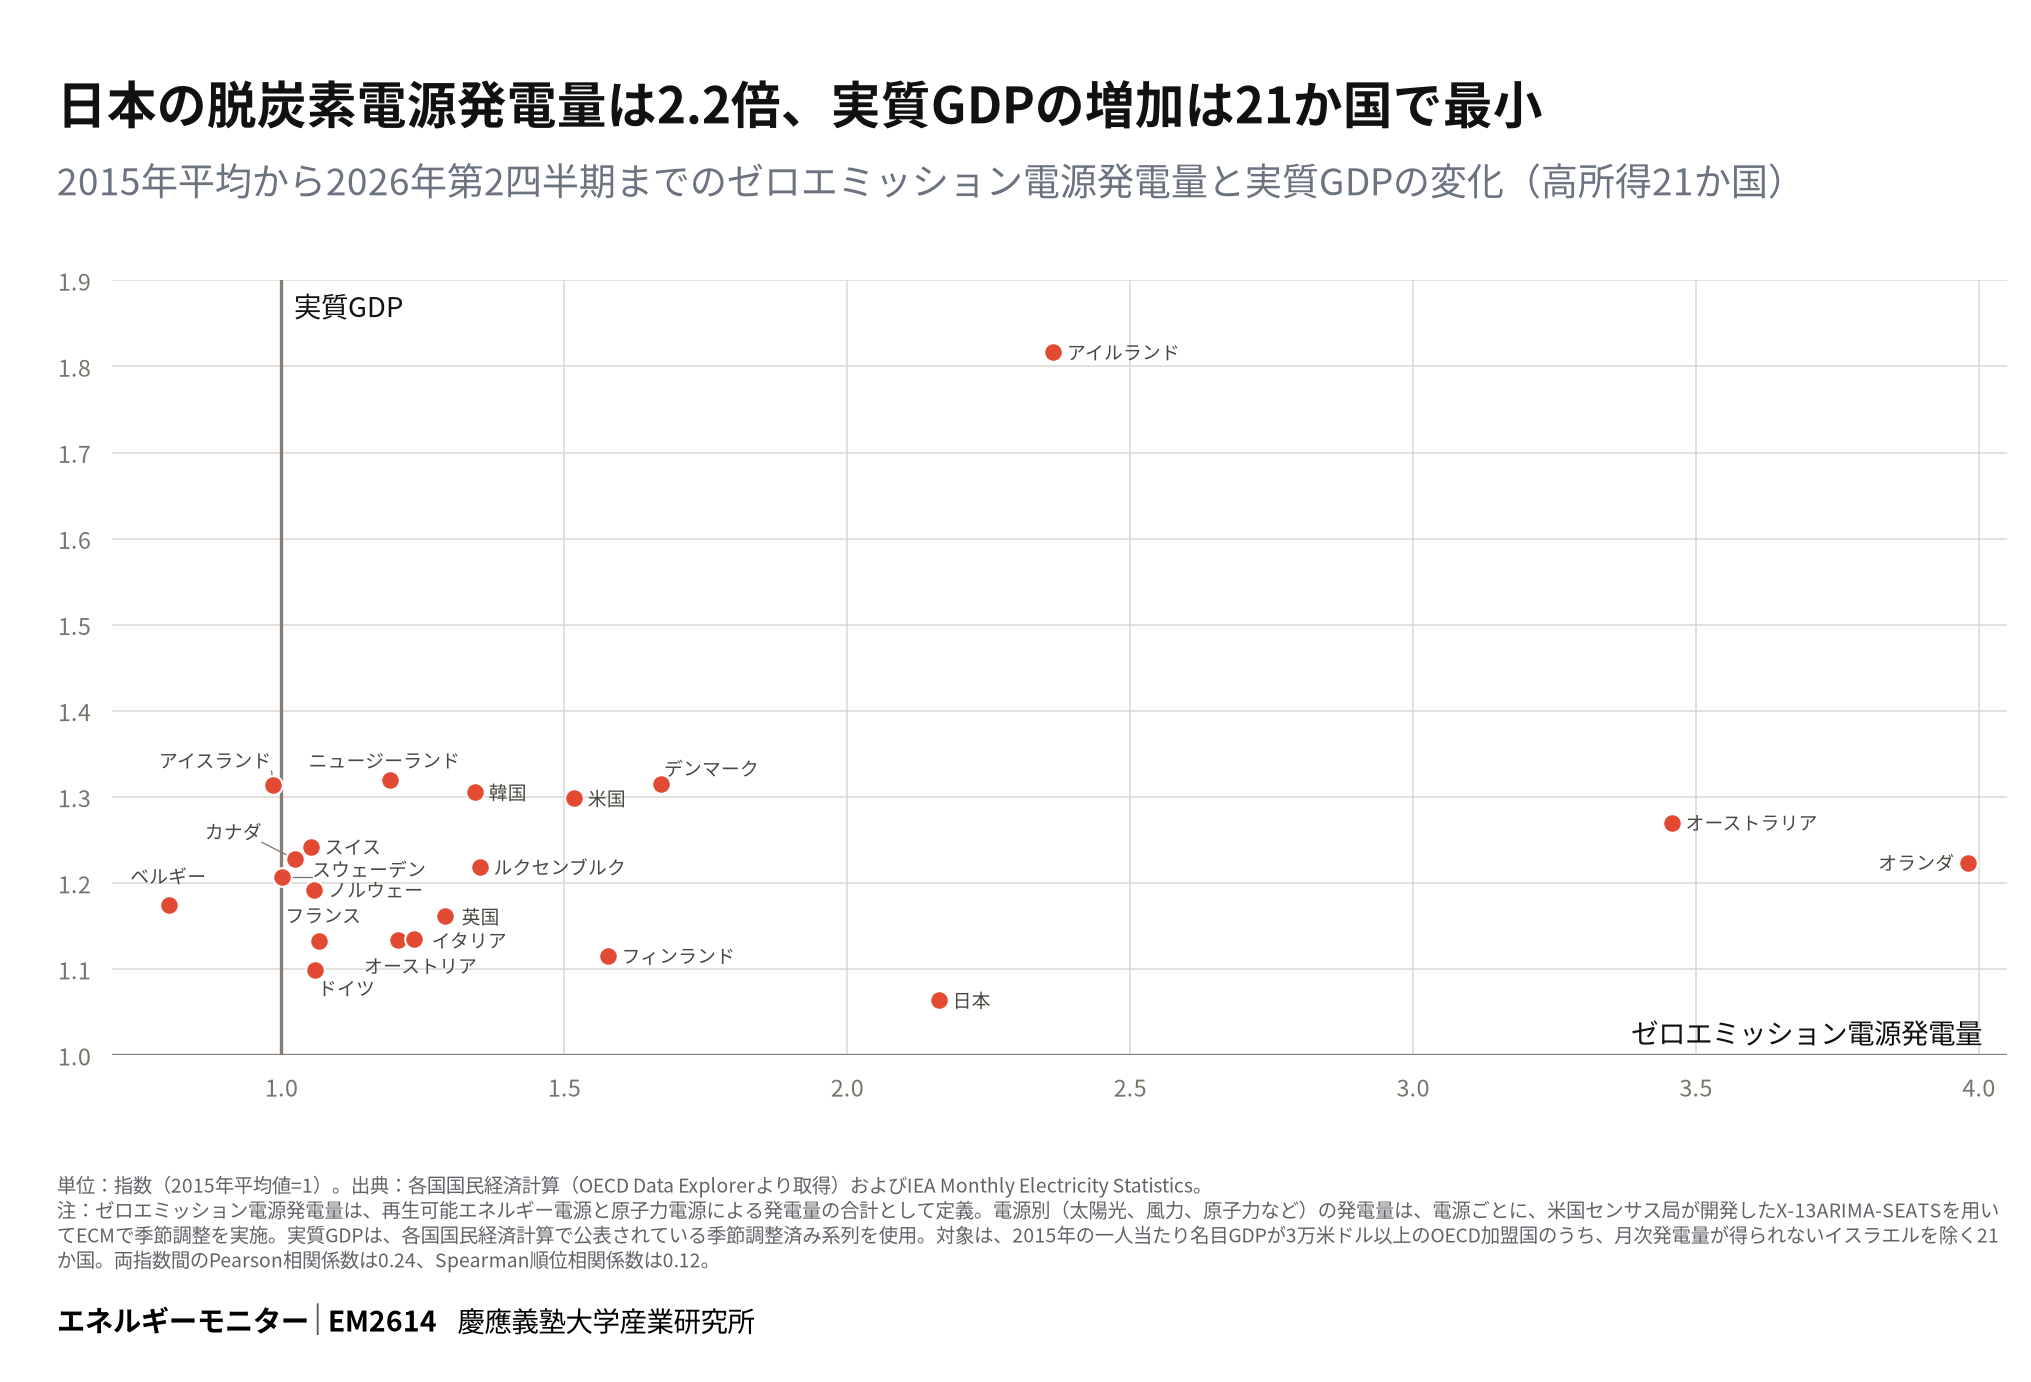
EM2610では、2015年以降の日独米で、日本はゼロエミッション電源発電量の拡大が最大ながら、実質GDPの増加は最小であることを示した。2015年の一人当たり名目GDPが3万米ドル以上のOECD加盟21か国に比較を広げても、同年平均からの両者の変化に明瞭な正の相関はみられない。相関係数は0.24、順位相関係数は0.12で、多国籍企業の影響でGDPが大きく振れるアイルランドを除くと0.09、0.00となる。発電量が2.2倍となった日本のGDP増加は21か国で最小の6%であり、3.5倍のオーストラリア、4.0倍のオランダでは、それぞれ27%、22%であった。成長が電力需要や投資余力を通じて脱炭素電源の拡大を促す逆向きの経路を考慮しても、今回の比較では両者の結びつきは弱い。脱炭素電源の拡大を成長の鍵とする政策には、その条件について具体的な説明が求められる。
野村浩二・稲場翔(慶應義塾大学産業研究所)
2026年10月15日PDFDOI ↗
原油調達の日韓差、韓国が先行した北米シフト
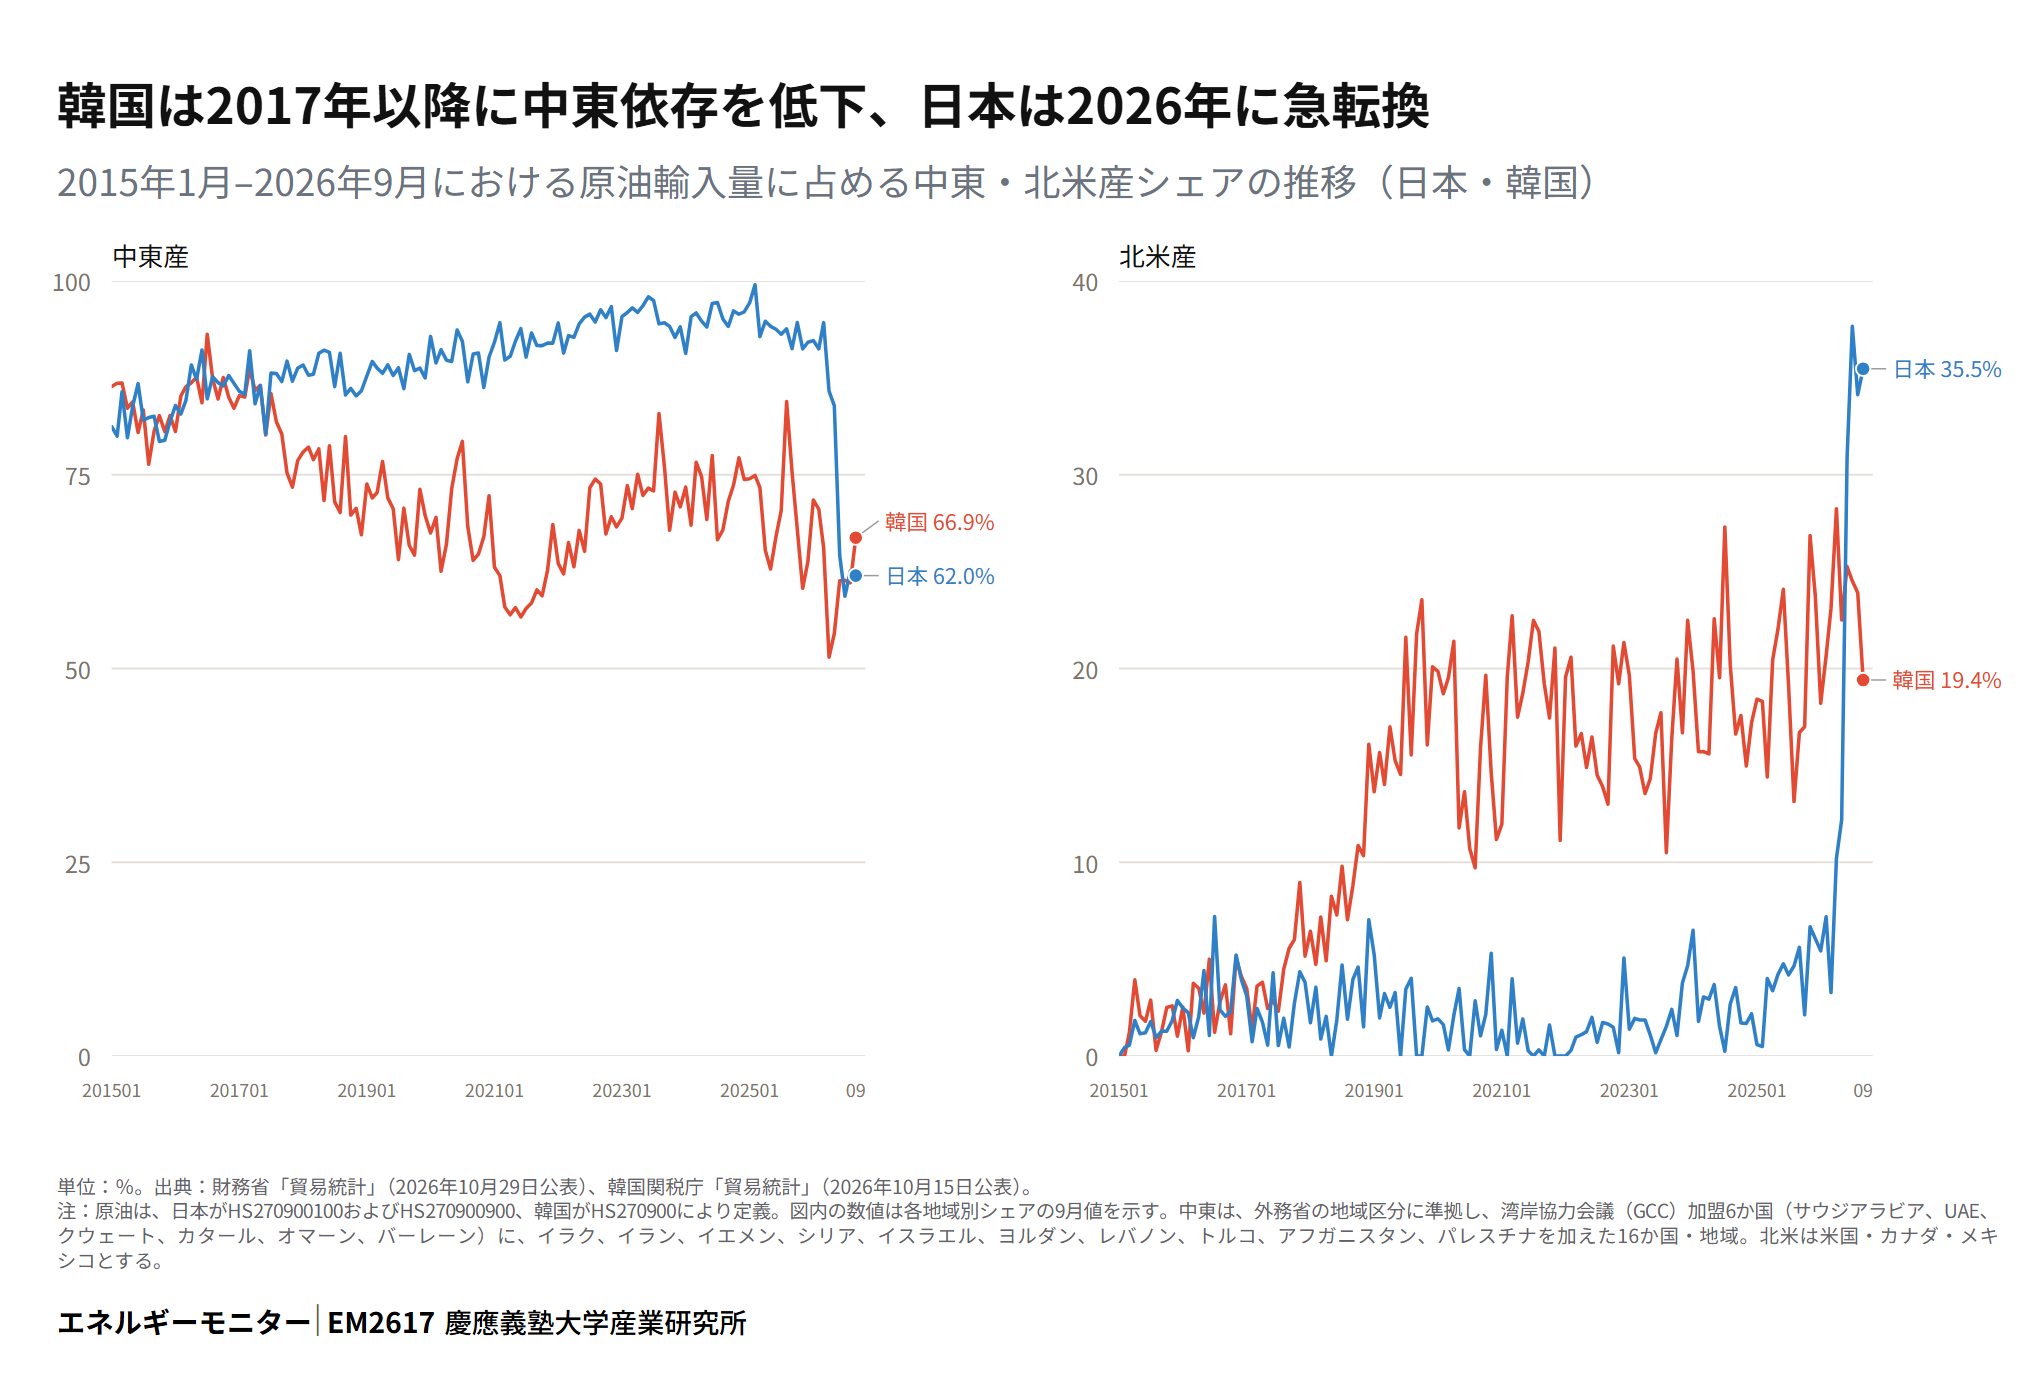
2017年以降、日韓の原油調達構造は大きく分岐した。韓国では、2018年の対イラン制裁などを経て中東依存のリスクが繰り返し意識されるなか、米国産原油の価格競争力を追い風に、北米産の比率が趨勢的に上昇した。一方、日本ではイラン産原油の比率が低下した後も、中東産全体への依存度はむしろ高まり、北米産の比率は長く低位にとどまった。しかし2026年のホルムズ危機を受け、日本は北米調達を急拡大した。8月にはサウジアラビアが首位に復帰した後も米国産が3割超を維持し(EM2608)、9月の日本は北米産35.5%・中東産62.0%で、韓国(北米産19.4%・中東産66.9%)を、北米産では上回り、中東産では下回った。危機下でこれほど短期間に調達先を切り替えられたことは、日本にも代替調達の余地が存在していたことを示している。国内石油需要の減少が前提とされるなかで設備・供給体制の合理化が進められてきた一方、供給先の多様化を十分に実現できていなかったことが、危機への脆弱性を高めていた可能性がある。
野村浩二・稲場翔(慶應義塾大学産業研究所)
2026年10月29日PDFDOI ↗
中国の中東離れ、ロシアと中南米がほぼ折半で受け皿に
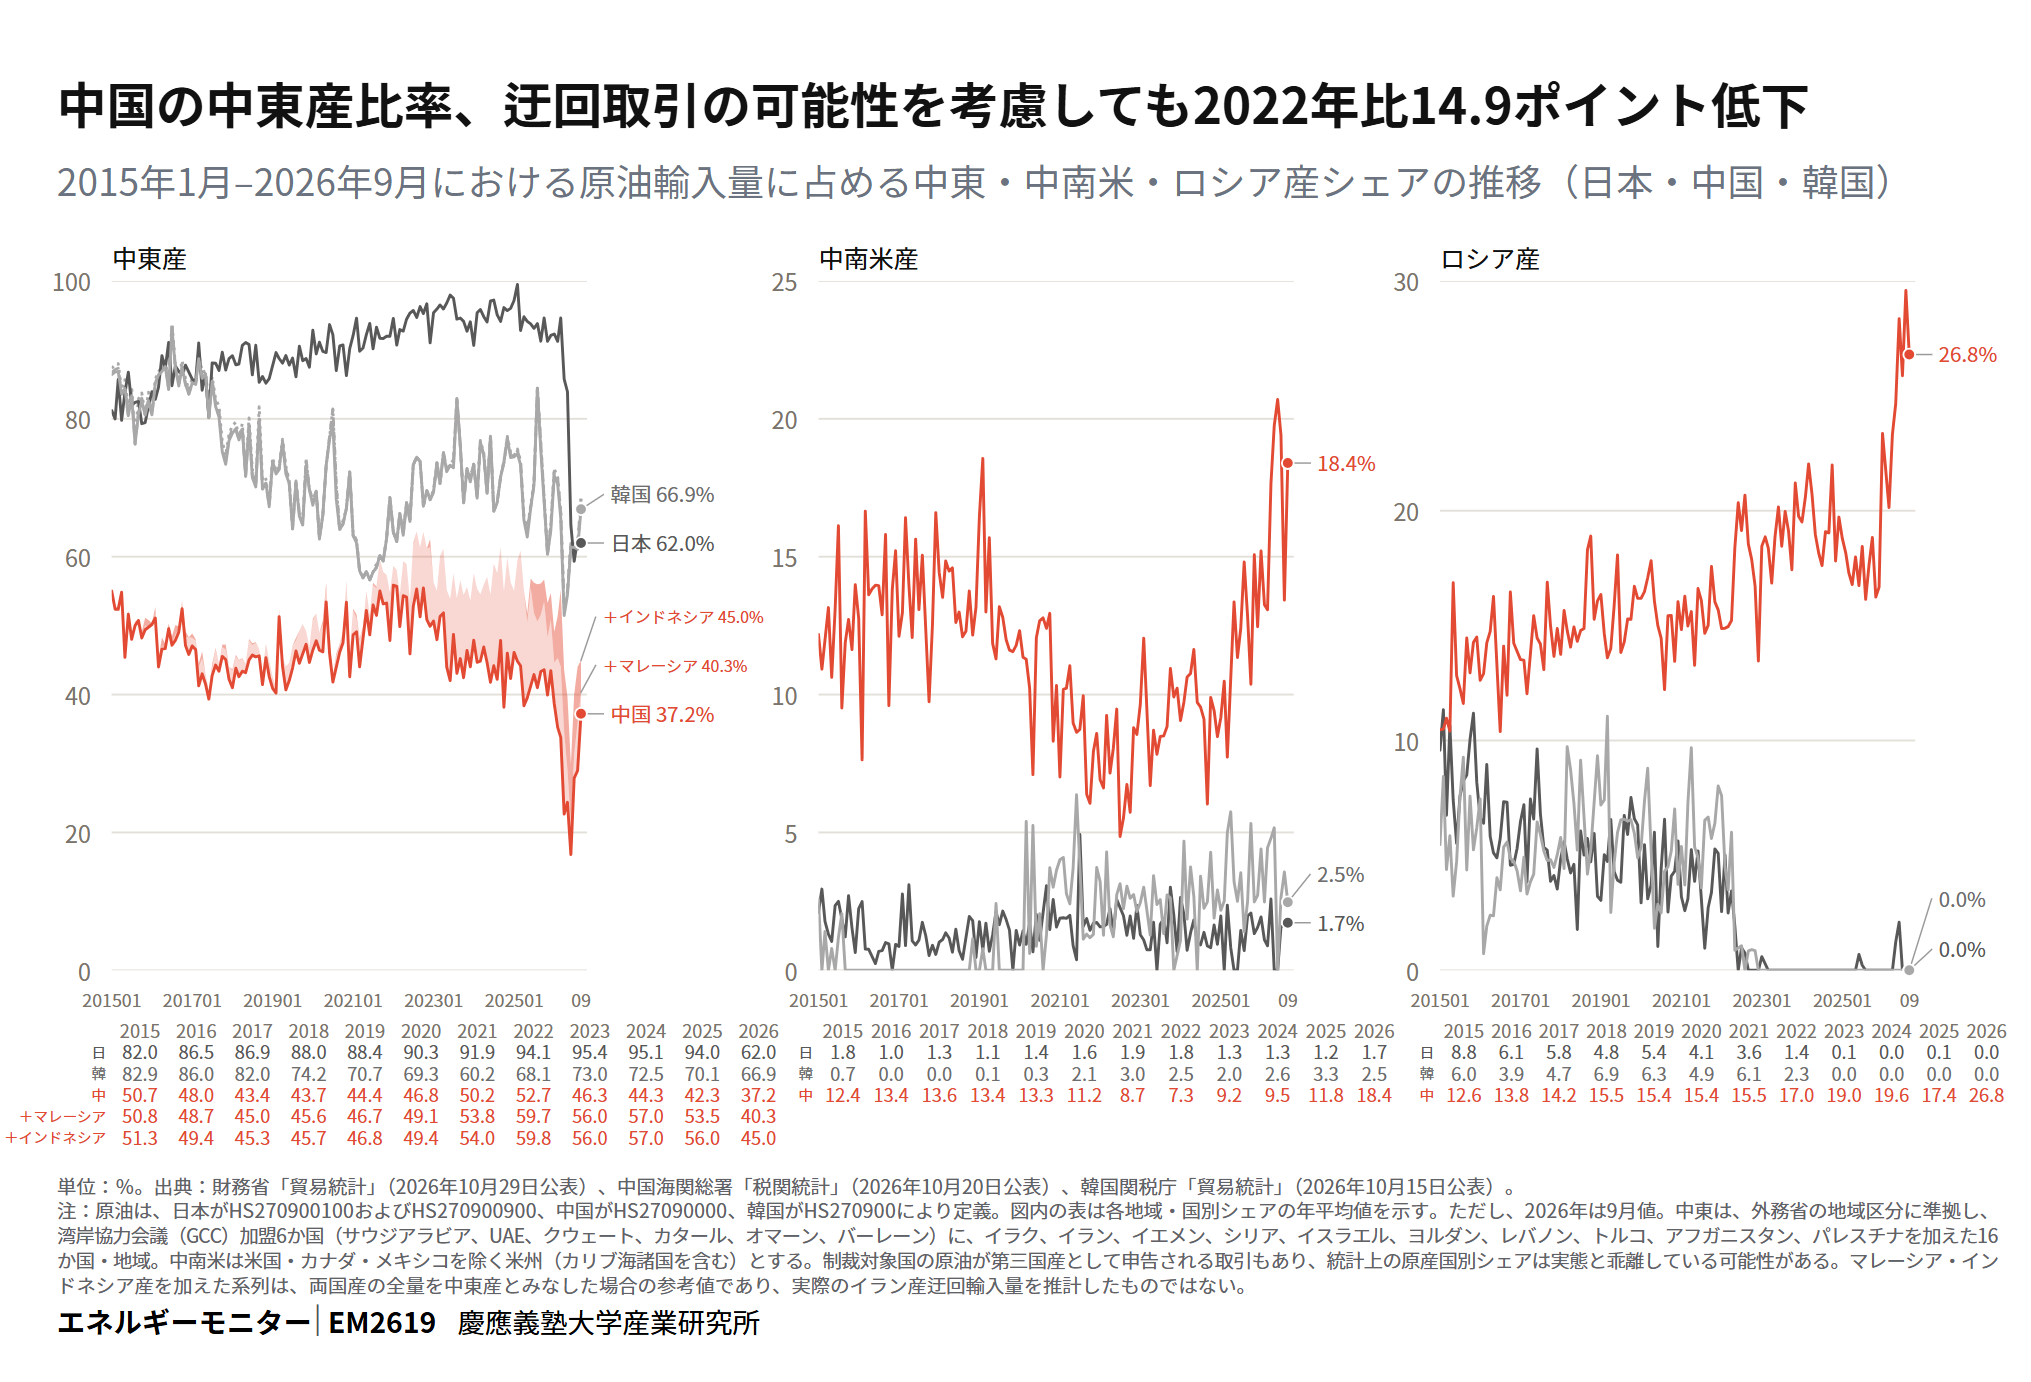
2015年以降、日韓と中国の原油調達先は大きく分岐してきた。中国の中東産比率は公式統計で2026年9月に37.2%まで低下している。イラン産原油がマレーシア・インドネシア産として申告される迂回取引を考慮し、両国産をすべて中東産に加えた場合でも45.0%となる。それでも2022年のピーク(59.8%)からは14.9ポイントの低下であり、同期間に中南米産(+11.1ポイント)とロシア産(+9.8ポイント)がほぼ同程度に比重を高めた。これに対し、日本と韓国では同月の中東産がそれぞれ62.0%、66.9%を占め(EM2617)、ロシア産・中南米産はいずれもわずかにとどまる。迂回取引の可能性を考慮しても、中国の中東依存度は日韓の水準を大きく下回る。供給安全保障の観点からは、特定供給源からの離脱を固定的な前提とするのではなく、外交・制裁上の制約と整合する範囲で調達先の選択肢を広く維持することが重要となる。
野村浩二・稲場翔(慶應義塾大学産業研究所)
2026年11月3日PDFDOI ↗