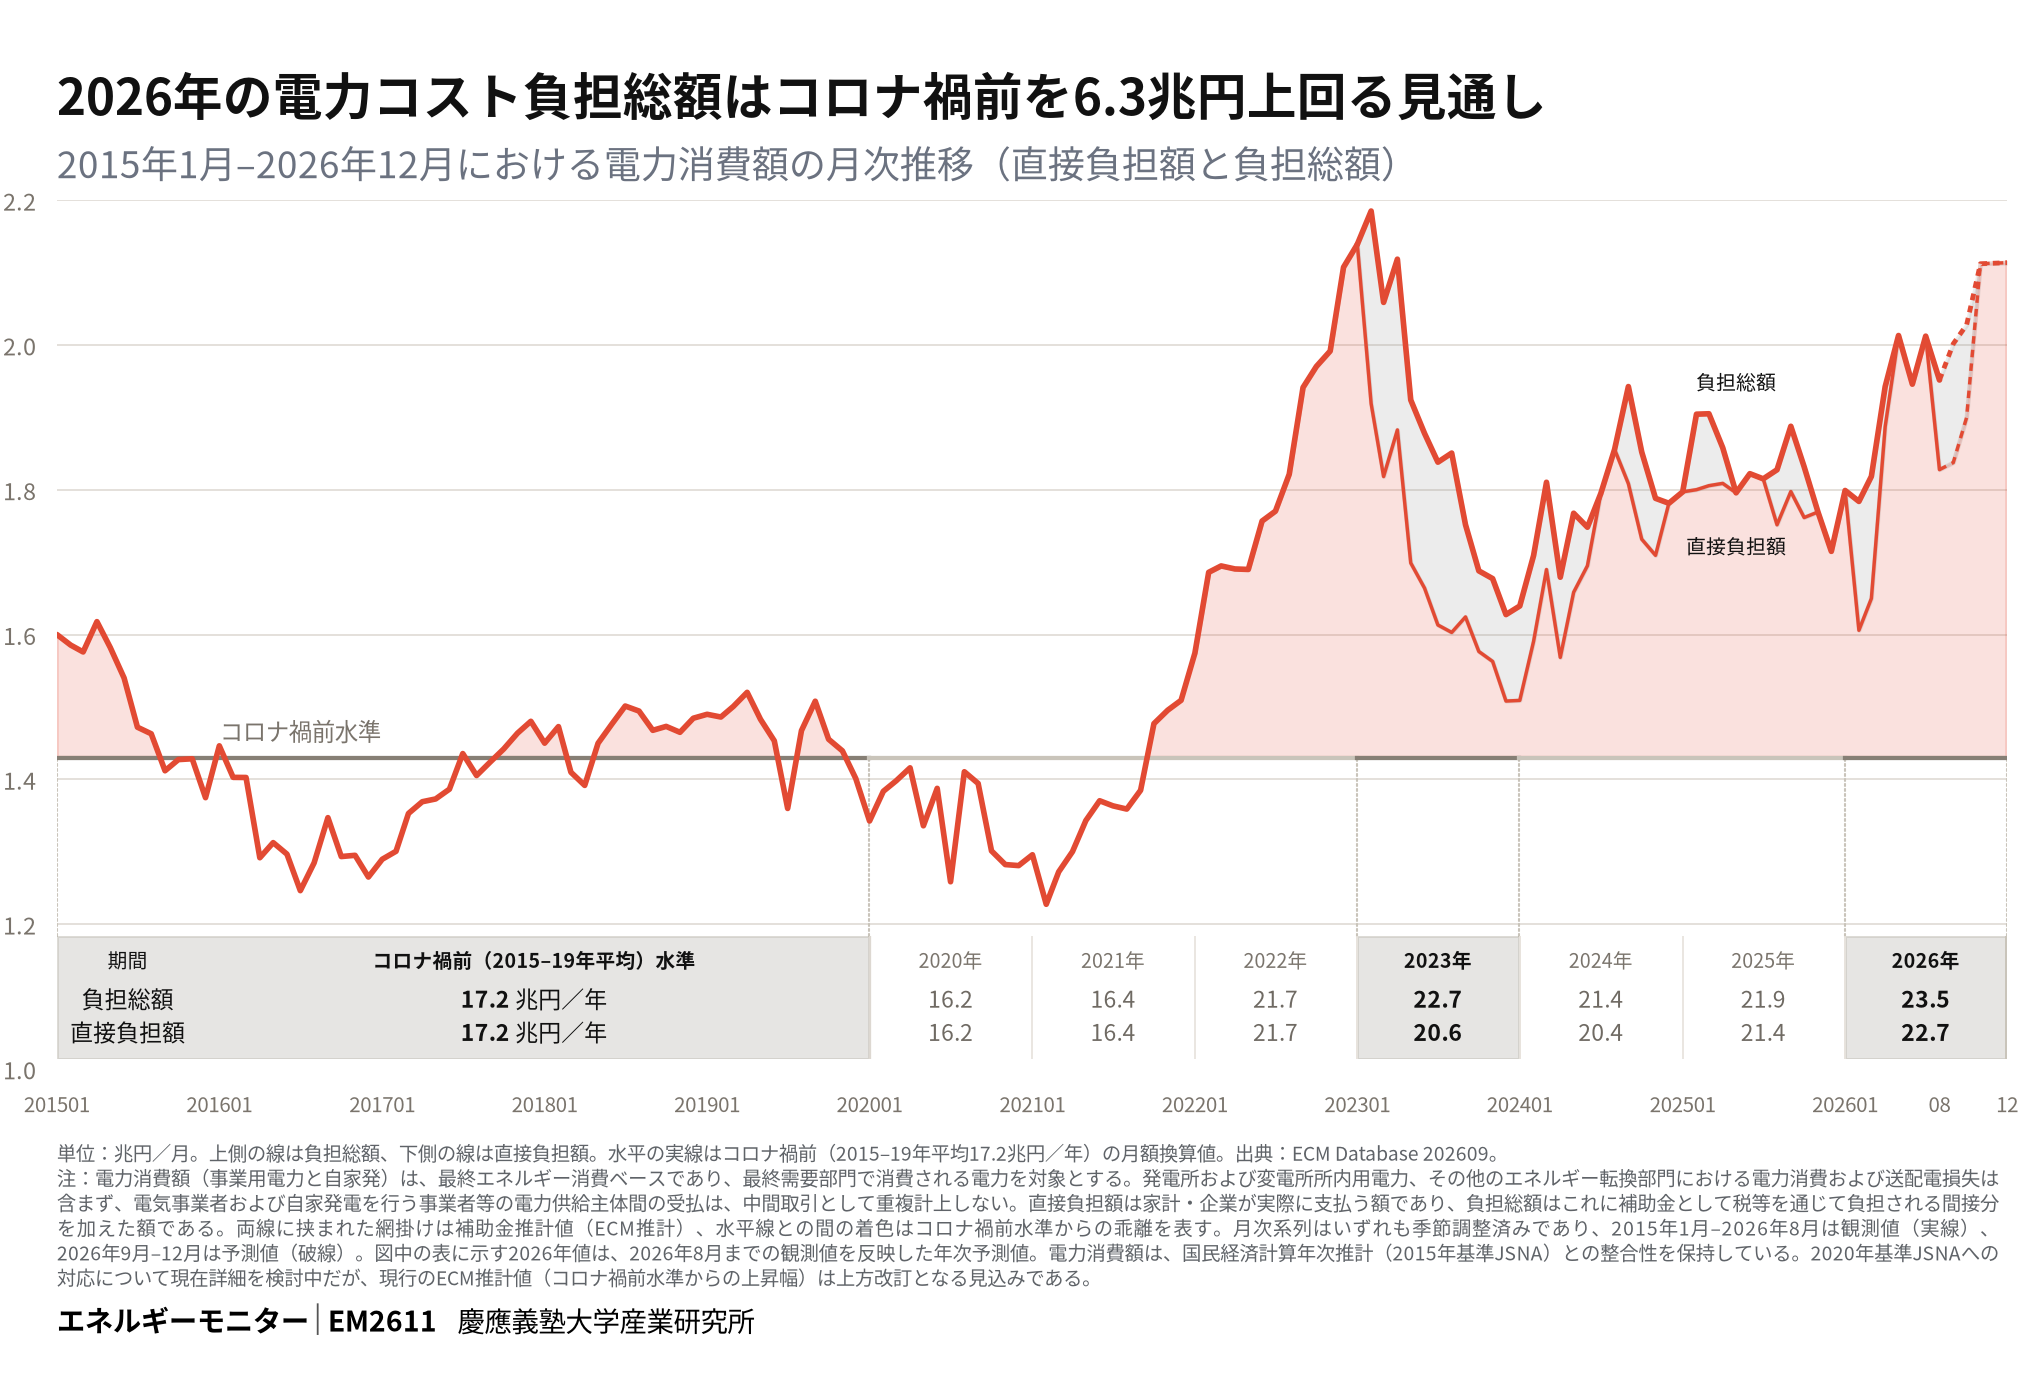
電力コスト負担、補助後もかつてのピーク水準に
電力料金への補助は2023年以降、支援単価と実施期間を変えながら断続的に実施されてきた。補助金は需要家の当面の料金負担を軽減する一方、その負担の一部を需要家から納税者一般へ移すものである。家計・企業が料金として支払う直接負担額に、補助金等を通じて税等で負担される間接分を加えた電力コスト負担総額は、2026年には23.5兆円と、コロナ禍前(2015–19年平均:17.2兆円)を6.3兆円上回り、これまでのピークだった2023年(22.7兆円)も0.8兆円上回る見通しである。直接負担額も22.7兆円に達し、2023年の負担総額と同水準になると見込まれる。電力需要の短期的な価格弾力性は小さいことから、料金上昇は需要調整よりも、家計の実質所得や企業収益の圧迫として現れやすい。補助金による負担の移転のみではなく、既存電源の活用、燃料調達、系統・制度費用を含め、電力コストが高止まりする要因を供給側から検証する必要がある。
野村浩二・稲場翔(慶應義塾大学産業研究所)
2026年10月7日 DOI ↗
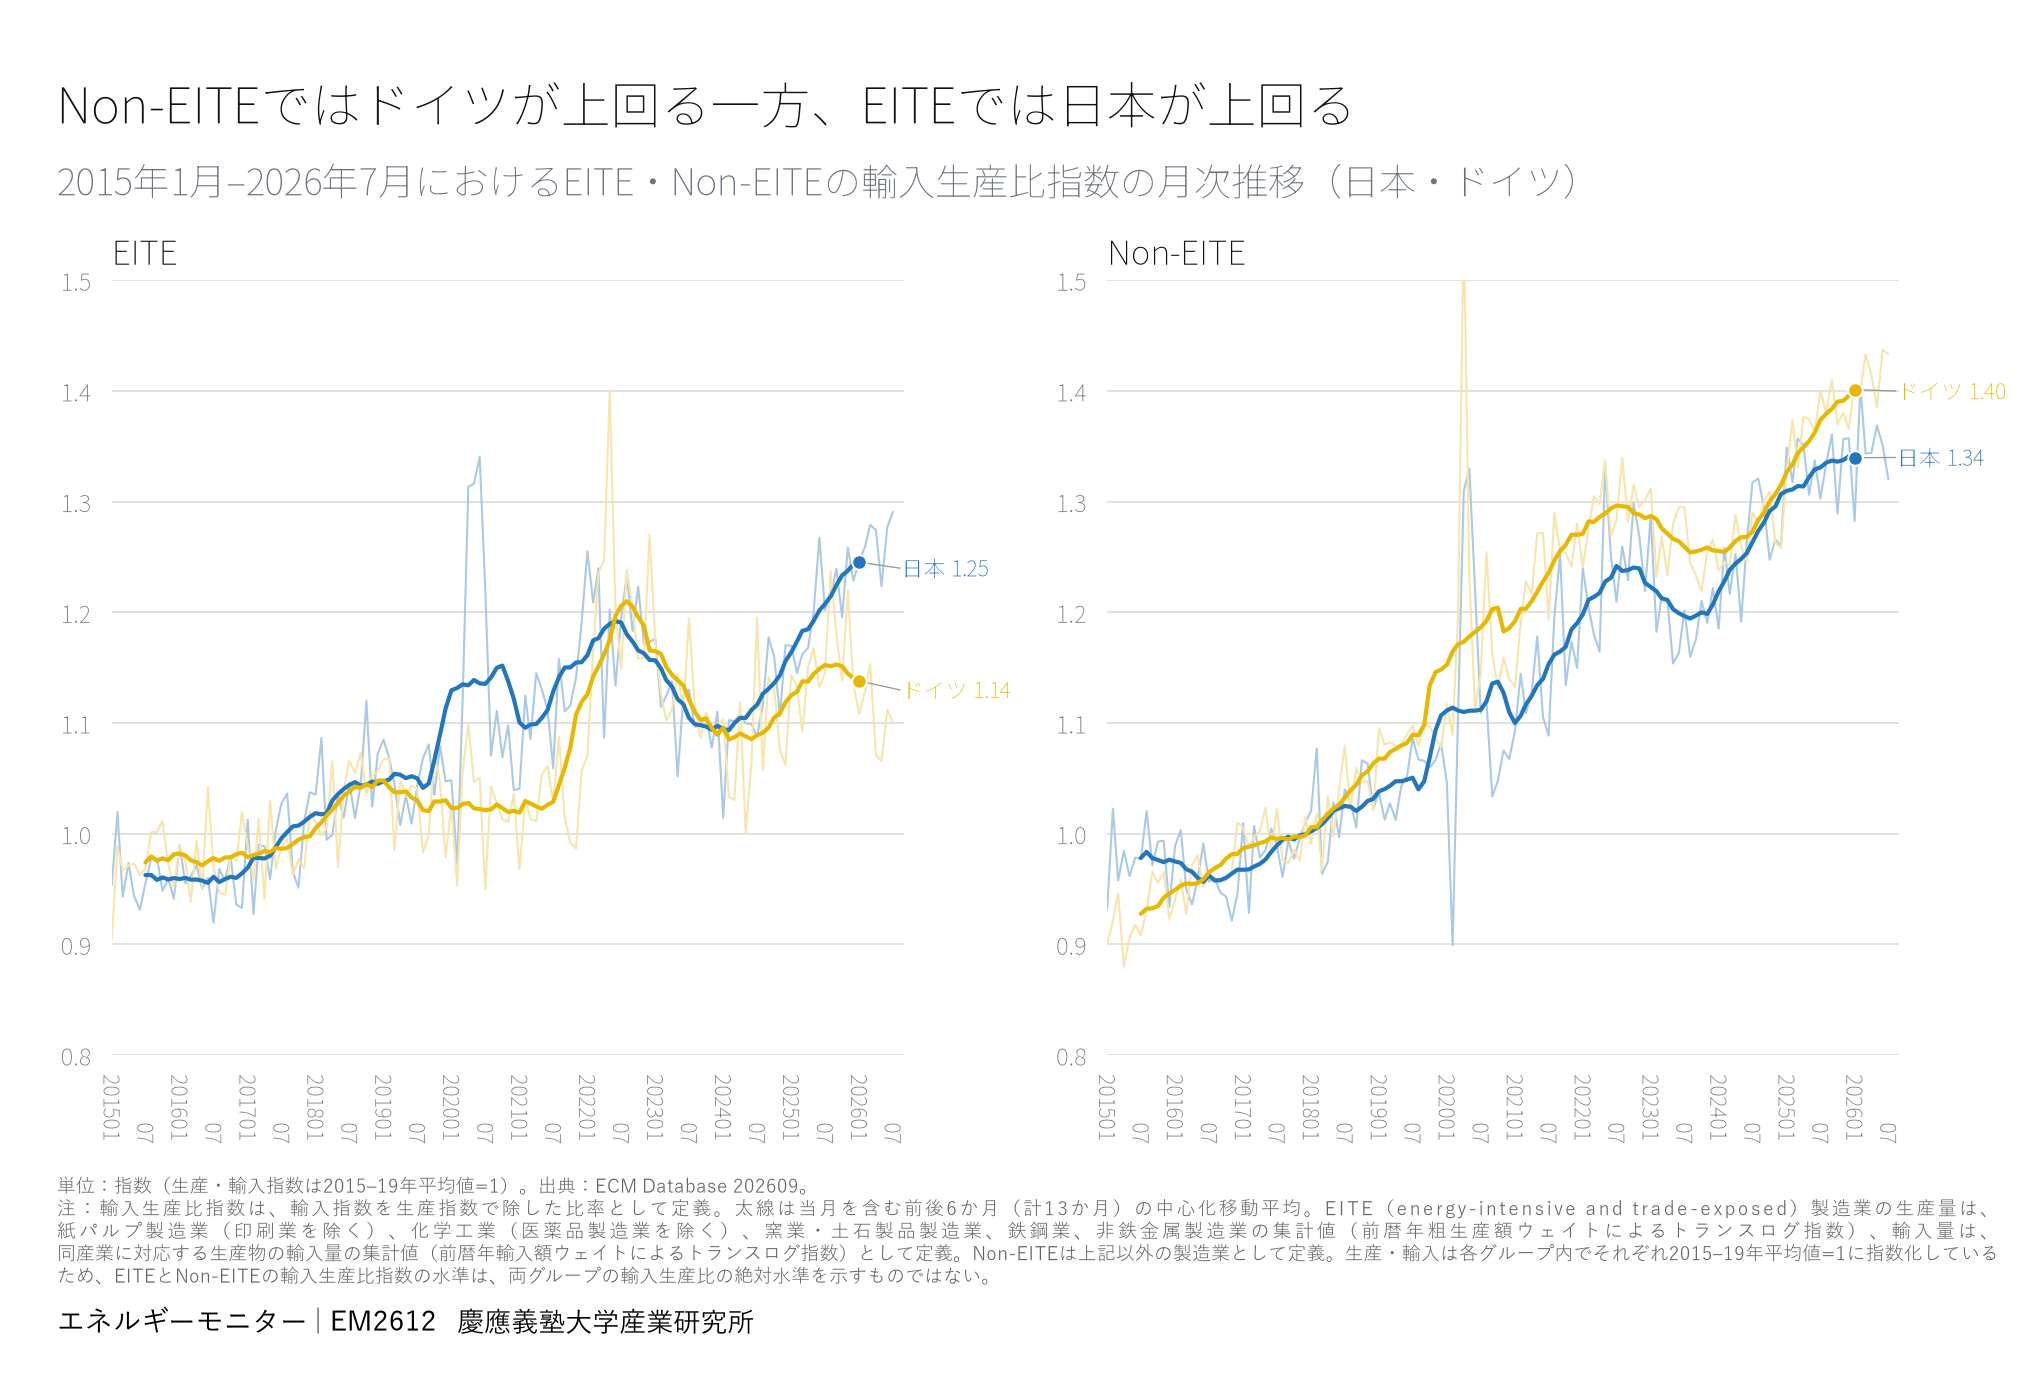
輸入生産比、エネルギー多消費産業で再び広がる日独差
EM2604 で示したエネルギー多消費(EITE)製造業の輸入生産比を、月次変動をならす13か月移動平均でみる。それ以外の製造業(Non-EITE)では日独の推移が類似し、水準はドイツがやや上回るのに対し、EITEでは二つの乖離局面が確認される。第一はコロナ期である。両国とも生産が急減したが、日本では輸入が相対的に維持され、輸入生産比が大きく上昇したのに対し、ドイツでは輸入も生産とともに減少し、同比率は比較的安定した。その後EITEの日独差はいったん縮小したが、ホルムズ危機に先立つ2025年頃から、日本の輸入生産比が再び上昇し、ドイツとの乖離が拡大している。Non-EITEでは日本がドイツを下回るなかでEITEのみ上回るという対照は、EITEに特徴的な供給構造の変化、とりわけ日本で輸入が国内供給を代替する動きに注意を促す。
野村浩二・稲場翔(慶應義塾大学産業研究所)
2026年10月8日 DOI ↗
エネルギー多消費産業の製品輸入増、日本は化学に集中
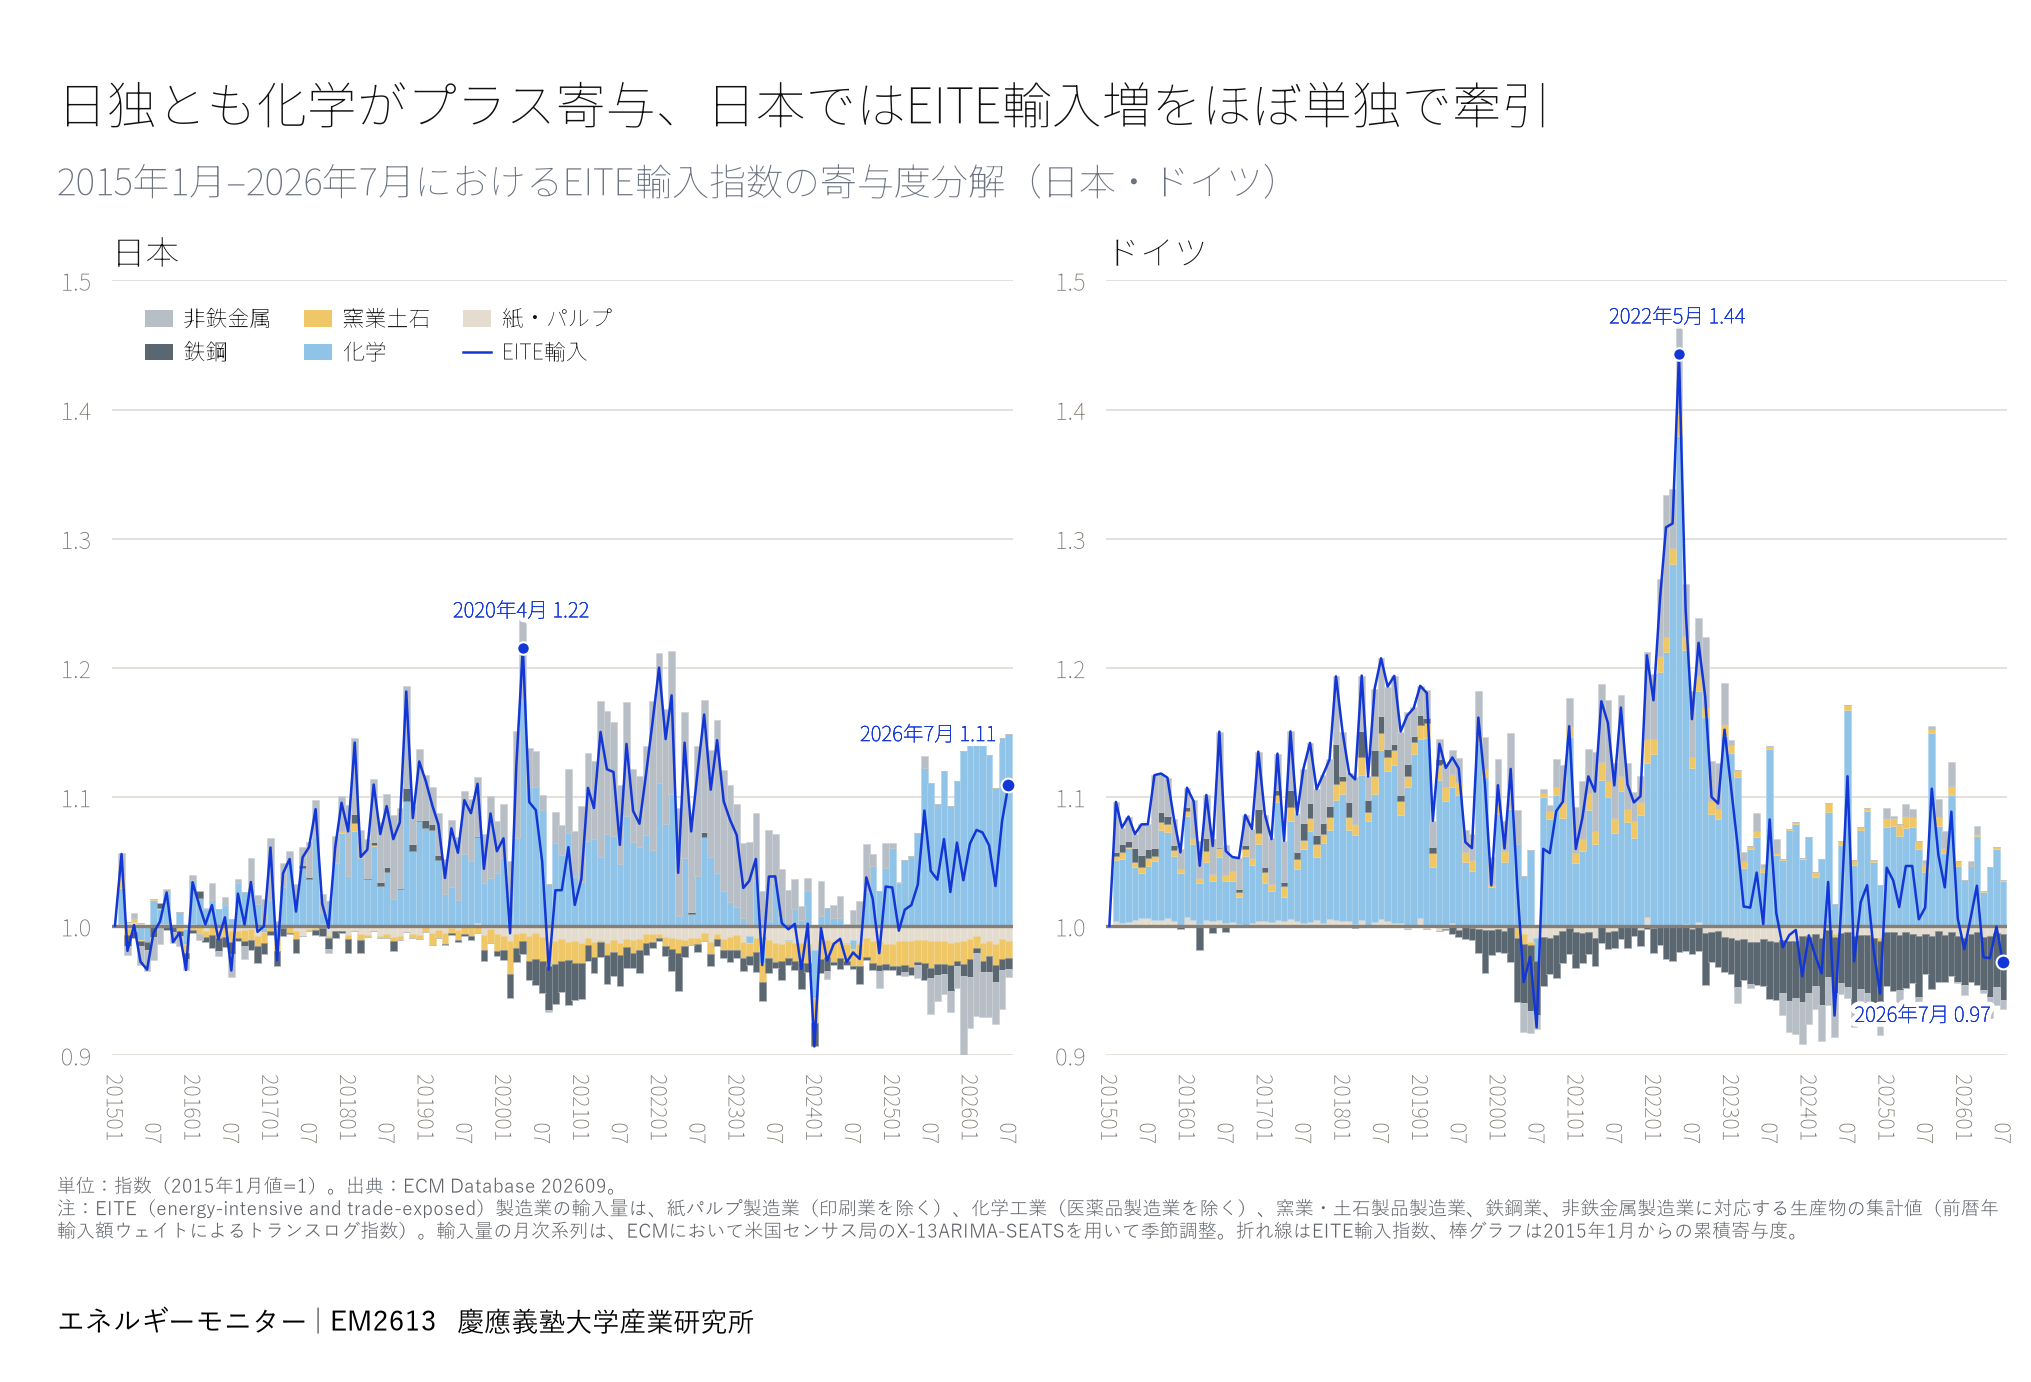
EM2604 では、エネルギー多消費(EITE)製造業の製品輸入が日本で増加する一方、ドイツでは減少するという分岐を示した。さらにEM2612 は、この日独差がそれ以外の製造業(Non-EITE)にはみられず、EITEに特徴的であることを示している。EITE製品の輸入指数を部門別に分解すると、日本では2024年以降の上昇がほぼ化学製品によってもたらされている。鉄鋼、非鉄金属、窯業・土石などはマイナスに寄与しており、化学の増加はホルムズ危機以前から確認される。ドイツでも化学はプラス寄与を示すものの、他部門の減少がこれを上回り、EITE輸入指数は2015年1月の水準を下回っている。ドイツの輸入減少には需要の弱さも影響している可能性がある一方、日本では国内生産が低下するなかで化学製品の輸入が増加しており、国内供給から輸入品への代替がより明瞭に表れている。
野村浩二・稲場翔(慶應義塾大学産業研究所)
2026年10月12日 DOI ↗
脱炭素電源と経済成長、高所得21か国で関係は弱く
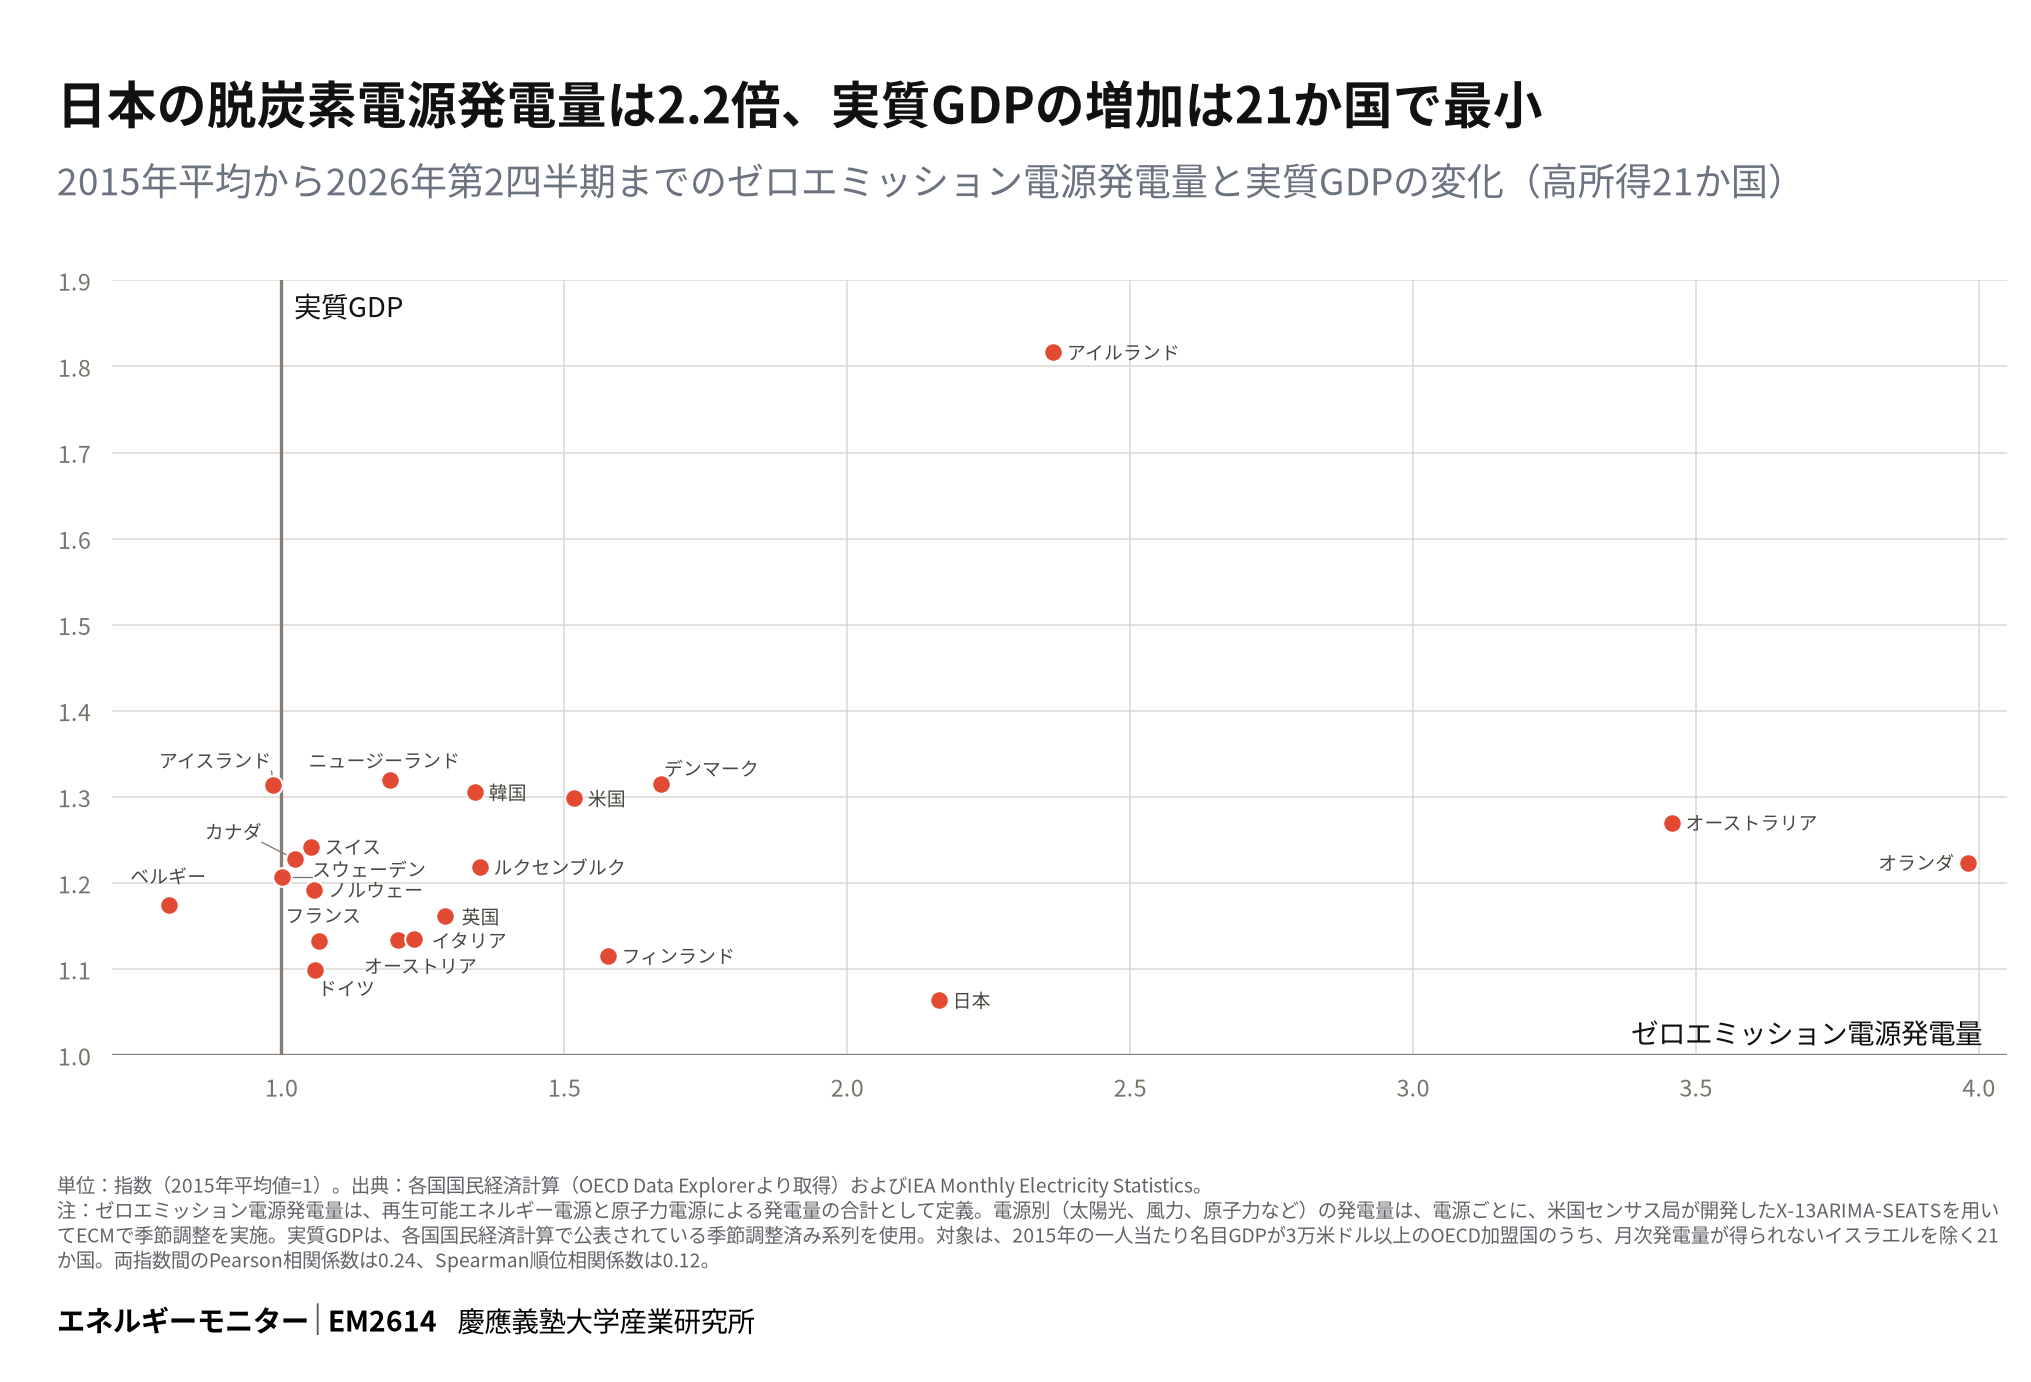
EM2610 では、2015年以降の日独米で、日本はゼロエミッション電源発電量の拡大が最大ながら、実質GDPの増加は最小であることを示した。2015年の一人当たり名目GDPが3万米ドル以上のOECD加盟21か国に比較を広げても、同年平均からの両者の変化に明瞭な正の相関はみられない。相関係数は0.24、順位相関係数は0.12で、多国籍企業の影響でGDPが大きく振れるアイルランドを除くと0.09、0.00となる。発電量が2.2倍となった日本のGDP増加は21か国で最小の6%であり、3.5倍のオーストラリア、4.0倍のオランダでは、それぞれ27%、22%であった。成長が電力需要や投資余力を通じて脱炭素電源の拡大を促す逆向きの経路を考慮しても、今回の比較では両者の結びつきは弱い。脱炭素電源の拡大を成長の鍵とする政策には、その条件について具体的な説明が求められる。
野村浩二・稲場翔(慶應義塾大学産業研究所)
2026年10月15日 DOI ↗
名目単位エネルギーコスト、コロナ禍前を36%上回る
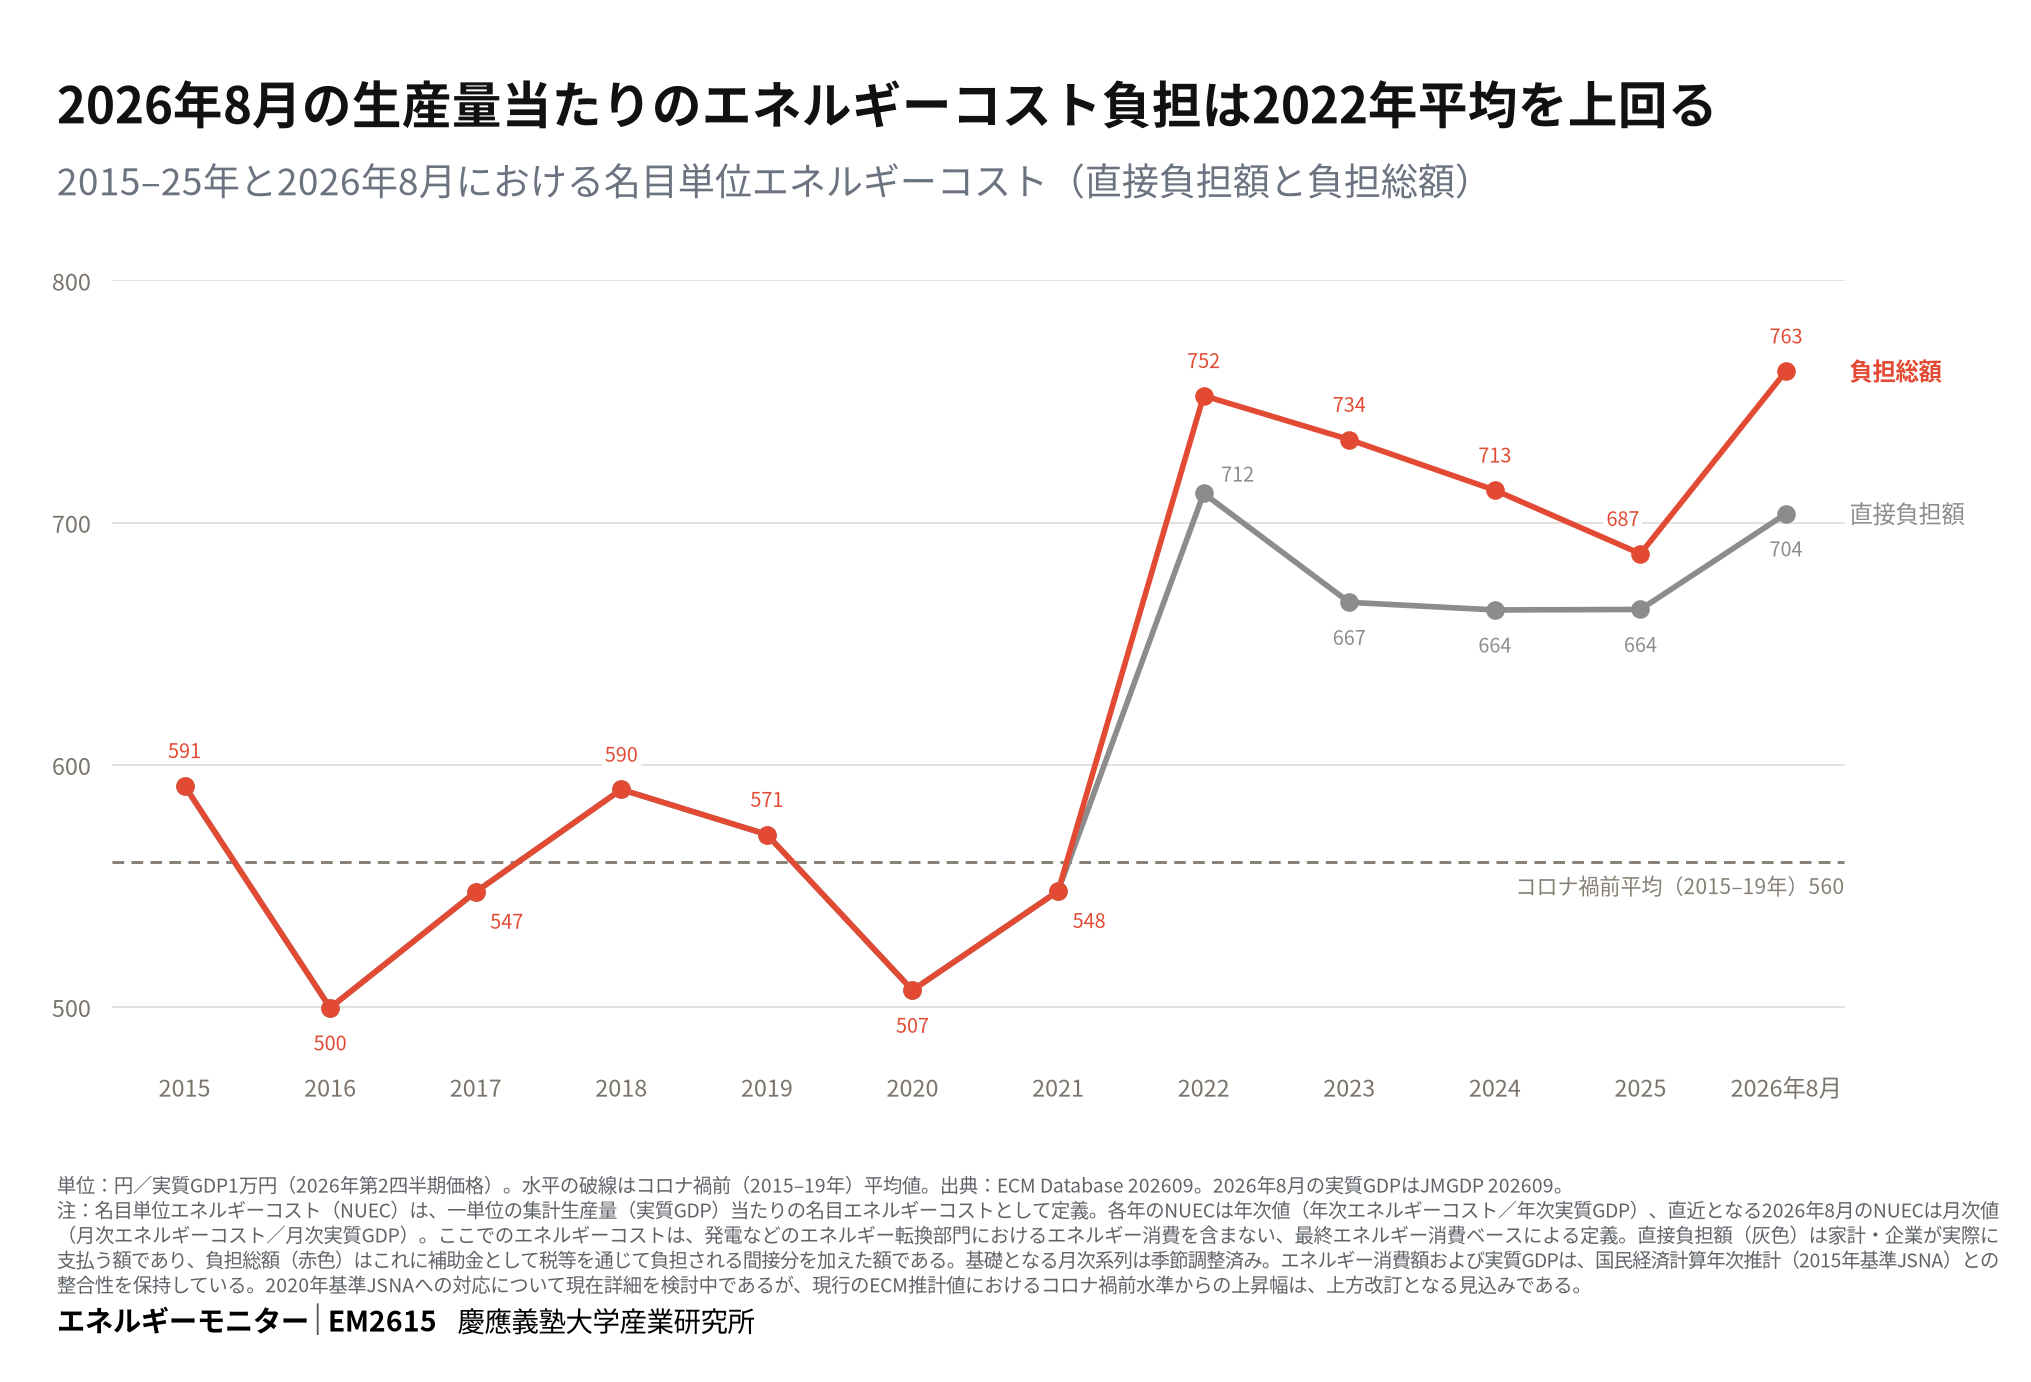
EM2602 では、日本経済のエネルギーコスト負担総額が2026年に51.6兆円へ拡大する見通しを示した。しかし、負担総額には経済活動量の変化も影響する。そこで、名目エネルギーコストを実質GDPで除した名目単位エネルギーコスト(Nominal Unit Energy Cost:NUEC)をみると、2026年8月の負担総額は、2026年第2四半期価格で測った実質GDP1万円当たり763円となり、コロナ禍前(2015–19年平均)の560円を203円、36%上回った。これは、これまで最も高かった2022年平均の752円を上回る。補助金等による料金抑制を反映した需要家の直接負担額も704円と、2022年平均の712円は下回るものの、コロナ禍前を144円(26%)上回る。経済活動量を調整してもエネルギーコストは大幅に上昇しており、補助金による負担の移転にとどまらず、コスト抑制を重視したエネルギー政策へ転換する必要性が高まっている。
野村浩二・稲場翔(慶應義塾大学産業研究所)
2026年10月21日 DOI ↗
中国の太陽電池輸出額、欧州向けシェアが大きく低下
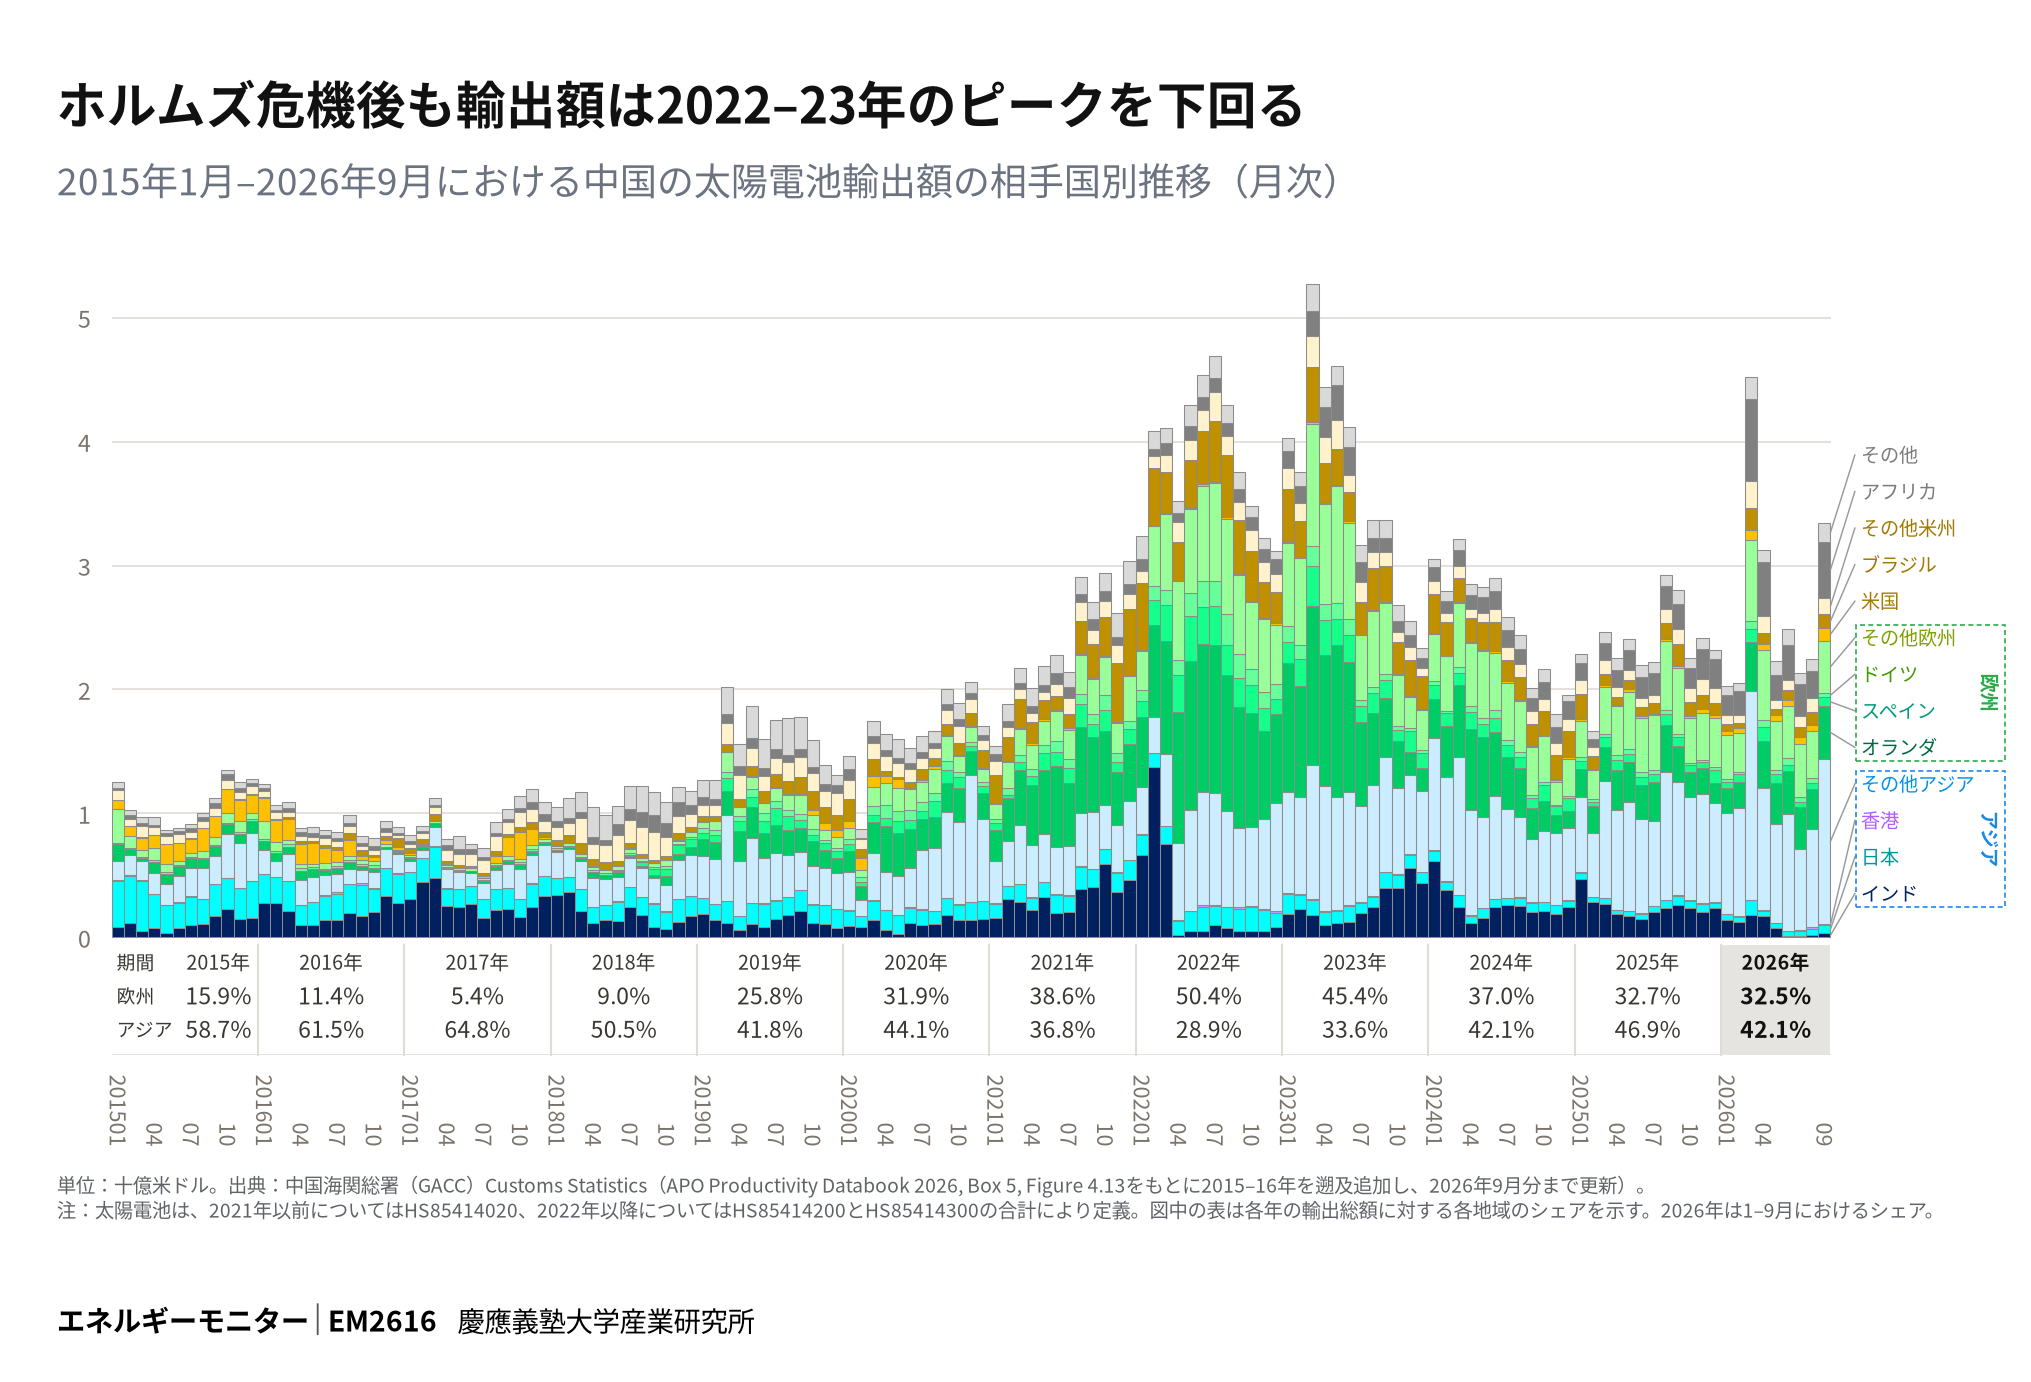
中国の太陽電池輸出額は2022–23年に大きく拡大した後、2024年以降低い水準で推移したが、2026年3月には急増し、4月も高水準となった。中国では4月1日から太陽光関連製品の増値税輸出還付が廃止されており、政策変更前の前倒し出荷が3月の増加の主要因とみられる。その後9月にかけても輸出額には再び増加の動きがみられる。2月末以降のホルムズ危機を受けたエネルギー安全保障への関心の高まりも需要を押し上げた可能性があるが、2022–23年のピークには届いていない。一方、輸出先の構成は大きく変化し、欧州向けシェアは2022年の50.4%から2026年1–9月には32.5%へ低下し、アジア向けは28.9%から42.1%へ上昇した。欧州への集中が弱まり、アジアなどへの市場の再編が進む一方、中国では依然として太陽光関連製品の供給能力が需要を大きく上回っており、新たな輸出市場の拡大が過剰供給をどこまで吸収できるかは不透明である。
野村浩二・稲場翔(慶應義塾大学産業研究所)
2026年10月24日 DOI ↗
原油調達の日韓差、韓国が先行した北米シフト
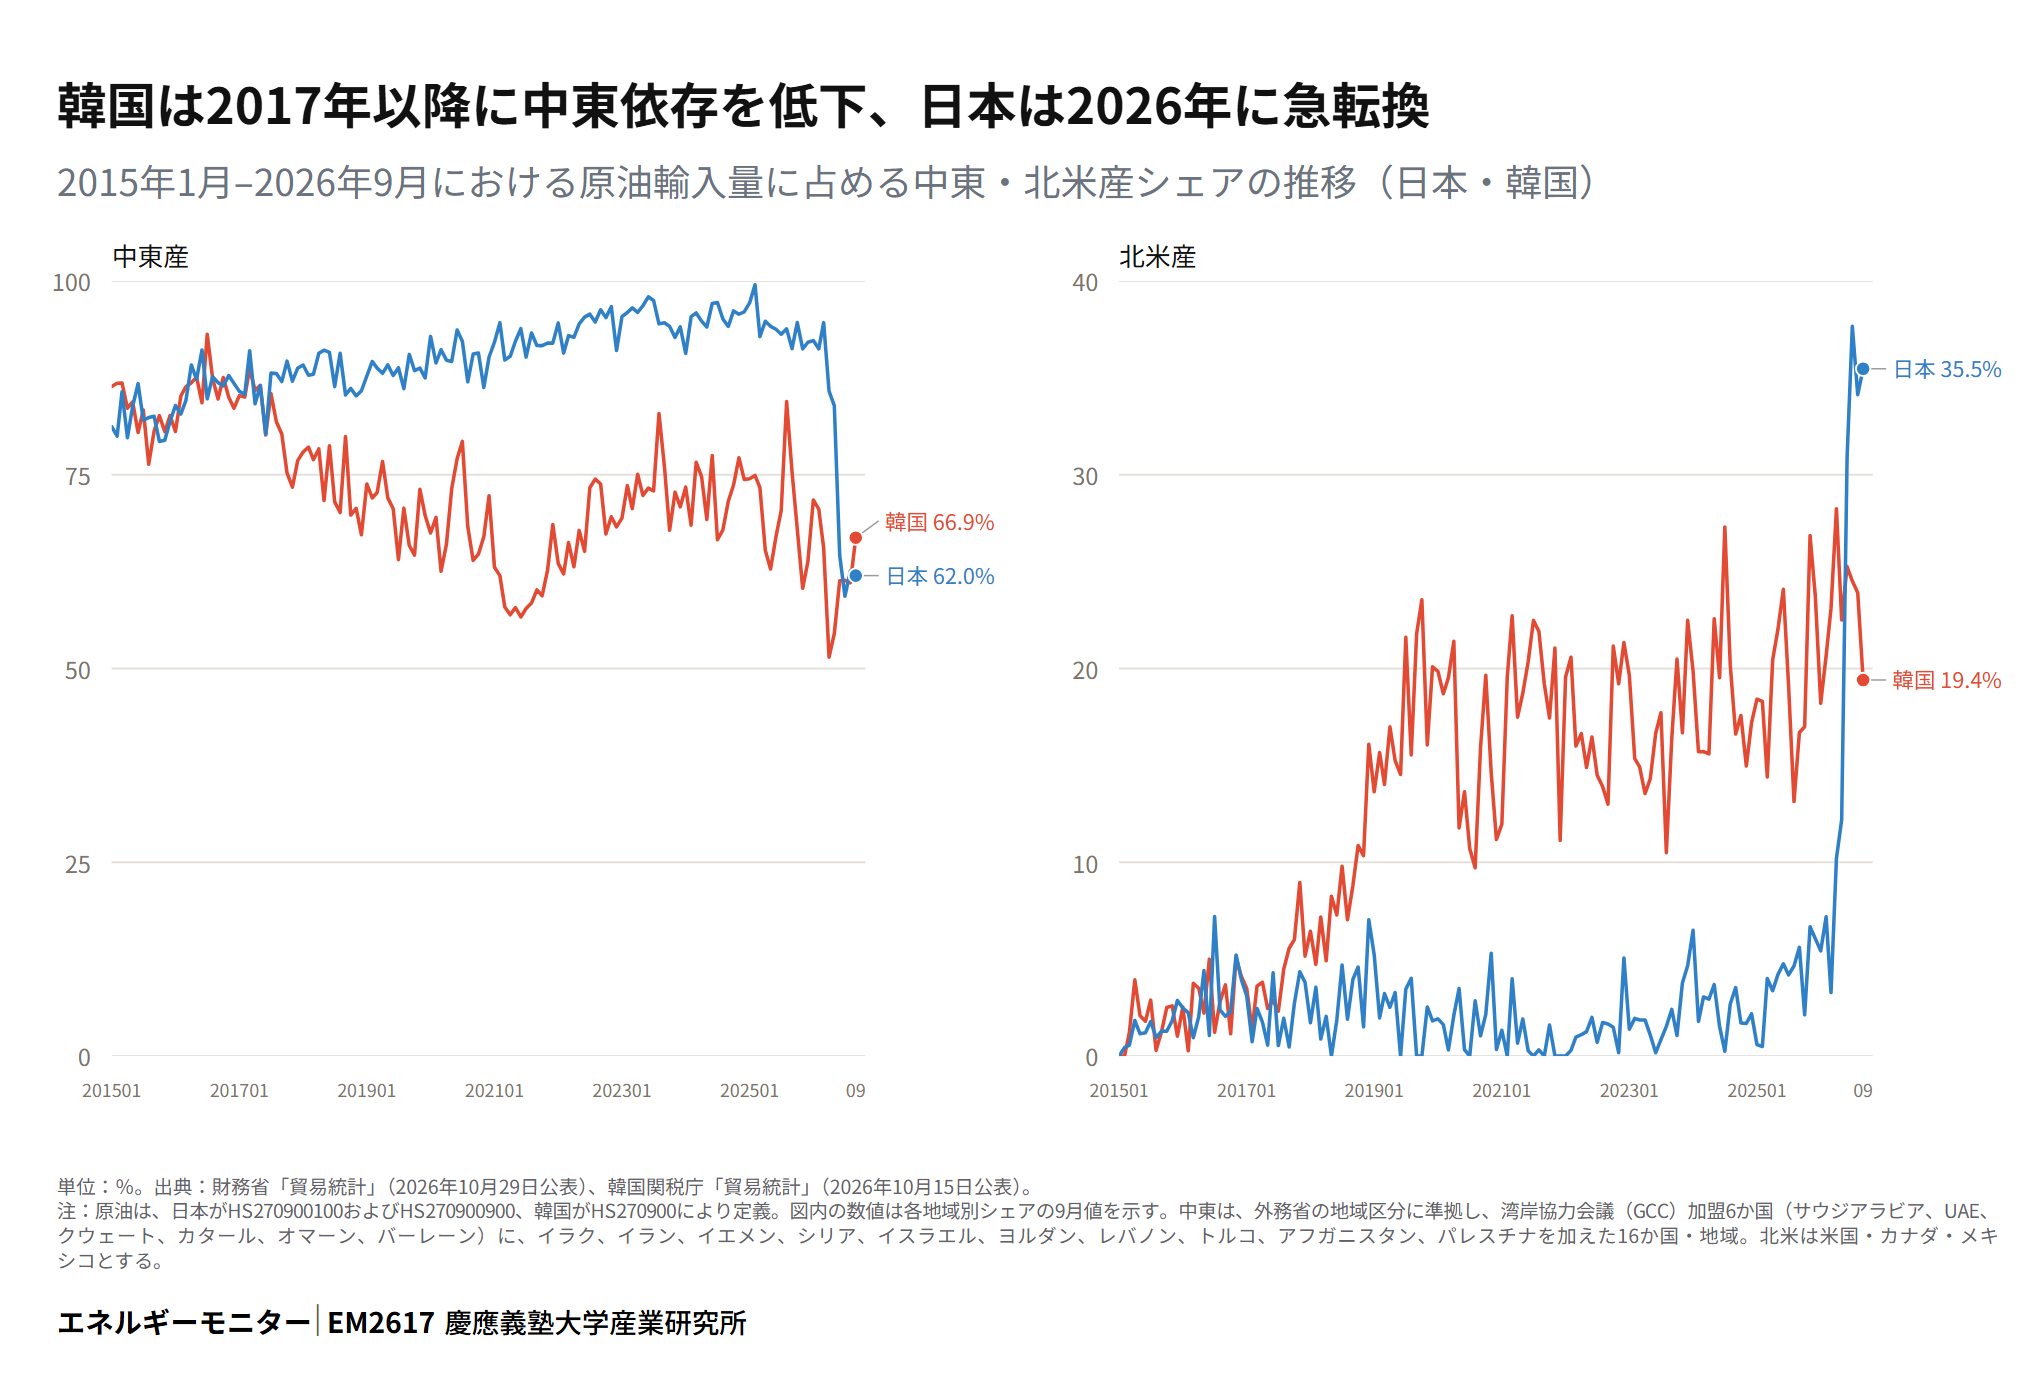
2017年以降、日韓の原油調達構造は大きく分岐した。韓国では、2018年の対イラン制裁などを経て中東依存のリスクが繰り返し意識されるなか、米国産原油の価格競争力を追い風に、北米産の比率が趨勢的に上昇した。一方、日本ではイラン産原油の比率が低下した後も、中東産全体への依存度はむしろ高まり、北米産の比率は長く低位にとどまった。しかし2026年のホルムズ危機を受け、日本は北米調達を急拡大した。8月にはサウジアラビアが首位に復帰した後も米国産が3割超を維持し(EM2608 )、9月の日本は北米産35.5%・中東産62.0%で、韓国(北米産19.4%・中東産66.9%)を、北米産では上回り、中東産では下回った。危機下でこれほど短期間に調達先を切り替えられたことは、日本にも代替調達の余地が存在していたことを示している。国内石油需要の減少が前提とされるなかで設備・供給体制の合理化が進められてきた一方、供給先の多様化を十分に実現できていなかったことが、危機への脆弱性を高めていた可能性がある。
野村浩二・稲場翔(慶應義塾大学産業研究所)
2026年10月29日 DOI ↗
エネルギー価格抑制補助金、累積15兆円を超える
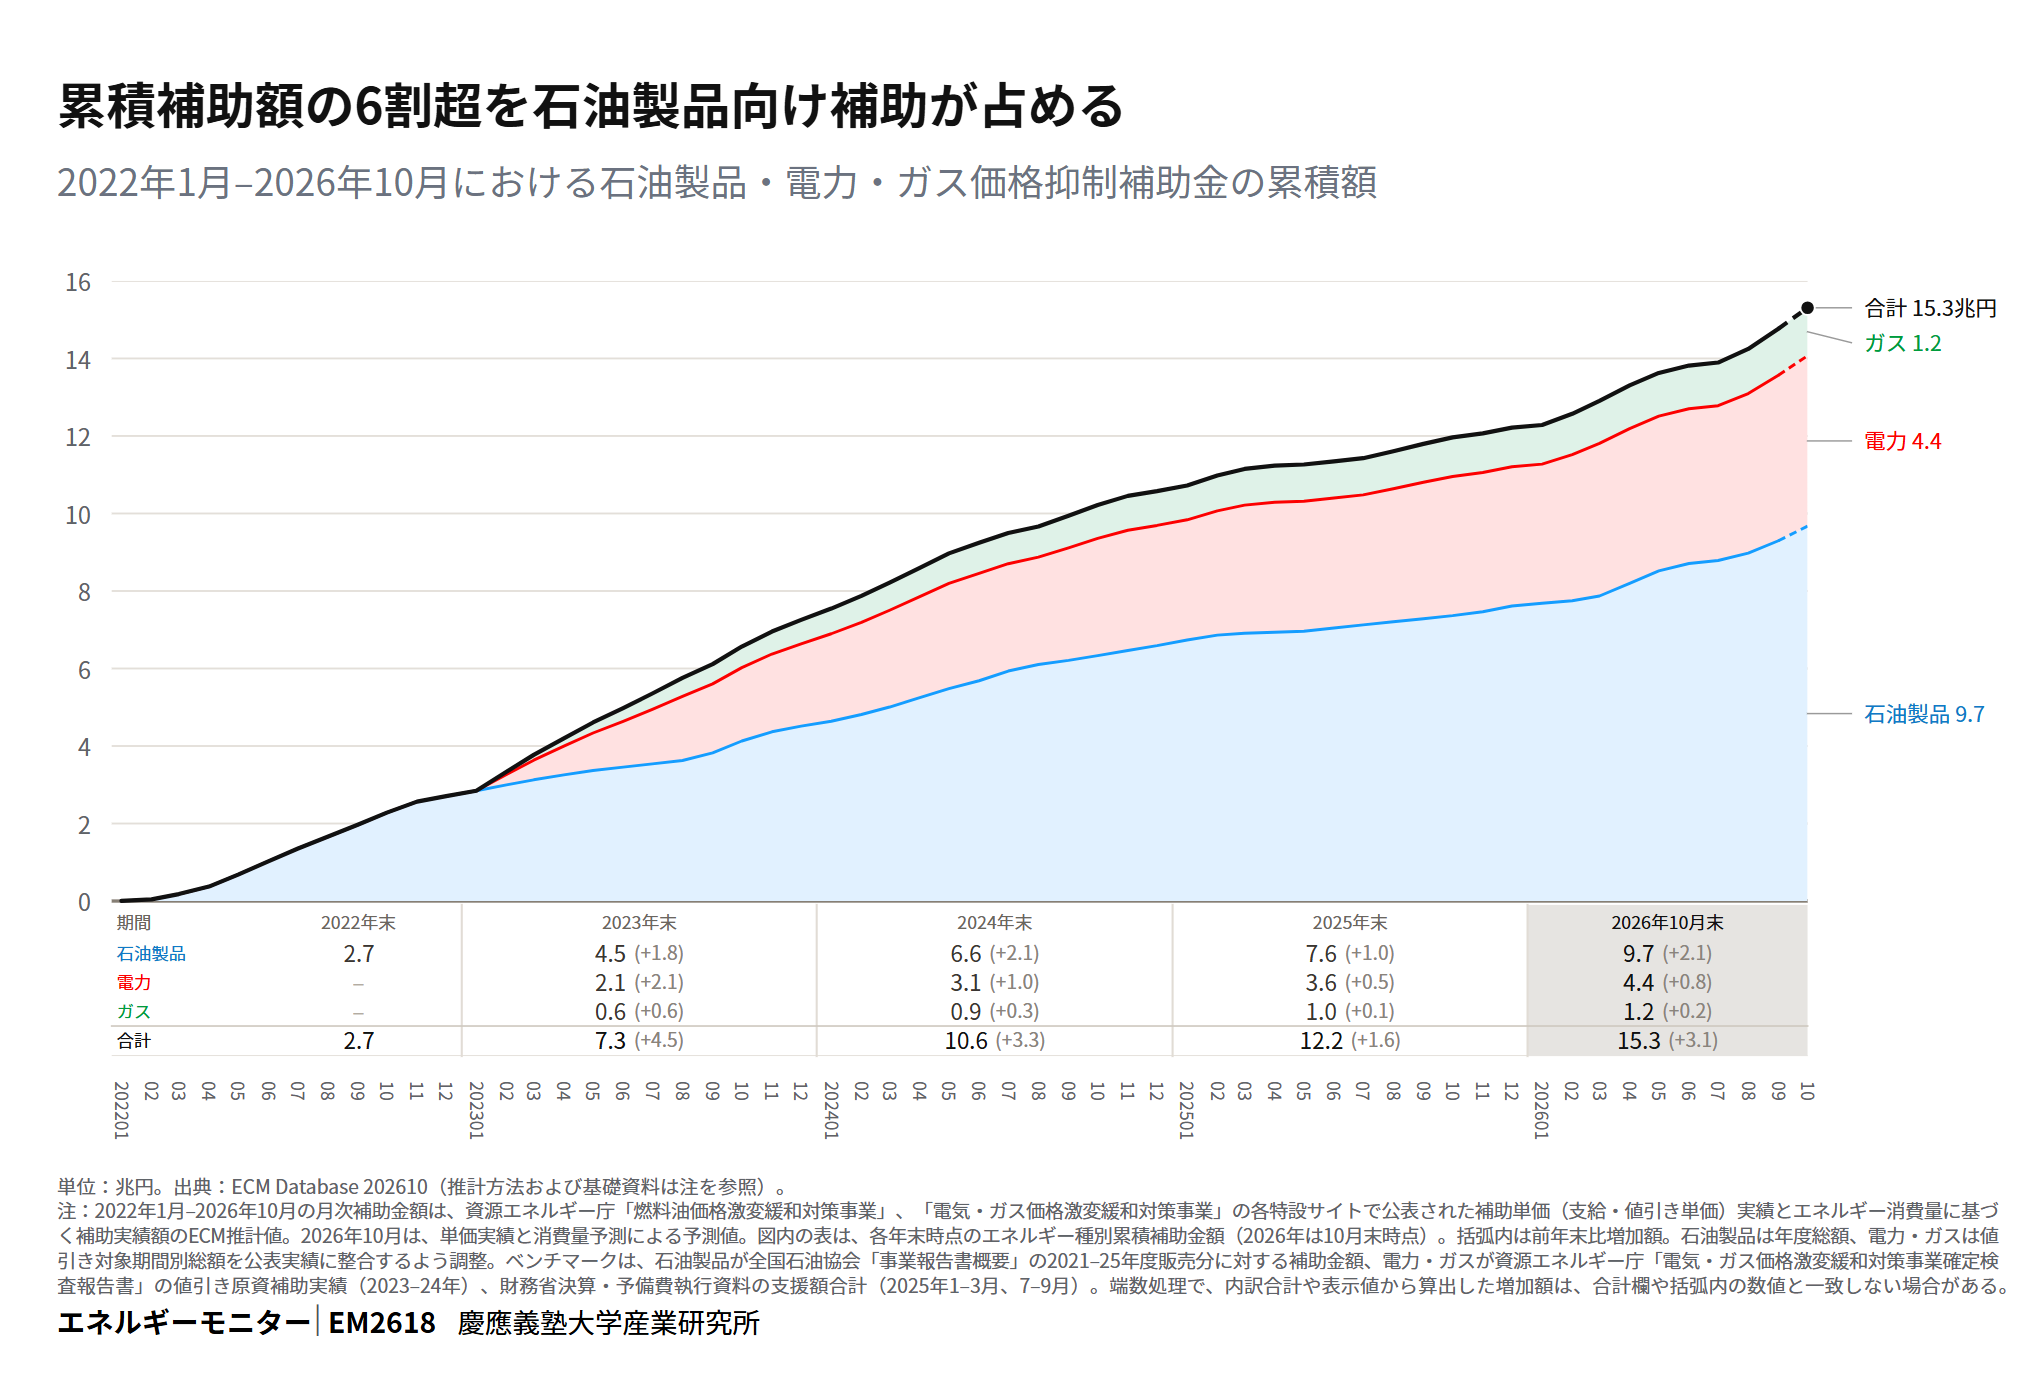
石油製品・電力・ガス向け価格抑制補助金は、2026年10月末に累積15.3兆円に達する見通しである。石油製品は9.7兆円(63%)を占め、電力4.4兆円、ガス1.2兆円が続く。累積額は2022年末の2.7兆円から、増加幅が最大だった2023年末には7.3兆円へ拡大した。当初、予見困難なエネルギー価格の急騰から家計・企業を守る激変緩和措置として意義があった。しかし、終了条件が不明確なまま反復され、巨額の財政負担を伴う価格維持策へ変質している。10月29日、12月–翌年2月使用分の電気・ガス代への補助が表明された一方、ガソリンは基準価格を毎月5円程度ずつ引き上げる段階的縮小方針が示された。出口設計はなお定まっていない。エネルギー需要の短期的な価格弾力性は小さく、価格シグナル低下による省エネ阻害は、少なくとも短期には限定的と考えられる。より重要なのは、補助が需要家の直接負担を財政へ移し、コスト上昇を見えにくくした点である。特に電力では、料金抑制の反復が洋上風力や送電網増強などエネルギー転換に伴う追加費用の検証を曖昧にし、供給コスト抑制に向けた政策規律を弱めている。
野村浩二・稲場翔(慶應義塾大学産業研究所)
2026年10月31日 DOI ↗
中国の中東離れ、ロシアと中南米がほぼ折半で受け皿に
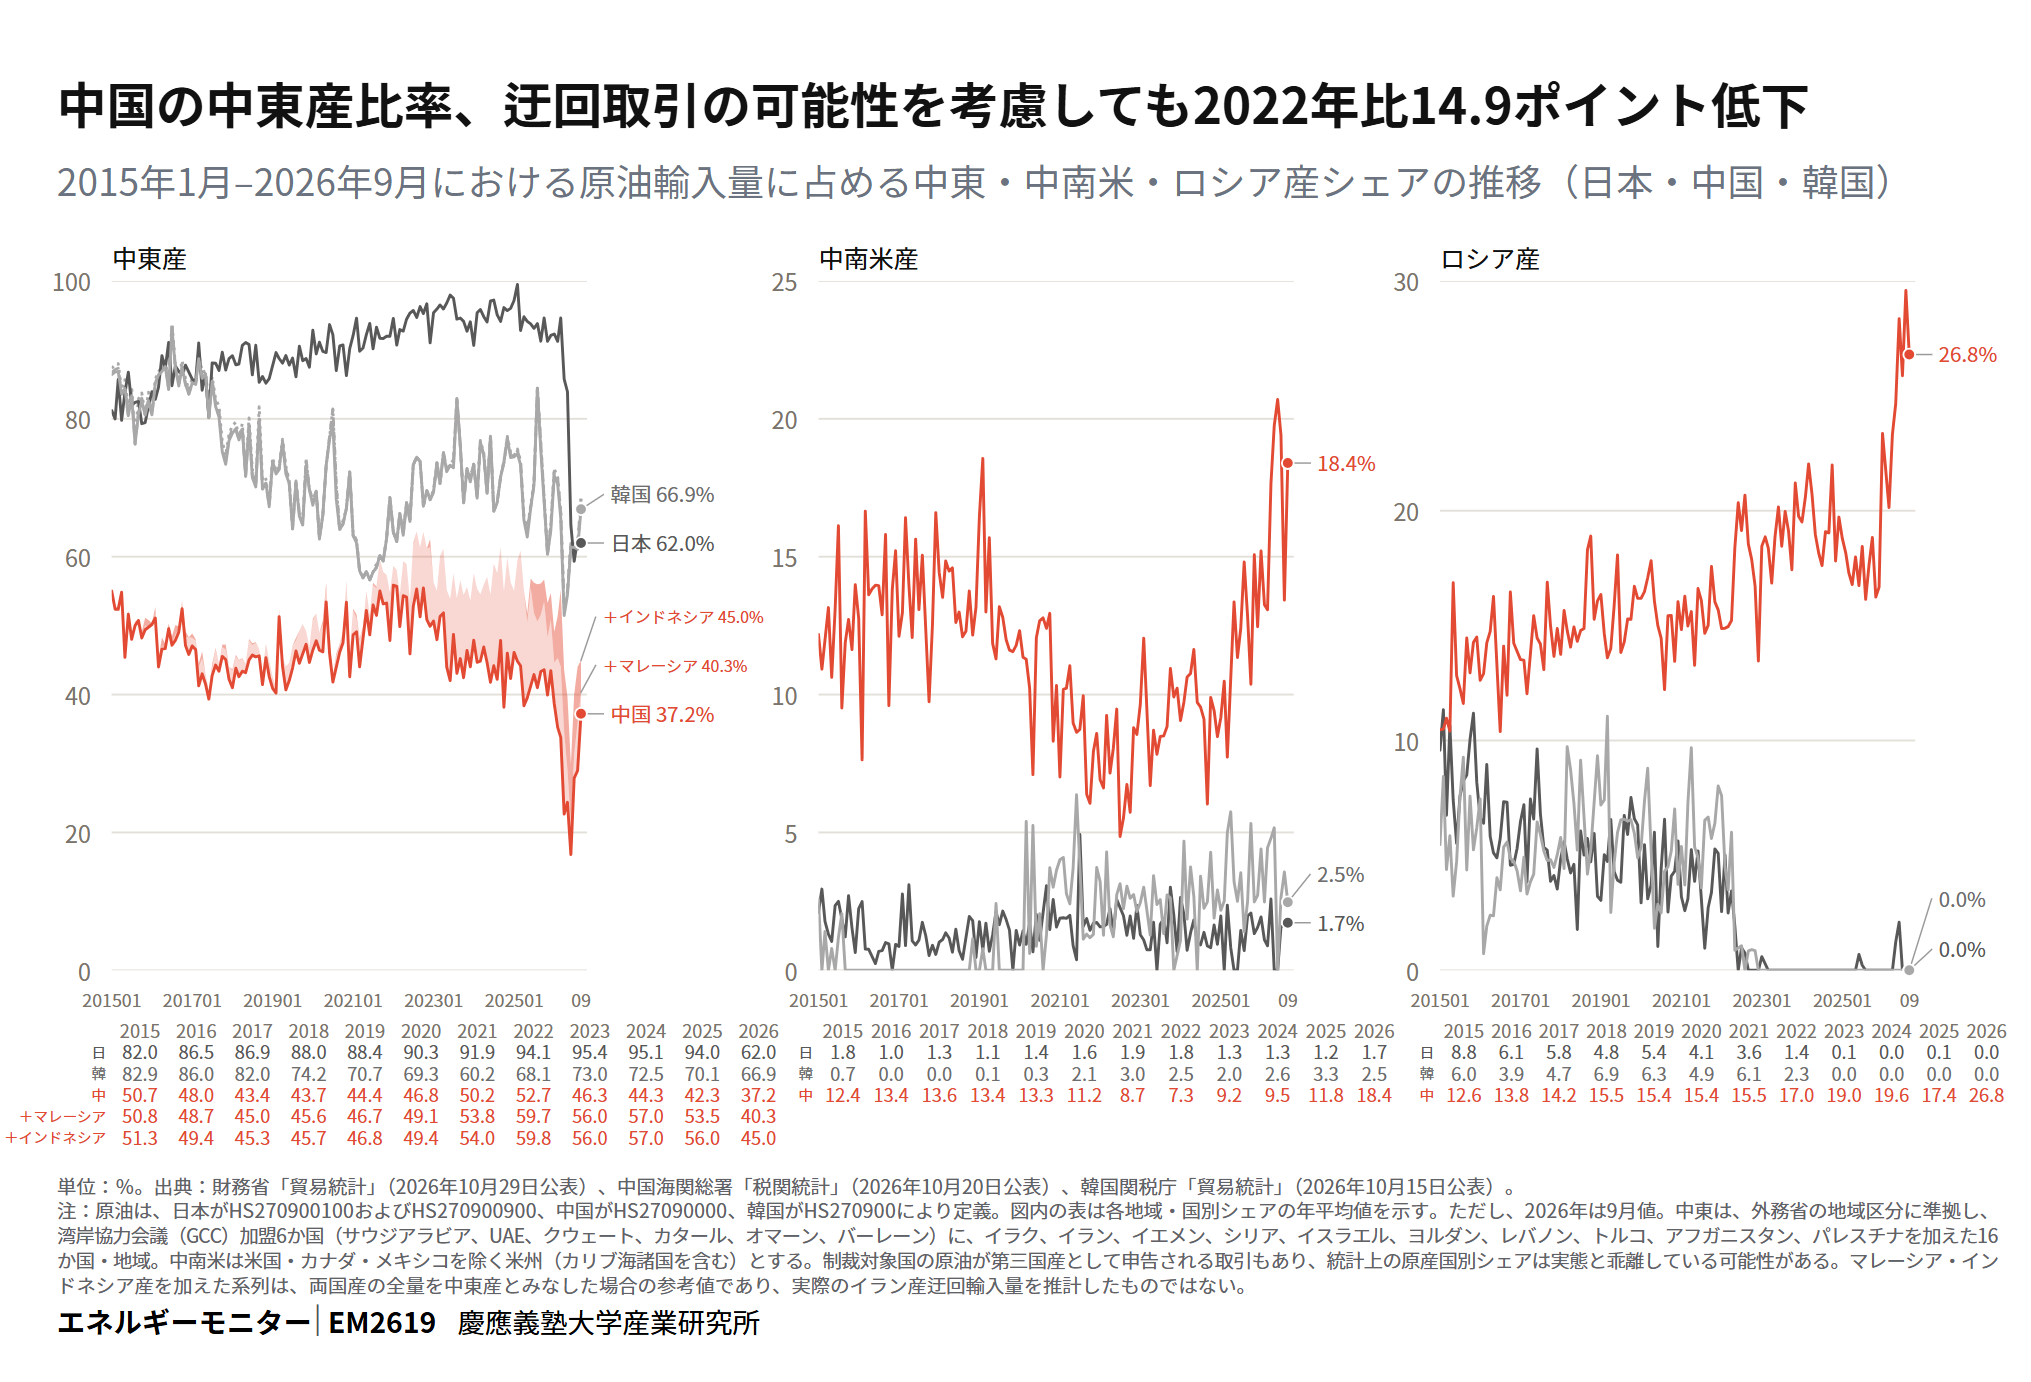
2015年以降、日韓と中国の原油調達先は大きく分岐してきた。中国の中東産比率は公式統計で2026年9月に37.2%まで低下している。イラン産原油がマレーシア・インドネシア産として申告される迂回取引を考慮し、両国産をすべて中東産に加えた場合でも45.0%となる。それでも2022年のピーク(59.8%)からは14.9ポイントの低下であり、同期間に中南米産(+11.1ポイント)とロシア産(+9.8ポイント)がほぼ同程度に比重を高めた。これに対し、日本と韓国では同月の中東産がそれぞれ62.0%、66.9%を占め(EM2617 )、ロシア産・中南米産はいずれもわずかにとどまる。迂回取引の可能性を考慮しても、中国の中東依存度は日韓の水準を大きく下回る。供給安全保障の観点からは、特定供給源からの離脱を固定的な前提とするのではなく、外交・制裁上の制約と整合する範囲で調達先の選択肢を広く維持することが重要となる。
野村浩二・稲場翔(慶應義塾大学産業研究所)
2026年11月3日 DOI ↗
エネルギー価格、最大2割を補助
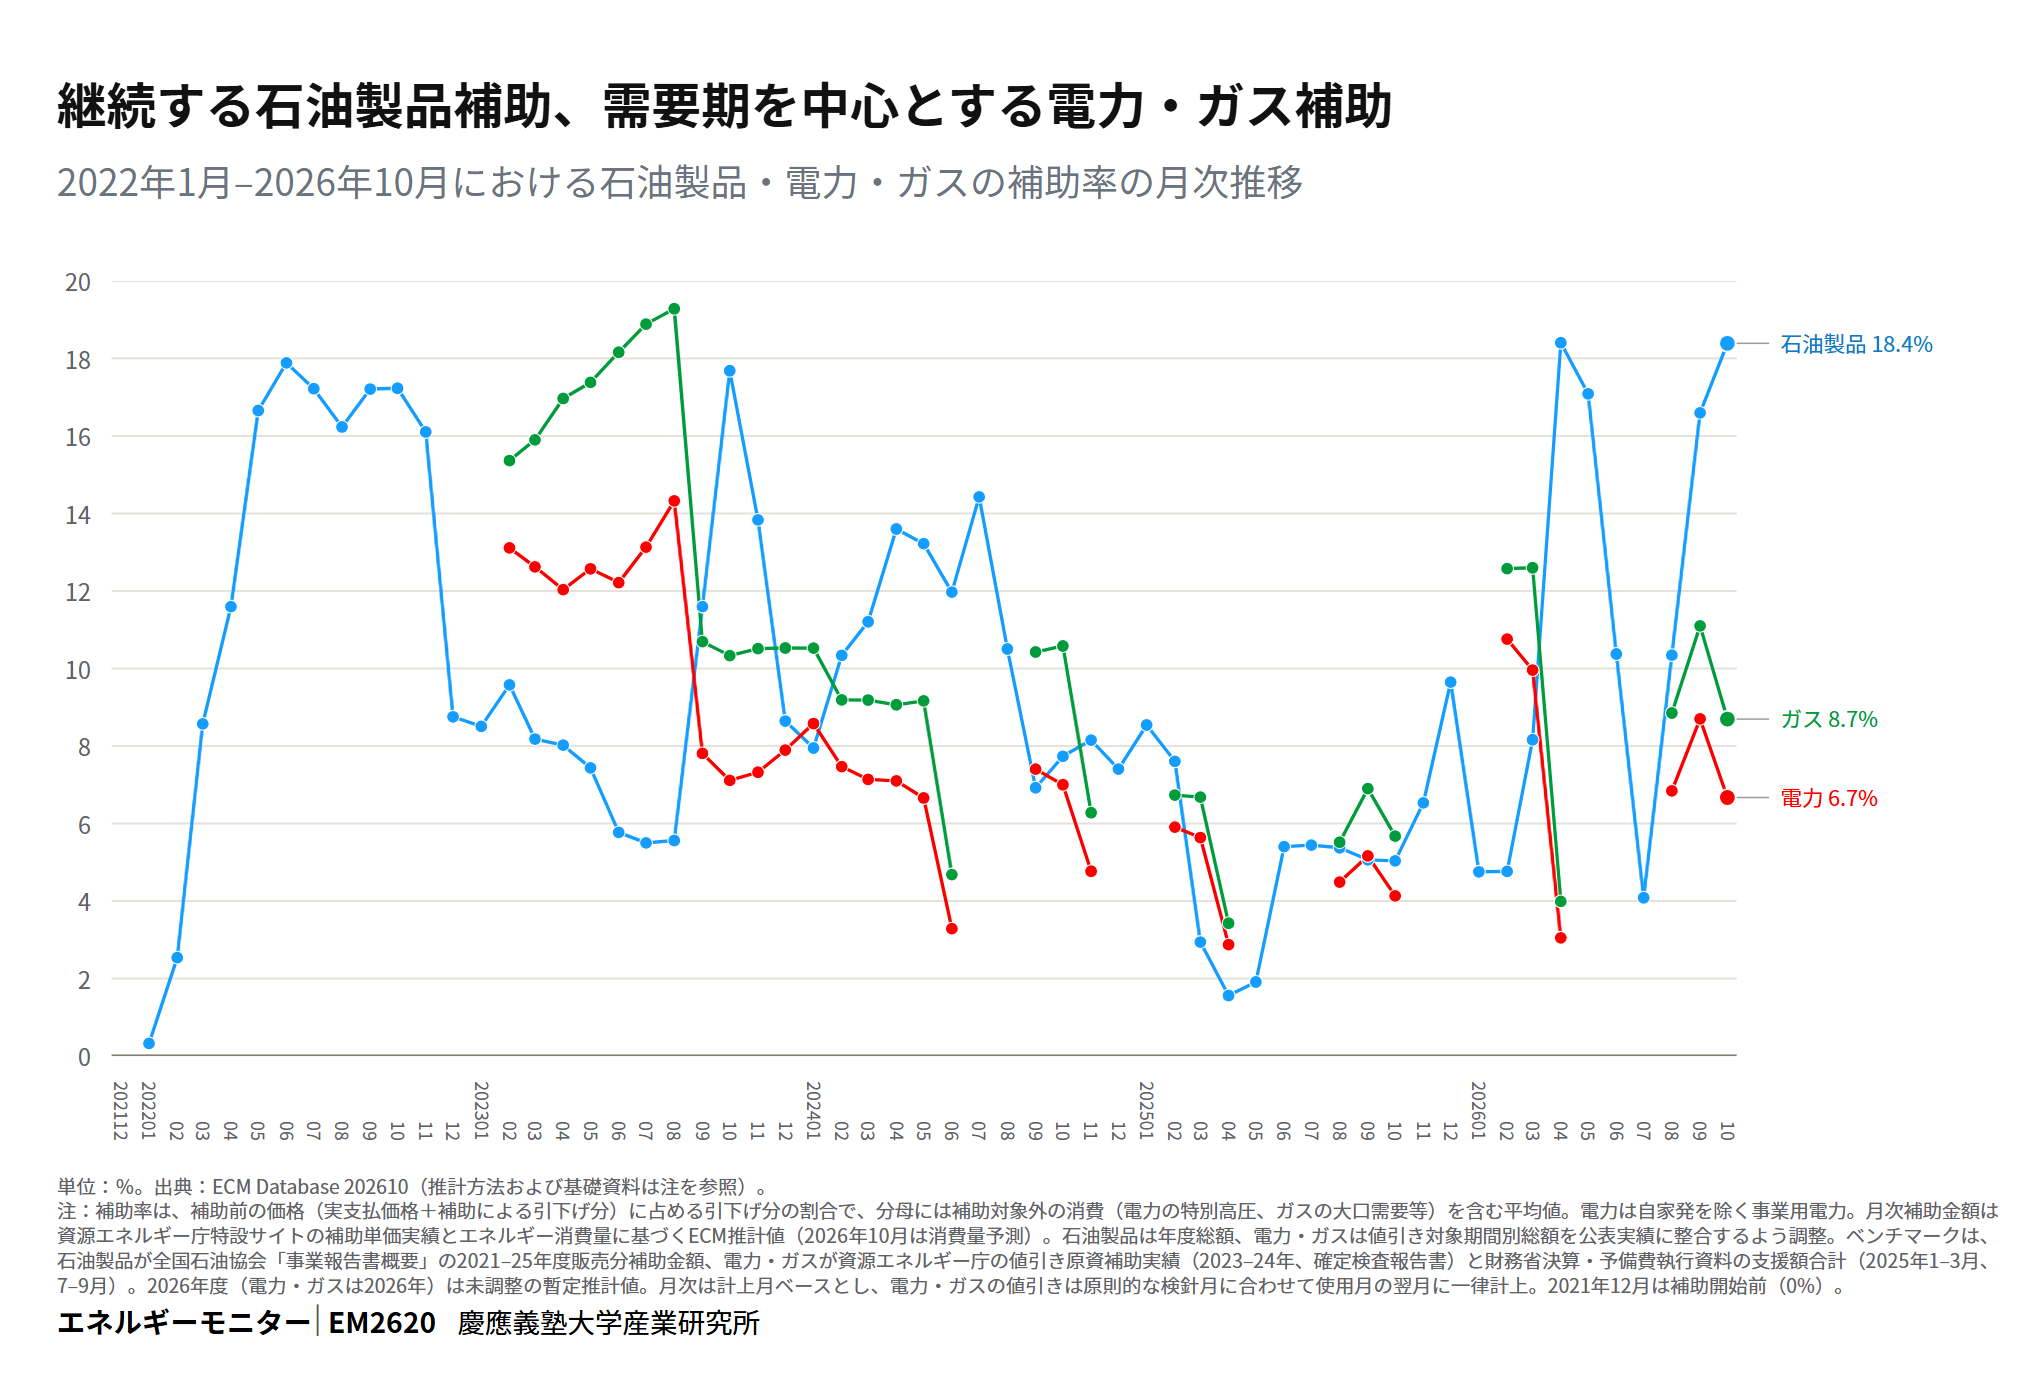
EM2618 では、石油製品・電力・ガスに対する価格抑制補助金の累積額が2026年10月末に15.3兆円に達する見通しを示した。エネルギー種別に、補助前のエネルギー価格に占める補助による価格引下げ分の割合(補助率)でみると、2022年以降、その規模は最大2割近くに達してきた。石油製品では補助がほぼ継続して実施され、補助率は2022年と2026年に18%前後のピークを迎え、2026年10月は18.4%である。一方、電力・ガスでは夏冬の需要期を中心に補助が実施され、補助率は最大でそれぞれ14%台、19%台に達した。2026年10月は電力6.7%、ガス8.7%である。ピーク時には、価格の2割近くが税等を通じた間接負担に置き換えられていたことになる。
野村浩二・稲場翔(慶應義塾大学産業研究所)
2026年11月7日 DOI ↗